上周六在小区传达室旁边,我正帮王奶奶整理她的医保报销单据,就看见对楼的李叔被他老伴搀着慢慢挪,左腿上的石膏还没拆,裤腿卷得老高,露出来的地方蹭了点灰。问了才知道,上周下楼扔垃圾踩空了台阶,摔得骨裂,前后住院加康复小两万。他叹着气说,之前儿子给他买过个啥”老年意外险”,本来以为能全报,结果门诊部分的费用好多都不在保障范围内,算下来自己掏了快一半。
真的别不当回事。
好多人一提老年保障,要么觉得有职工/居民医保就万事大吉,要么觉得年纪大了啥保险都贵得离谱,买了就是亏。两种极端,最后往往留一堆漏儿。
先把基础盘兜住:老年保障的第一块砖从来不是商业险
好多人总一上来就想给老人挑贵的商业险,翻遍全网测评对比,反而忘了最核心的老年保障基础——咱们国家的基本医保。
真的,这是老年保障里最普惠、门槛最低的部分,没有健康要求,不会因为你有高血压、糖尿病、老慢支就不让交,只要正常缴费,就能享受对应的报销待遇。我之前遇过张叔叔,之前觉得自己身体硬朗,连续两年没交居民医保,去年突然脑梗住院,一分钱报不了,前后花了十几万,把家里攒的给孙子报兴趣班的钱都搭进去了。
千万别把基本医保当成”可有可无的东西”,断缴几个月可能就会影响报销资格,甚至要重新算等待期,这点真的是好多家庭最容易忽略的漏儿。
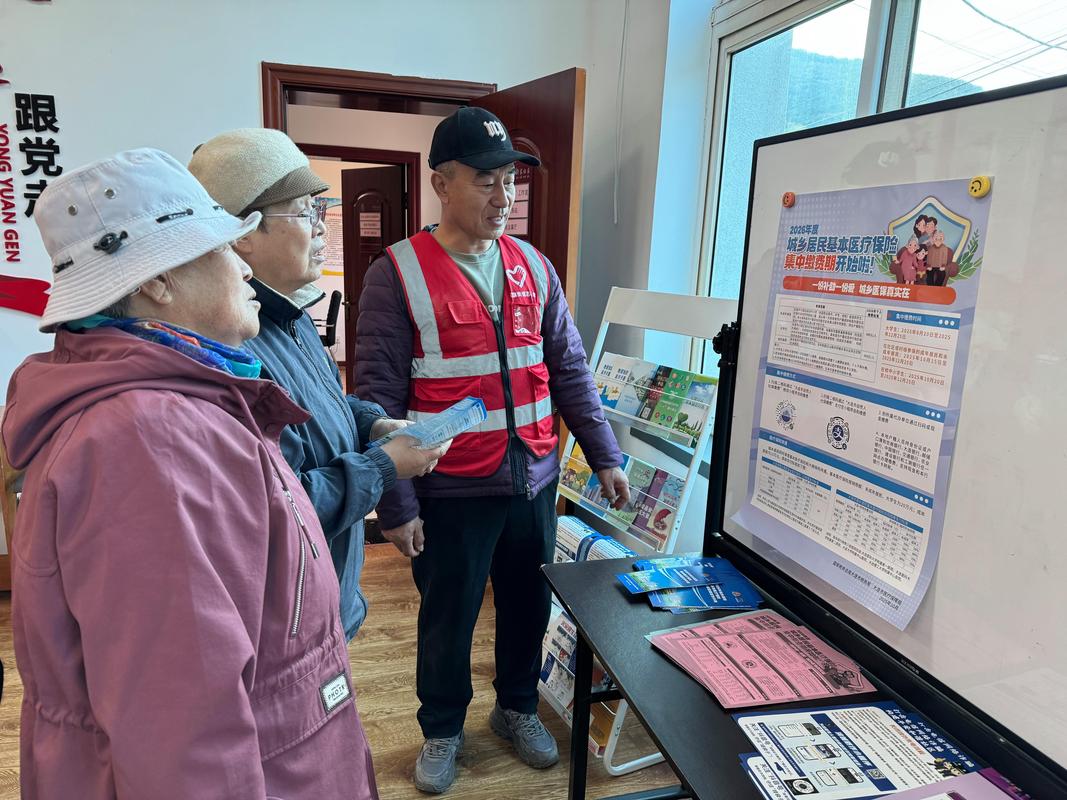
那医保兜不住的部分呢?比如刚才李叔遇到的,摔伤之后的门诊费用、骨折之后买护具、请居家护工的钱,这些医保报销范围外的支出,才是商业老年保障能补的缺口。但这块的认知,好多人错得离谱。
别被销售忽悠着乱买:老年保障的常见坑真的太多了
说实话,这两年在社区帮着看了不下几十份老人手里的保单,好多都是被小区门口摆摊的销售忽悠着买的,交的钱贵不说,真到要用的时候,啥都报不了。
有个阿姨去年被人拉着听了一场养生讲座,顺道被忽悠着买了个”终身防癌保障”,一年交四千多,交了才发现,这个产品只保癌症相关的治疗费用,她最担心的摔了、扭了、心脑血管出问题的情况,一概不赔。还有的老人被忽悠着买了所谓的”高收益养老产品”,说一年能拿多少分红,最后才发现是要连续交十年,要是提前取,本金都拿不回来。
给老人挑保障类产品的时候,最先要搞清楚的是”这个东西保什么,什么情况不赔”,而不是”一年能拿多少分红,交多少年能返本”。
别信口头承诺。
我之前遇过一个叔叔,买意外类保障的时候,销售跟他说就算是在家洗澡滑摔了也能全报,结果真摔了去申请理赔,才发现合同里写了”故意在湿滑区域行走导致的意外不在保障范围内”,最后报的钱连医药费的零头都不够,他坐在社区办公室念叨了快半小时,说当时就信了销售的话,连合同最后那几页小字都没看。
好多人觉得,老人年纪大了,只要配个意外保障就够了。这话其实只说对了一半——意外类的保障确实是老年保障里实用性很强的部分,毕竟老人反应慢,摔一下、烫一下、被东西砸到的概率比年轻人高太多,但也要注意看条款里的细节,比如对”意外”的定义、报销的范围、有没有免赔额,这些都直接关系到真出事的时候能报多少。
别等出了事才补:老年保障的配置节奏真的别赶
我发现好多人给老人做保障的时机,全是被”刺激”出来的——要么是邻居家老人摔了住院掏了好多钱,要么是自己家老人刚住完院,这时候急急忙忙想补,往往才发现,好多保障类的产品,对年龄、健康状况是有要求的。比如有的意外类保障最高承保年龄是80岁,有的健康类保障,要是老人有三高、糖尿病、肺结节啥的,可能根本就没法正常投保。
但真的不用焦虑。
也不用一步到位买最贵的。比如家里老人刚过60,身体还硬朗,先把每年的医保费用按时交上,再把最容易遇到的意外风险的缺口补上,慢慢根据身体情况调整就行。要是老人已经快80了,有严重的基础病,好多健康类产品投不上,那就别硬凑,把医保的报销规则用明白,平时家里多注意点卫生间防滑、楼梯扶手加固,比啥都强。
还有个细节要提醒大家:好多保障类产品是有等待期的,刚买完没几天就出险,是不在保障范围内的,这些内容真的要提前跟家里老人说清楚,别到时候以为能赔,结果白跑一趟。
对了,别觉得买了保障就万事大吉。就像你给家里装了灭火器,也得平时定期检查有没有过期对吧?老人的保障也是一样,每隔个一两年翻出来看看,有没有断缴,保障范围是不是跟现在的身体情况匹配,比啥都强。
最后要跟大家提个醒:所有保障类产品的保障范围、免责条款、等待期、续保规则、理赔要求,全部以保险合同和保险公司官方的正式说明为准。这篇内容只是给大家做基础的科普参考,不构成任何投保建议,也不推荐任何具体的保险产品哦。
作者|dananjin
排版|dananjin
审核|小准