上周六在小区滑滑梯旁边撞见张姐的时候,她正抱着刚输完液的4岁儿子蹲在路边揉眼睛。
娃小脸烧得还红着,手里攥着半块没吃完的溶豆。
她叹着气跟我吐槽,这次得肺炎住了5天院,少儿医保报完自付了快八千。想起之前被推销的人说,给娃买带返还的保险划算,咬咬牙攒了三个月工资,每年交六千多,交10年,满期能返120%。结果这次翻合同才发现,那破产品根本不含普通住院医疗责任,连个门诊报销都没有。
钱花了。
事没用上。
换谁不闹心?
先掰明白:育儿保障到底是在兜什么底?
很多人一提到给娃做保障,第一反应就是“我要给娃买适配的,保长期的,啥都能赔的”。先别急。你先想想,从娃出生到长大,会碰到的风险到底是啥?
无非是几个:平时磕了碰了摔了要去门诊,感冒发烧肺炎要住院,万一碰到个比较严重的疾病,要花一大笔钱,还要家长停工照顾。
至于那种“娃不在了能赔多少钱”的责任?真的没必要放在第一位。
未成年人没有家庭经济责任,根本不需要优先配置身故类保障。我见过挺多案例,家长给刚满月的娃买了每年交一万多的终身寿险,自己连个200多块的补充医疗都舍不得买。真要是哪天家长出点事,收入断了,别说给娃交保费,连娃的奶粉钱都成问题。
说白了,育儿保障从来不是给娃买一份“完美的礼物”,是给整个家的现金流搭个缓冲垫——别因为娃生个病,就得掏空攒了好几年的旅游基金,或者动给老人看病的钱。
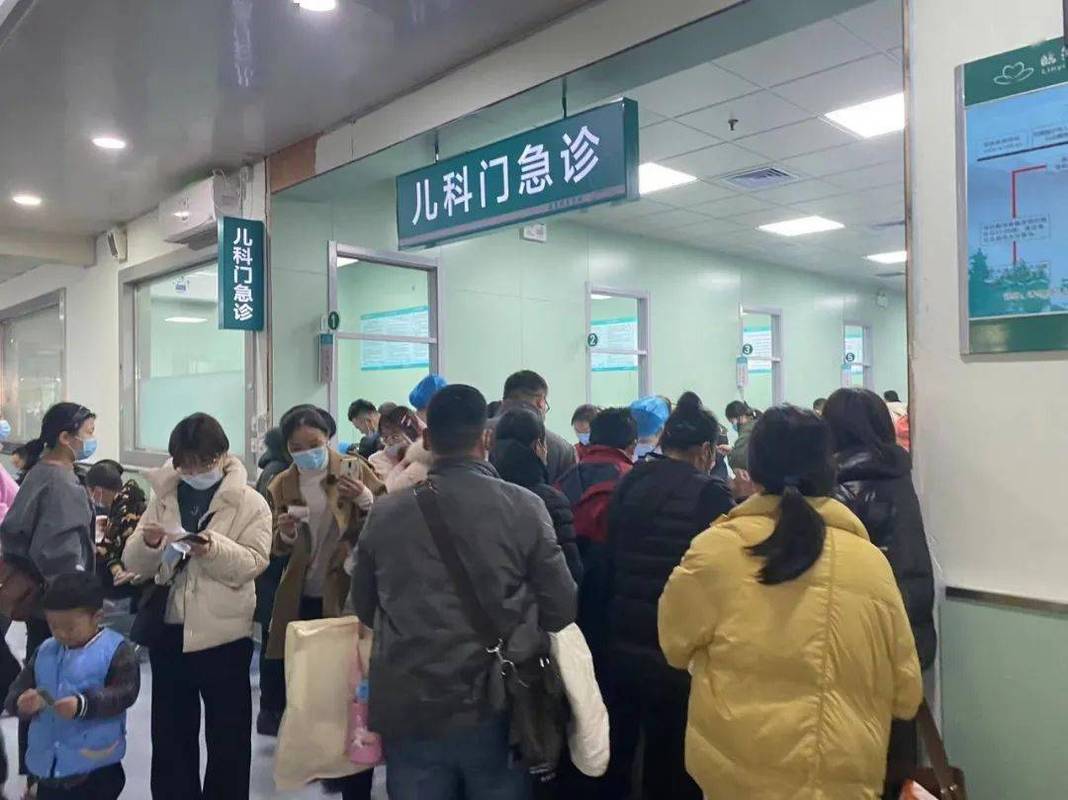
别踩坑:这些育儿保障的常见误区,我见一次叹一次
说实话,做社区科普这三年,我碰到的育儿保障误区,真的能列满三页A4纸。
第一个常见的误区:觉得贵的就是好的。
就像开头的张姐,觉得每年交大几千的肯定比几百块的靠谱,结果买的全是和日常风险不沾边的理财型责任。保障类的责任没配齐之前,所有带返还、带分红的附加责任,大概率是没法帮你兜住当下的风险的。你想啊,真要是住院要交押金的时候,那点十年后才能拿回来的返还金,能帮你垫上当下的住院费吗?
第二个误区:有少儿医保就万事大吉了。
真不是。少儿医保是国家给的基础托底,一年几百块,不管娃有没有小毛病都能办,当然要第一时间给娃上。但你要清楚,医保是有报销范围的:自费药、进口耗材、ICU里的部分特殊治疗项目,很多都是不在报销目录里的。我前两年碰到个邻居家的娃得川崎病,光丙球蛋白就用了12瓶,一瓶六百多,全是自付,医保报完自己掏了快两万。要是这部分费用完全靠家里扛,对普通工薪家庭来说,真的不是个小数目。
第三个误区:给娃的保障必须一步到位保终身。
很多销售一上来就跟你说,“现在买保终身的,越年轻买越便宜”。话是没错,但你要想想,娃从3岁长到18岁,要经历幼儿园、小学、中学好几个阶段,小时候容易得的是肺炎、手足口这类小病,上学之后碰到的更多是运动受伤、校园意外这类风险。一上来就把二三十年的保障全锁死,占了太多预算不说,万一以后产品迭代了,有更适配的责任,你反而被之前的保单绑住了手脚。
对了,还有个特别容易被忽略的坑:很多人给娃买保障的时候,健康告知随便勾,觉得“我家娃身体倍儿棒,啥问题没有”。比如娃小时候得过轻微肺炎,或者有反复湿疹的记录,买的时候没如实说,真等到后续因为相关问题住院申请理赔的时候,就容易出纠纷。
搭基础育儿保障的顺序,真的没你想的那么复杂
很多人一想到要给娃做保障,就头大,觉得要研究几十上百款产品,要对比半天,累都累死了。其实根本不用搞那么复杂,顺着优先级来就行。
第一步,先把少儿医保给办了。
这个是所有保障的基础,没有等待期,没有健康限制,交一年保一年,几百块钱就能兜住基础的住院费用。不管你之后还要买啥,这个先落实。
第二步,配能覆盖日常住院、大额医疗支出的补充保障。
这里要提醒一句:所有涉及健康告知、等待期、续保规则、免责条款的内容,一定要逐字逐句看保险合同的原文,别光听销售口头承诺。比如有的产品等待期是30天,有的是90天,等待期内因为疾病住院是没法申请理赔的;有的产品是不保证续保的,要是之前申请过理赔,第二年可能就没法接着买了。这些细节,合同上写的才作数,谁跟你打包票都没用。
第三步,配能覆盖重大疾病风险的保障。
说白了,就是万一娃碰到比较严重的疾病,比如白血病、严重川崎病这类情况,能一次性给一笔钱,不管是用来给娃补营养,还是家长请假几个月在家照顾没法上班的收入损失,这笔钱都能灵活用。
哦对了,千万别忘了——家长自己的保障,才是娃兜底的育儿保障。
别把全家80%的保费都砸在娃身上,自己连个基础的医疗保障都没有。你想啊,要是家长因为生病没法正常工作,收入断了,哪怕给娃买了再多的保险,后续的保费交不上,娃的日常开销、看病的钱从哪来?
真的,给娃搭保障之前,先看看自己的保障缺口补上了没。
我经常跟社区里的宝妈说,别把保险想成能“包治百病”的神药,它就是个财务工具。
你平时攒钱,是为了遇到事的时候手里有余钱。买保障,就是怕万一遇到个超出预期的大额支出,把之前攒的钱一下子掏空了。没有谁买了保险就一定不生病,也没有谁不买保险就一定会出事。
别被人忽悠着一冲动就买一堆用不上的责任,也别因为之前听说过理赔纠纷,就完全否定这个工具的作用。
以上内容仅为保险科普学习参考,不构成任何投保建议,不推荐、不代理任何保险产品,不承诺任何核保结论、理赔结果,所有保险相关的保障责任、免责范围、投保规则,均以保险公司官方发布的正式保险合同条款为准。
作者|dananjin
排版|dananjin
审核|柚子