上周陪闺蜜小棠跑保险公司柜台。
她买的百万医疗险,前几天急性肠胃炎上吐下泻,在急诊挂了两天水,花了两千多,拿着发票去理赔,被柜台人员一句“不在保障范围内”挡了回来。
她当场就炸了,拍着柜台说“你们这保险都是骗子!当初销售说生病住院都能报,我这急诊花的钱凭啥不算?”
柜员没跟她争,翻出合同指着一行字给她看:保障责任里写的是,等待期后在二级及以上公立医院普通部接受住院治疗、指定门诊手术、急诊留观超过72小时的合理医疗费用,按约定比例赔付。
小棠挂水的两天,都是看完就走,根本没办留观手续。
她当时脸一下子就红了,攥着发票站在那抠手机壳,半天憋出来一句“他当初根本没跟我说还要留观啊”。
你以为的“确诊就赔”,可能差了十万八千里
真的别觉得这种事少见。
我平时在社区帮大家整理保险常识,前前后后接触了快两百个理赔纠纷的案例,一半以上的矛盾,根源都来自对条款的想当然。
就拿很多人熟悉的重疾险来说,十个人里有八个会觉得“只要确诊合同里列的重大疾病,保险公司就得直接赔钱”。
真不是。
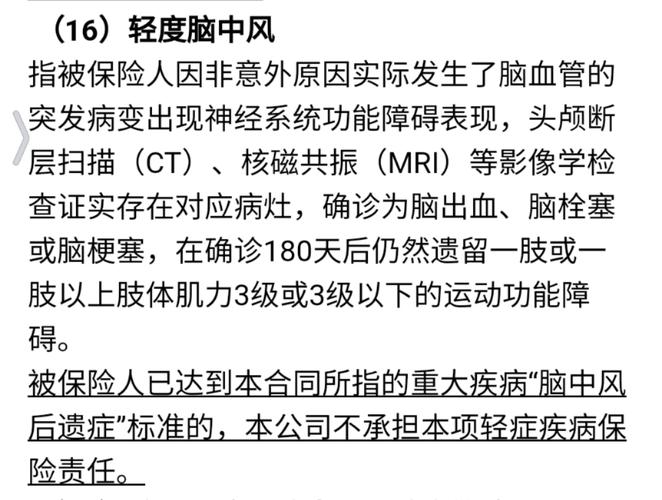
比如常见的脑中风后遗症,条款里的赔付要求根本不是“确诊脑出血/脑梗塞就赔”,而是要在疾病确诊180天后,仍然遗留至少一种约定的功能障碍——比如一侧肢体肌力低于3级、无法独立完成日常吃饭穿衣这些动作、或者语言能力完全丧失,达到标准才能赔。之前有个张叔,突发脑出血送医抢救回来,住了一个月院,回家养了俩月就完全恢复了,连拐杖都不用拄,拿着确诊书去申请重疾理赔,被拒了之后也觉得保险公司不讲理,直到把条款里的那串后遗症要求读了三遍,才知道自己从一开始就理解错了。
还有原位癌,很多人听到“癌症”两个字就觉得肯定在重疾赔付范围内,实际上现在的重疾定义里,原位癌属于轻度疾病范畴,按轻症的比例赔付,根本达不到重疾的赔付标准。
你说保险公司故意挖坑?倒也不是。这些赔付条件从合同生效那天起就明明白白印在纸上,只是大家买的时候,要么是听销售口头讲了个大概,要么是自己凭着对“重大疾病”的常识想当然,根本没把这些细节当回事。
你忽略的“小字部分”,才是理赔时的关键裁判
不过话说回来,也不能全怪大家粗心。现在的保险合同动辄几十页,密密麻麻的专业术语堆在那,换谁拿到手都头大,谁愿意逐字逐句抠那些看着就头疼的文字啊。
但问题是,很多真正影响理赔结果的内容,恰恰是那些你不想看的“小字部分”。
就比如健康告知。很多人买保险的时候,销售一句“这个产品很宽松,有小毛病也能投”,就把所有需要填的告知问卷全选了“无异常”。真等到出事申请理赔了,保险公司一查既往就诊记录,发现你三年前体检查出甲状腺结节3类没告知,直接就给出拒赔结论。
我之前遇到个大哥,买了份带身故责任的重疾险,去年爬山失足摔成重伤,抢救了半个月没救回来,他爱人拿着保单去理赔,才查出来他当初填健康告知的时候,故意瞒了自己有先天性心脏病的病史。最后保险公司按条款约定,因为故意未如实告知,直接解除了合同,连保费都没退。他爱人在接待室哭的直抽抽,我们看着也难受,但合同写的明明白白,这种情况真的没什么通融的空间。
还有等待期。很多人以为买完保险第二天生病就能赔,实际上不管是医疗险还是重疾险,都有一段等待期——医疗险一般是30天,重疾险可能是90天或者180天,等待期内因疾病发生的医疗费用、或者确诊重大疾病,保险公司是不承担赔付责任的。有个小姑娘刚买完医疗险第10天,就查出了肺炎住院,找过去理赔才知道在等待期里,只能把交的保费退回来,根本报不了住院费。
真的,别等理赔的时候才想起翻合同。那些印在条款里的小字,不是用来为难人的,是从一开始就把双方的权利义务说的清清楚楚,省得后面扯皮。
别拿生活常识套保险,这3个误区特别容易踩
很多人读条款的时候,总喜欢拿自己的生活经验往上面套,套着套着就歪了。
第一个误区,觉得“只要是社保报过的费用,商业保险就肯定能报”。真不是。很多医疗险的报销范围,是限定在“社保目录内的自付部分”,如果你用的药、做的项目不在社保目录里,哪怕是医生说必须用的,也不一定能报。还有些带特药责任的产品,要求特药必须在指定的药店购买、且符合条款里列的适应症,你自己随便在外面买的靶向药,是不在报销范围内的。
第二个误区,觉得“只要是突然受伤,就属于意外险的赔付范围”。保险里对“意外”的定义,是同时满足外来的、突发的、非本意的、非疾病的四个条件,少一个都不算。比如你走路踩滑摔了一跤,算意外;但你长期伏案工作攒出来的腰间盘突出,哪怕是某次搬东西突然疼的直不起腰,本质上是疾病长期积累的结果,不算意外,走不了意外险的理赔。
第三个误区,觉得“写了保证续保,就是一辈子都能买”。其实保证续保的意思,是在条款约定的保证期间内,保险公司不能因为你之前出过险就单独拒保,也不能给你一个人单独涨保费,但这个保证期是有时间限制的——比如保证续保6年、20年,等保证期到了,产品停售了,你是没法接着买的,得重新找符合投保要求的产品,重新走健康告知。
对吧,你总不能觉得买个保险,就能让保险公司给你兜底一辈子,哪有那么好的事。
说实话,我从来不会劝大家买多少保险,也不会说保险是万能的。但既然花了钱买保障,真的别在最关键的读条款这一步偷懒。买之前花个半小时,把合同里的保障责任、免责条款、等待期、续保规则这几部分翻一翻,遇到看不懂的专业术语,就找官方客服问清楚,别全听销售的口头承诺——毕竟销售说的话,是没有合同效力的。
哦对了,还有个小提醒,拿到正式合同之后,一般还有10到15天的犹豫期,这期间你要是觉得条款跟当初说的不一样,是可以全额退保费的,别拿到合同就往抽屉里一塞,等过了犹豫期才反应过来不对,那时候再退就亏了。
以上内容仅为保险知识科普分享,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品。涉及具体投保、理赔相关问题,请以正式保险合同条款以及保险公司官方渠道的公开说明为准。
作者|dananjin
排版|dananjin
审核|见微