上周三半夜两点多,楼下张姐在业主群连发了十几条语音,说娃烧到39度8要去急诊,之前给娃买的那个能报门诊的保险到底是啥来着?她翻了三个包,手机里存了七八个保险公司的公众号,翻了快俩小时才找到对应的保单,等她把保单号报给急诊收费处的时候,娃都输上半袋液了。
我第二天早上下楼取快递碰到她,她还在拍脑袋懊恼,说之前买的保险从来没仔细归置过,攒了快6年,抽屉里、钱包夹层、甚至之前的旧手机里,东一份西一份,真要用的时候全乱套。
你攒的不是保单,是一堆没被归置的“安全感碎片”
其实好多人都这样。你以为你攒了一堆保障,真到要用上的时候,全是没被归置的“安全感碎片”——有的保单早过期了,有的是重复买的,有的连保的是谁都搞混了。
我上个月帮对门刚退休的王阿姨整理过一次保单,她一开始还不好意思,说自己买的多,怕我笑话。结果翻出来的东西真的杂:2018年去银行存定期被推荐的一份年金险,2020年给小孙子买的重疾险,2022年自己骑电动车时被推销的驾乘意外险,还有去年公司给退休员工交的补充医疗,甚至还有一份2016年买的、早就停缴两年多的重疾险,她自己完全忘了。纸都放得发潮,边角全卷起来,有的缴费记录写在超市购物小票背面,字都晕开了一半。说真的,要是哪天王阿姨真的需要理赔,她光找保单就得费半天劲。
理保单根本不用搞复杂表格,记好4个核心信息就够
好多人一听到“整理保单”就头大,觉得要做那种列了几十列的excel表格,要把每一条条款都抄下来,填两行就嫌麻烦扔一边。真的犯不上。普通人整理,根本不需要那么复杂。你只要把每一份保单的四个核心信息记清楚,存在手机备忘录里,或者贴在冰箱门上,比啥模板都好用。
第一是被保人是谁。别到时候把老公的意外险当成自己的医疗险,找错了保险公司,白跑一趟。
第二是保啥内容。是管住院费用报销的,还是重疾确诊一次性赔钱的,还是意外磕碰能报门诊的,搞清楚边界——别拿着一份年金险去申请住院报销,那肯定不对。
第三是交多久钱、保到啥时候。比如有的意外险是交一年保一年,到期忘了续保就直接断了;有的重疾险是交20年保终身,别稀里糊涂交了两三年就停缴,之前攒的保障就失效了。
第四是出事了找谁申请。是打保险公司的全国统一客服电话,还是走官方公众号线上申请,还是联系当时对接的业务员,把对应的保单号和联系方式单独记好。
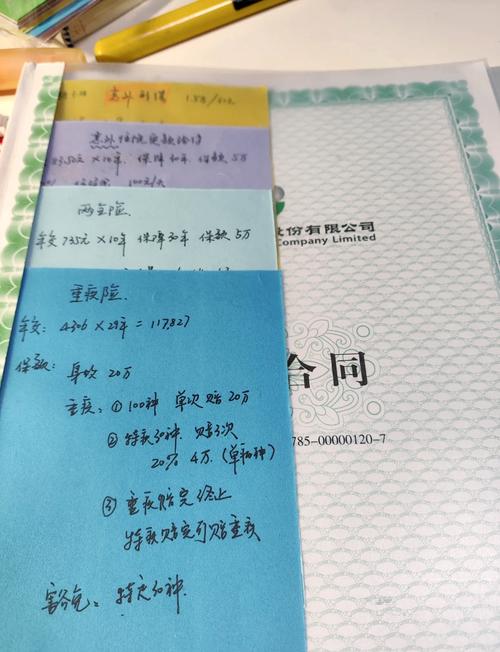
我自己整理的时候,就拿了个普通的横线本,字歪歪扭扭的,每一行写一个保单,不用搞什么花里胡哨的分类。字丑没关系。自己能看懂就行。之前有个朋友跟我说,他之前用那种全网吹的“专业保单整理模板”,光填险种分类就填了一个多小时,最后模板存在电脑里,半年都没打开过。真没必要。整理的核心是方便自己找,不是做给别人看的。
这几个整理时容易踩的坑,我帮你提前数清楚
整理保单不是把所有纸堆在一起就算完,有几个常见的小坑,好多人踩了都不知道。
第一个坑:觉得保单越多保障越足。其实好多保单是重复的。比如你自己先后买了两份住院医疗险,真的申请理赔的时候,也只能按实际花费报一次,多交的保费其实是浪费的。不过话说回来,也不是说买重复了就亏,毕竟每个人的需求不一样,整理的时候就是把这些信息捋顺,自己心里有数就行,不用非得跟风去退或者去加保。
第二个坑:只记缴费时间,忘了看关键条款。比如有的意外险是不赔高风险运动的,你去户外徒步摔了,找的时候才看到条款里写了相关免责内容,着急也没用。整理的时候扫一眼对应的免责范围、等待期、续保规则,记个大概就行,具体细节一定要翻保险合同原文,别听谁口头说啥就是啥。
第三个坑:把失效的保单当成有效保障。之前有个小姑娘找我聊天,说自己有50万重疾保额,完全不用慌,结果翻出来保单一看,已经断缴快3年了,合同早就失效,之前交的钱都按现金价值退回去了,她自己完全没印象。这种情况真的挺可惜的。
其实整理保单从来不是为了让你多买新保险。就是为了在真的需要用到的时候,不用像张姐那样在急诊室翻得满头汗,也不用因为记错了保障范围,白跑好几趟理赔窗口。你花个半小时,把抽屉里的旧保单都翻出来,对着四个核心信息记一遍,真的比你刷一下午短视频看各种保险测评有用多了。对吧?毕竟咱们买保险本来就是图个踏实,总不能真出事了,连自己有啥保障都搞不清。
对了,提醒一句:所有涉及到保险责任、免责条款、理赔流程、续保要求的内容,一定要以保险合同上的官方说明、保险公司的公开信息为准,别信网上的零散攻略,也别信谁拍胸脯的口头承诺。
合规说明:以上内容仅为保险科普知识分享,不构成任何投保建议、核保结论或理赔承诺。内容仅供学习参考,如有相关保障需求,请仔细阅读对应保险合同条款,通过官方渠道咨询了解。
作者|dananjin
排版|dananjin
审核|乐乐