上周三傍晚我在小区滑滑梯旁边蹲着想捡掉在草里的泡泡机,被同楼的林姐拍了下肩膀。她怀里揣着刚满4岁的小儿子,娃手里还攥着半根融化的绿豆冰棍,粘得满手都是。她皱着眉把手机屏幕递到我眼前,是某保险代理人发的长段语音转的文字,说什么“孩子是家里的碎钞机,没保险就是裸奔”,给她算的一年要交快两万的套餐,从重疾到教育金全配齐,她算来算去觉得不对,又说不上哪里不对。
我当时听完就笑了。
真的。
这场景我这两年碰到没有十次也有八次了,好多家长一提到给娃买保险,脑子就先乱成一团,总怕买少了对不起娃,买错了被人坑,被销售几句“为了孩子好”的话架着,稀里糊涂就把字签了。
先搞懂:儿童保险根本不是“买得越贵越值”
别着急掏钱包。
很多家长刚当爸妈的时候,总觉得要把全世界最好的都塞给娃,连保险都要挑听起来“保障全、能返钱、老了还能领”的,算下来一年交的钱快占了家庭年收入的五分之一,反而把家里顶梁柱的保障给空着——这就像盖房子先给阳台贴金箔,承重墙漏风都不管。
要知道,小朋友作为没有独立收入的家庭成员,面临的核心风险从来不是“未来老了没钱养老”,更不是“读大学的时候学费不够”——这些都是可以通过长期储蓄慢慢规划的事,真正会把一个普通家庭拖垮的风险,是孩子万一得重大疾病要承担的高额治疗费,是日常跑跳磕碰产生的意外医疗支出,是陪护孩子过程中家长中断收入带来的经济缺口。
好多人一上来就给娃买那种带身故责任的储蓄型重疾,算下来比纯保障型的贵了快一倍,其实对于小朋友来说,身故带来的经济损失根本不是核心风险——法律对未成年人的身故赔付保额本来就有明确上限,你花再多钱买高保额,真到涉及身故责任的时候,能赔的金额也是受规则限制的,多花的那部分钱,本质上是没必要的支出。
这里要重点说一句:少儿医保是所有儿童保障的基础,千万别嫌每年交那几百块麻烦。不管你最后买不买商业保险,先给娃把户口上的少儿医保办下来,门诊住院都能按比例报,是国家给的兜底福利,没有任何门槛,比啥商业保险都实在。
那些被吹得神乎其神的儿童险种,到底边界在哪
我从来不会说某个险种不好,每个险种的存在都有它的作用,但很多销售为了卖产品,总喜欢把一个险种的作用吹得天花乱坠,好像买了这一个,就啥风险都能覆盖了——哪有那么好的事。
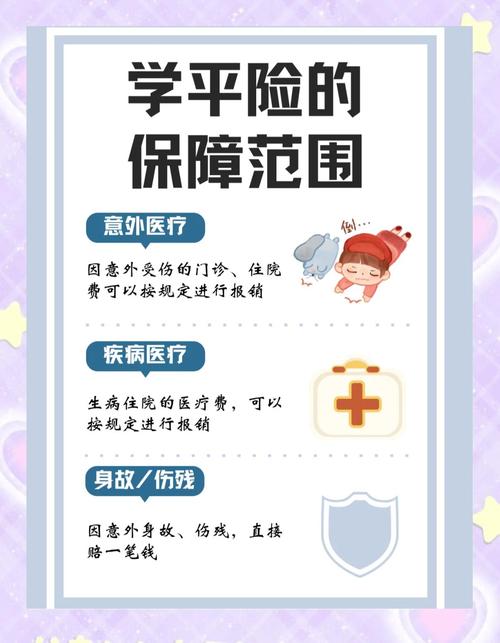
就说大家最常听的意外险。小朋友本来就皮,爬高上低的,摔个跤卡个缝,被猫抓个咬个,都是常事。意外险保的就是这些突发的、外来的、非疾病的伤害,比如摔破了头去急诊缝针能报销,要是因为意外造成伤残的情况,会按对应比例给赔付。
这里要提个醒,看意外险的时候别光看宣传的高保额,重点看免责条款里有没有把常见的小朋友意外场景排除在外。比如很多产品会明确说明,对被保险人参与高风险运动、故意行为导致的伤害不赔,这些条款具体怎么约定,一定要看合同原文,别光听销售的口头介绍。
然后是大家常说的医疗险。它的作用很简单,就是补少儿医保报不了的那部分缺口——比如住院的时候用的自费药、进口的固定器材,医保按比例报完剩下的钱,符合合同要求的可以走商业医疗险报销。之前碰到个家长,去年给娃买了份医疗险,没仔细看续保条件,年底娃因为肺炎住了一次院,今年申请续保的时候直接被拒了,急得在业主群里问有没有能兜底的产品。这种时候才知道,原来续保的规则、健康告知的要求,才是医疗险最核心的部分,那些宣传的“能报几百万”的保额,在真正的理赔场景里根本没那么重要。
再就是重疾险。很多人对儿童重疾险有误解,觉得一次性给的几十万就是全用来交医院治疗费的,其实真不是。大部分情况下,少儿医保加商业医疗险已经能覆盖掉大部分的治疗费用,重疾险赔的那笔钱,更多是用来补家长因为陪护产生的收入损失——比如娃得大病了,爸妈至少有一个人要连续几个月甚至一两年没法正常上班,房贷要还、家里的生活费要出,这笔钱就是填这些缺口的,不是让你拿着钱去医院结账的。
给娃配保障前,先把这几个常见的坑踩明白
说实话,我做社区科普这两年,见过太多家长在给娃买保险这件事上踩坑,总结下来其实就那么几个共性的问题,提前想明白,能少花好多冤枉钱。
第一个坑,就是把所有预算都砸在娃身上,家里的大人啥保障都没有。之前楼下的邻居,给娃每年交八千多买了带返还的重疾,结果自己骑电动车上班被刮了,住了半个月院,花了三万多,因为自己啥商业保险都没有,全是掏的家里的积蓄,连娃第二年的保费都差点凑不出来。你想啊,大人本来就是娃最大的保障,要是大人因为意外或者疾病倒下了,没法赚钱了,娃的保费谁来交?给娃配保障之前,先把家里顶梁柱的保障配好,这个顺序千万别搞反。
第二个坑,就是买的时候不认真做健康告知,觉得“小毛病没事,不告诉也能赔”。好多家长带娃看病的时候,因为黄疸、普通肺炎、轻微的过敏住过院,买保险的时候销售一句“这个不用写,不影响理赔”,就真的啥都不填。真到申请理赔的时候,保险公司调取既往的就诊记录,发现有没告知的情况,最后产生纠纷,吃亏的还是自己。所有健康告知的内容,一定要按照保险公司的官方要求如实填写,有拿不准的地方直接找官方客服确认,别信任何口头的“包过”承诺。
第三个坑,就是基础保障还没配齐,就急着给娃买储蓄型的教育金。好多销售把教育金吹得神乎其神,说什么“现在每年存两万,等娃上大学就能领十万,比存银行划算”。你仔细算算账就知道,这类产品的流动性特别差,要是中途急着用钱想取出来,可能连本金都拿不回来。如果家里连3-6个月的应急备用金都没攒够,大人的基础保障都空着,真的没必要先碰这类储蓄型的产品。毕竟保险的核心作用是扛未知的风险,不是让你靠它赚高收益的。
最后啰嗦两句哈。
上面说的这些都是我做社区保障科普这两年攒的实在经验,所有内容都只是保险知识科普,不构成任何投保建议,也不推荐任何具体的保险公司或产品。大家不管最后选择什么保障方案,都要以正式的保险合同条款、保险公司的官方说明为准,别被制造焦虑的话术带着走,别冲动消费。
毕竟给娃配保障,本质上是给家里的生活搭个软乎乎的安全网,不是要跟邻居比谁家买的贵、买的多,适合自己家的收支情况,能真的在风险来临时帮上忙,就够了。
作者|dananjin
排版|dananjin
审核|安然