楼下遛弯时聊起:老人能买寿险吗
2026-10-03 06:18:59
前几天在小区楼下遛弯,碰到一楼的张阿姨拉着我问,说儿子想给她和老伴买份寿险,问靠谱吗。周围几个乘凉的叔叔阿姨一下围过来,七嘴八舌说自己也接到过推销,就是拿不准——老人到底能不能买寿险啊?
先搞懂:你想给老人买寿险,到底图啥
很多人说起寿险,第一反应是给年轻人买的,养家的人身故了给家人留钱。怎么会想到给老人买?其实问这个问题的,大多是子女。说白了无非两种情况:一种是怕老人走后,办后事的钱要子女掏,想提前用寿险覆盖这笔开支;另一种是想给老人走后再留一笔钱给孙辈,算是补一份心意。
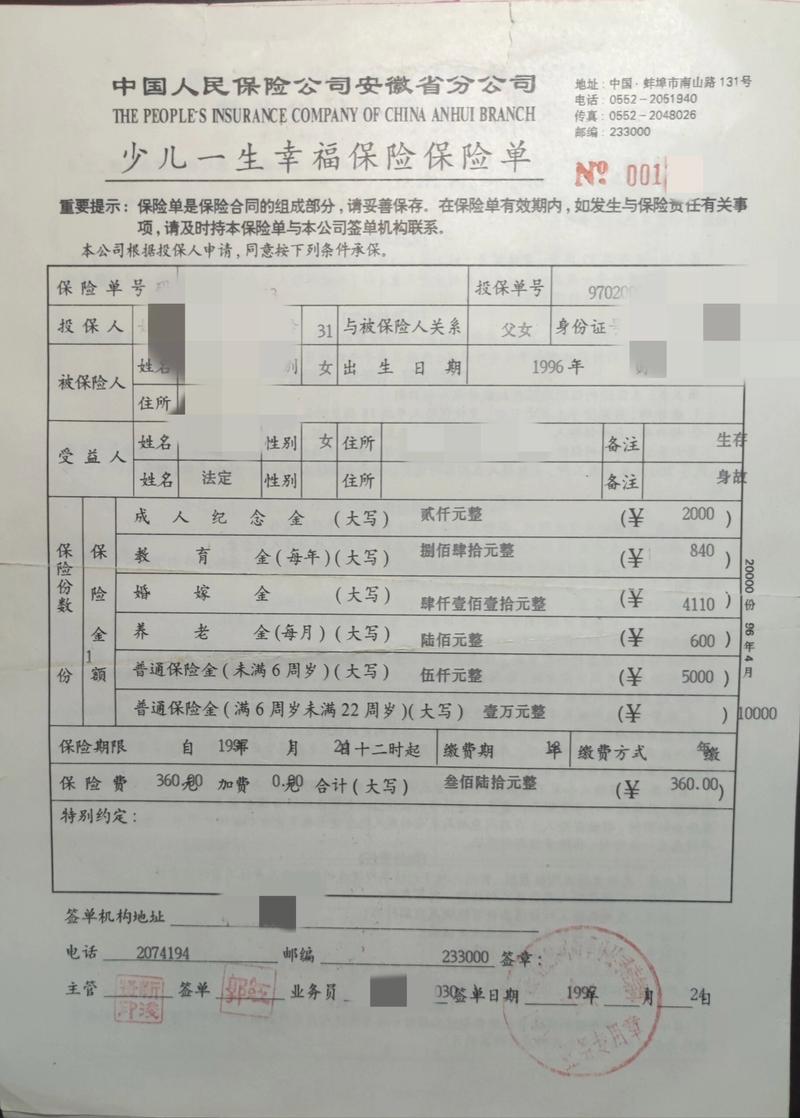 子女陪老人填写寿险投保单实拍
也有少数情况,老人自己名下还有没还清的债务,比如前些年凑钱给孩子买房,自己贷了点款,怕自己走了债务落到孩子头上,也会想到买寿险。寿险的本质本来就是身故后给受益人留钱,从这个逻辑说,不管是谁买,只要符合要求都能买,没什么能不能的,只有合不合适的问题。
老人买寿险,会卡在哪几道门槛
说实话,老人买寿险的门槛,比年轻人高多了。第一道就是年龄关。市面上绝大多数常规寿险,投保年龄上限大多是60周岁,少数放宽到65或者70周岁,超过70岁的,几乎找不到能买的常规寿险。第二道是健康告知关。上了年纪的人,谁没个高血压、糖尿病、冠心病?常规寿险健康告知严,这些常见病一抓一个准,根本过不去告知。还有第三道,保额和保费关。就算年龄和健康都过了,给老人的寿险,大多不会给太高保额,很多限制在10万到30万之间,而且年龄越大,保费越贵,不少超过65岁的老人,交二十年保费,总保费加起来都比身故能赔的保额还高,这就是常说的保费倒挂。
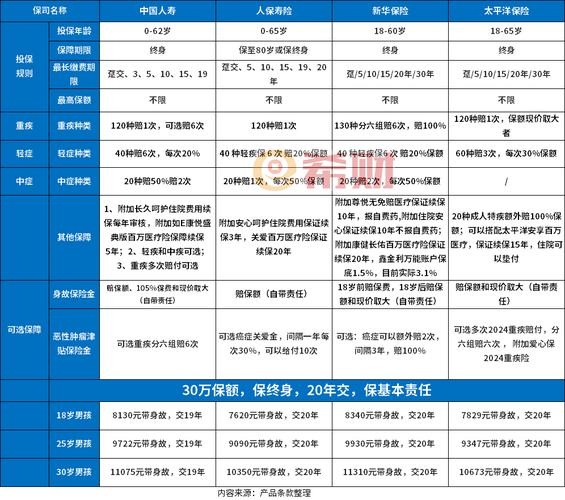 不同年龄老人寿险投保门槛对比表
现在市面上也有一些号称“老人就能买”“不用健康告知”的寿险,说白了大多是定额防癌寿险或者是带身故责任的意外险,不是我们常说的普通寿险,买的时候一定要看清楚保障责任,别稀里糊涂签了字。不过话说回来,不是说这类产品不好,就是得匹配你的需求,别被销售的话带偏。
哪些情况值得买,哪些没必要碰
 哪些情况值得买,哪些没必要碰
我整理了几个常见的场景,大家可以对着看。如果是这几种情况,可以考虑:第一种,老人名下还有没结清的大额债务,比如经营性贷款或者房贷,未来可能要子女继承债务的,买一份对应保额的寿险,把债务覆盖掉,对子女是个保障。第二种,就是单纯想提前预留出丧葬费、后事开销,不想让子女出钱,那可以买一份低保额的、能过健康告知的产品,要求不用高,够花就行。
那哪些情况真的犯不上?比如说,老人已经75岁了,你想买寿险,就是想多留几十万给孙辈读书。算算账,总保费快赶上保额了,真的没必要。还不如把这笔钱存起来,现在给孩子花,或者留给老人自己当零花钱,岂不更香?还有一种,就是本来老人已经有了百万医疗险和意外险,觉得缺一份寿险就不完整,硬要买。真没必要,保险是补缺口的,不是凑齐全套的对吧。
很多子女想给老人买保险,其实就是想尽一份心,觉得我给爸妈买了保险,就是我孝顺。这份心能理解,但没必要为了买而买,硬买不合适的,最后白花了钱,也没拿到多少保障,反而落得心里不舒服。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
楼下遛弯时聊起:老人能买寿险吗
文章链接:https://www.xinminbao.com/r/1195.html