昨天在小区菜摊碰着邻楼的张姐,拎着半兜油菜拽着我问,说刚去听了保险公司的产品说明会,业务员死命劝她跟老公做夫妻互保,她拿不定主意,问我到底要不要加。
刚好这事也是很多人买人寿、重疾险都会碰到的,索性整理出来,给大家掰扯清楚。
说人话,夫妻互保到底是什么?
说白了就是你当投保人给你老公买,你老公当投保人给你买。核心吸引力,基本都是冲投保人豁免来的。
啥是豁免?就是投保人万一出事——比如得了合同约定的大病,或者全残之类的情况——剩下没交完的保费,不用交了,被保人的那份保障,照样有效。
就这么简单。没有那么多玄乎的说法。
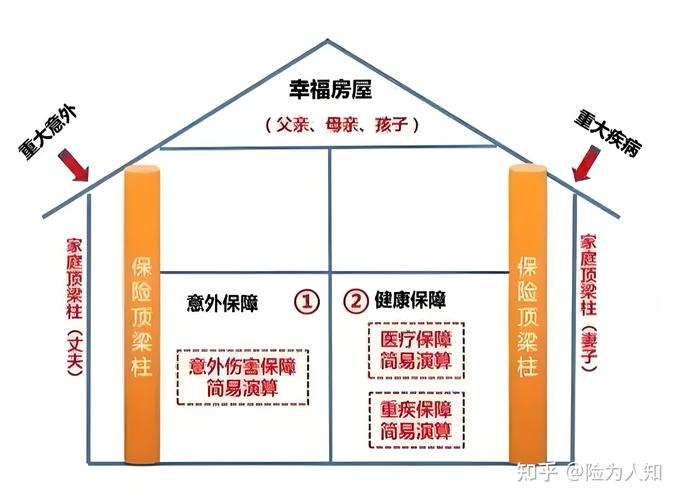
哪类家庭选夫妻互保更合适?
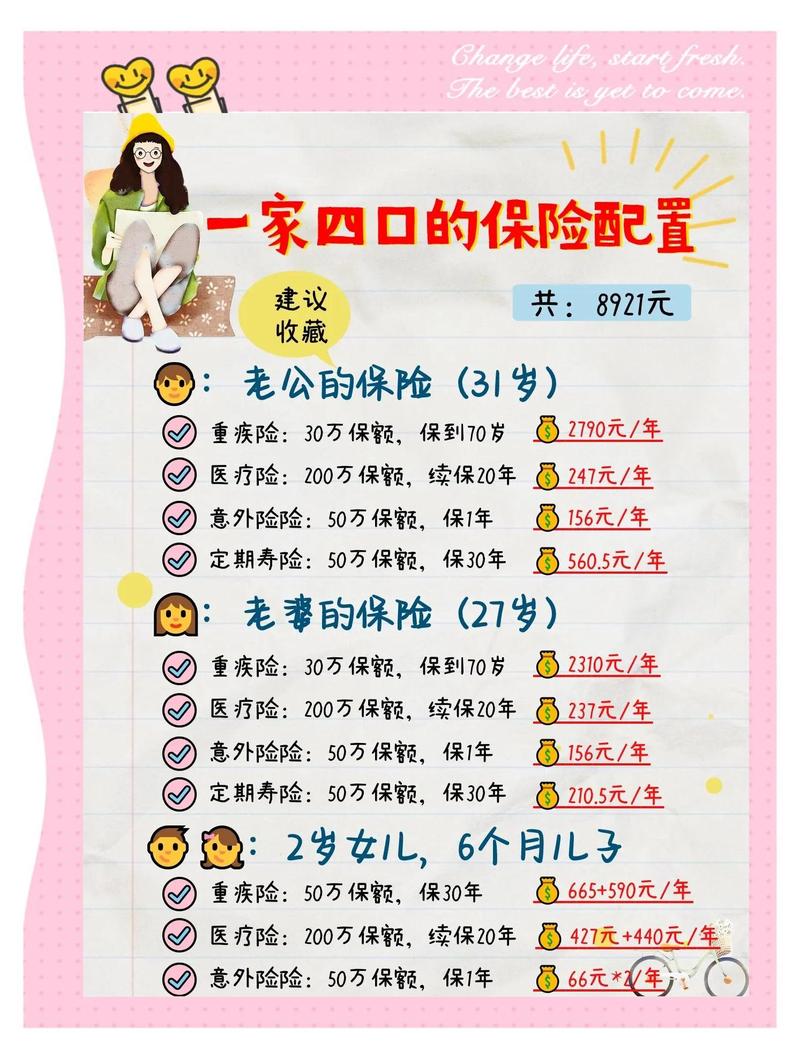
先讲第一种,上有老下有小,房贷还没还完,家庭备用金没攒够的年轻夫妻。
真说句实在话,这个阶段的家庭,抗风险能力真的弱。本来两个人扛着一家的开销,真要是其中一个倒下,另一个不仅要扛收入缺口,还要接着交俩人的保费,压力可想而知。豁免的作用,就是帮你卸掉这部分不必要的担子。
我之前听过一个真实的例子,一对结婚五年的小夫妻,买互保不到三年,男生查出来尿毒症需要长期透析,他刚好是老婆那份保单的投保人,那老婆剩下二十多年的保费,直接免了,保障一分没少。
第二种,两个人收入差不多,都是家庭主要收入来源的。谁歇一阵都影响整个家的现金流,那互保的豁免,就相当于给对方的保费上了个保险,没毛病。
不过话说回来,要是家里只有一个人赚钱,另一方全职顾家,那真没必要硬做互保。本来核心收入都在一个人身上,把投保人出事的概率绑在一起,豁免的意义不大,不如把多花的那点保费,加给家庭支柱的保额,更实在。
还有一种,预算本来就紧,凑保额都凑得咬牙,那也别为了赶时髦加互保,先把保额做足才是第一位的。
那些被传歪了的说法,得掰扯清楚
第一个,“夫妻互保必须要双豁免,不然白买”。
很多人被忽悠着加钱买双豁免,其实大部分重疾险,本身就自带被保险人豁免——就是被保人出事了,自己剩下的保费直接免了。根本不用你额外加钱买。别为了一个听起来好听的词,多掏冤枉钱。
第二个,“夫妻互保离了婚就没用了,白交钱”。
这都哪传的歪理。真要离婚了,只要双方协商好了,直接去保险公司改投保人就行,改完之后,该有的保障照样有,不会凭空消失。哪来的白交钱一说。
第三个,“不买夫妻互保就是不爱对方”。
哦呵呵。这种道德绑架听得我都想笑。买保险是看需求,不是考验感情。你需求不对,硬买就是给自己添负担,跟爱不爱有啥关系?对吧。
说白了,夫妻互保从来不是什么必须选的标准答案,就是给咱们多一个选择而已。你家情况符合,预算够,那就选。不符合,没必要硬凑,别被业务员的话术牵着走。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨