上周接了个读者的私信。
说自己被远房表姐拉着买了份年金险,当时对方坐在家里沙发上,拍着茶几说“交满10年,每年能领3万,比存银行划算多了”,他想着表姐是自家人,不会坑自己,连合同都没仔细翻就签了字。
结果上周翻合同才发现,那笔钱要等到他60岁之后才能领,中途取的话,连一半本金都拿不回来。
说实话,这种事真的见太多了。
很多人对销售误导的认知还停留在“骗子”的层面,觉得那种一眼假的话术才叫误导。其实真不是。
能坑到人的误导,从来都是半真半假的——拿真实的条款当幌子,故意隐去最关键的限制条件,让你在信息差里做决定。
先划边界:哪些行为算真的销售误导,不是你想的那样
先给个明确结论:不是所有你买完觉得“不符合预期”的情况,都叫销售误导。真的构成监管定义上的误导,核心是三个行为:
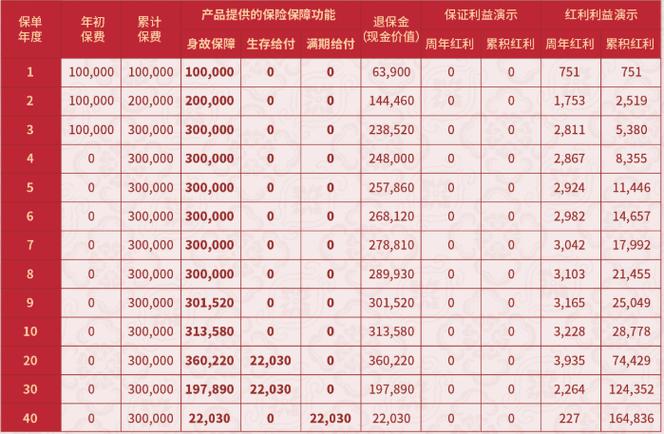
第一,把非保证的利益说成板上钉钉的确定收益。
现在很多储蓄型保险的利益演示,会分低、中、高三档。不少销售为了促单,会直接把高档演示的数字念给你听,绝口不提这部分是不确定的,甚至会拍胸脯保证“这个数肯定能拿到”。
这里必须加粗提醒:所有没有白纸黑字写进保险合同的收益承诺,本质上都属于销售误导。除了合同里明确约定的保证利益,剩下的浮动收益,会受保险公司实际经营情况影响,没有任何人能给你打保票。
第二,故意隐瞒合同里的关键限制条款。
比如卖健康险的时候,绝口不提等待期多久,不说免责条款里哪些情况不赔;甚至在填健康告知的时候,让你“有小毛病也别填,不影响理赔”。
太坑了。
这些限制都是写在合同里的硬规则,真到理赔的时候,保险公司只会按合同来,不会听销售当初说过什么。故意引导你隐瞒健康情况,最后吃亏的是你自己。
第三,偷换概念混淆保险责任。
最常见的就是把意外险的意外医疗责任,说成“只要住院就能报”——可意外险的医疗责任,只赔因为意外导致的住院费用,生病住院是完全不覆盖的。之前有个读者说,被销售忽悠买了份意外险,以为只要住院就能报,结果自己得肺炎住院花了两万多,找保险公司报销才知道,这个意外险只报摔了碰了导致的住院,生病的不管。还有的销售把重疾险的责任说的天花乱坠,说“确诊就赔钱”,实际上很多重疾的理赔要求,是要达到约定的严重状态,或者做了指定的手术才符合条件,不是拿着诊断书就能拿钱的。
真碰到销售误导别乱吵,按这几步走效率高很多
很多人碰到这种事,第一反应是找销售拍桌子吵架,或者在网上骂半天,其实没用。
给你个实操流程,比你扯情绪管用得多:
第一步,先把所有证据整理好。
当时的聊天记录、销售发的宣传海报、通话录音、朋友圈截图,全部存好。别等过了半年才想起来找,到时候销售把相关内容删了,你空口无凭,说啥都站不住脚。
第二步,直接找保险公司的官方渠道反馈,别只对接当初卖你保险的销售。
很多销售为了拿到佣金,根本不会真心帮你解决问题。直接打合同上印的官方客服电话,把情况说清楚,提交你整理好的证据,要求按照监管规定处理。
第三步,如果对保险公司的处理结果不满意,再向银保监会的官方投诉渠道提交材料。
这里要提一句,所有的诉求都要基于你手里的实锤证据,空口说白话是没有用的。
别懒。
真的按流程走,比你天天打销售电话撒气有用多了。
几个最容易搞混的认知误区,今天说透
后台经常有人问我各种相关的问题,整理几个最常见的误区,省得大家走弯路:
第一个误区:只要销售说过的话,没做到就算误导。
真不是。没有证据支撑的口头承诺,是很难被认定为销售误导的。比如你当初听销售说“这个产品保本保息”,但没有录音,没有对应的聊天记录,只有你自己记得,那维权的时候会非常麻烦。所以从一开始接触销售的时候,就要有留证据的意识,别嫌麻烦。对吧?你想啊,几万甚至几十万的钱,怎么能听别人两句话就掏出去呢。
第二个误区:过了犹豫期就不能退保了。
很多人以为过了合同里的15天犹豫期,再退保就只能退现金价值,会亏很多。但如果有明确证据证明销售存在误导,哪怕过了犹豫期,也是可以依据监管规定申请全额退保的。但要注意,这针对的是有证据的误导情况,不是你自己买完觉得“不划算”“不想交了”就去退,那种情况是不支持的。
第三个误区:所有销售推的储蓄型保险都是坑。
别一棍子打死。很多时候你觉得被坑,不是产品本身完全没用,而是销售根本没搞清楚你的需求,为了拿佣金硬把不适合你的产品塞给你。比如你本来想买的是能随时支取的灵活理财,结果被忽悠买了要持有二三十年的储蓄型产品,这种是信息差导致的误导,不是产品本身毫无价值。
最后得说几句实在的。
以上所有内容都是通用的保险科普信息,涉及具体的保险合同条款、理赔规则、投诉流程,全部以保险公司官方公示内容和银保监会的最新监管规定为准。
本文不推荐任何具体保险产品,不构成任何投保、退保或者维权的建议。如果你碰到具体的纠纷,现有信息不足以判断的话,优先联系保险公司的官方客服渠道,或者咨询专业的法律人士,别随便听网上的所谓“维权中介”的忽悠——很多中介收了高额手续费,最后根本帮你解决不了问题。
作者|dananjin
排版|dananjin
审核|小北