上个月和朋友喝茶,邻座坐了个小伙子,三十出头,戴个眼镜,说话有气无力。
原来是互联网运营,去年刚换了改善房,月供八千五,孩子刚上幼儿园,老婆全职带娃。三个月前体检查出恶性肿瘤,开刀之后要化疗加静养至少一年。
他说,之前只想到医保能报医疗费,自己再攒十万够付自费药,没想到第一个撑不住的是每个月要还的房贷。
大部分人买保险,最先漏算的就是这笔账
很多人一说起买人身保险,第一反应是算看病要花多少钱,把医疗险、重疾险的保额往医疗费上凑。
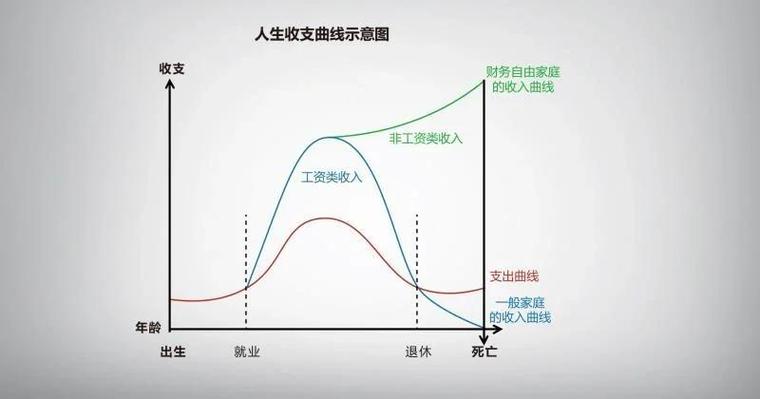
说实话,真到出事那天,医疗费其实不是压垮你的那根稻草。
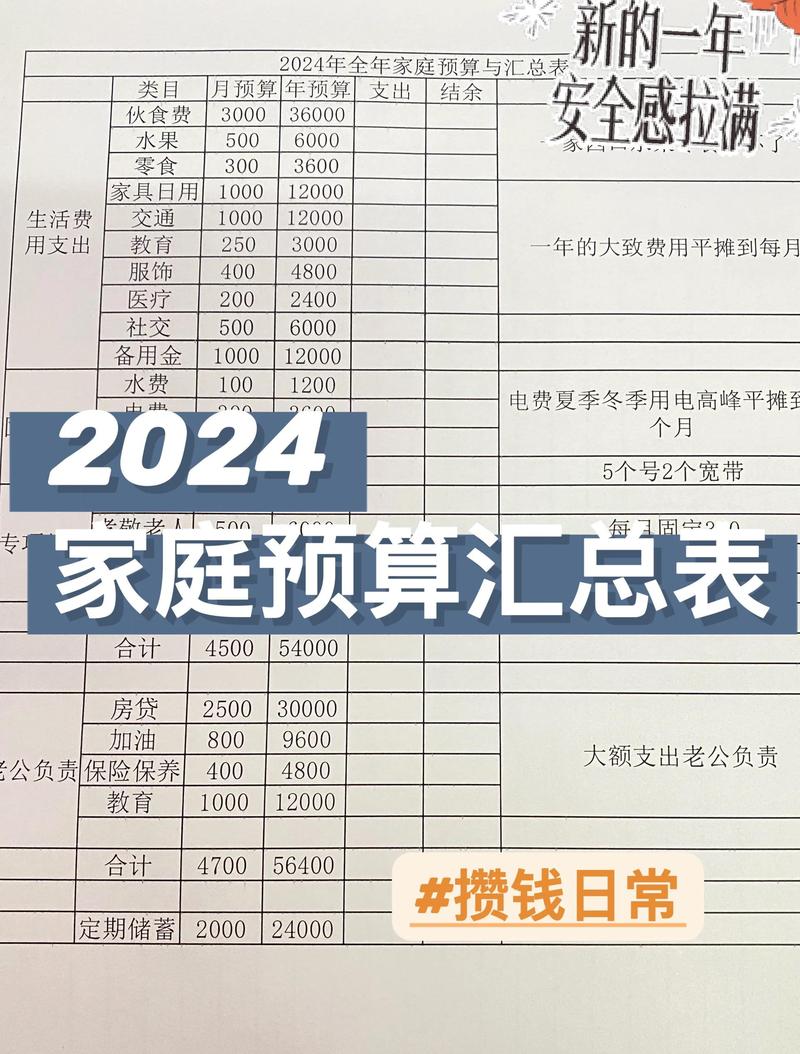
医保报完,自付十几万顶天了,找亲戚朋友凑凑总能挤出来。可收入断了呢?
房贷要按时打给银行吧?孩子学费兴趣班不能停吧?老人日常吃药看病要花钱吧?你在家躺个一年半载,甚至下半辈子都没法正常工作,积蓄能扛多久?
哪些情况会把你的收入直接打断?
别以为只有最坏的情况才会影响收入。
不小心摔了腿,在床上躺三个月,你觉得公司会给你发满额工资发多久?大部分企业,病假超过三个月,基本工资都不一定保得住,熬久了只能主动离职。
更别说严重的大病、意外导致全残,直接失去劳动能力,往后几十年都没法再上班挣钱。这种情况,碰上一次,整个家庭的经济就垮了。
之前碰到一个用户,四十岁,开小饭店,攒了三十万准备给儿子买房,突发脑溢血救回来之后半身不遂,饭店转了,三十万付了治疗费,剩下不到十万,每个月还要吃药,全家就靠老婆当保洁三千块工资过。
要是他之前留个心眼,把收入损失的缺口填上,也不至于难成这样。对吧?
人寿保险怎么帮你兜住收入损失?
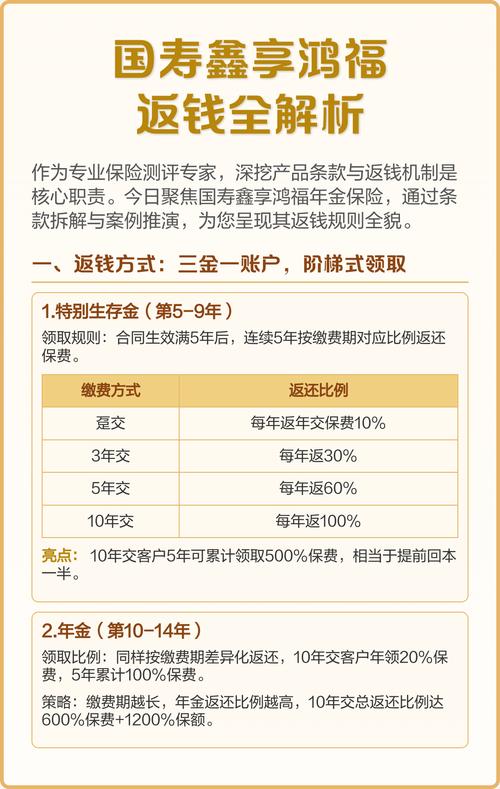
很多人对人寿保险的印象还停留在“去世了才赔钱”,其实不对,现在绝大多数人寿保险都带全残责任,真的发生极端情况,全残没法工作了,一样会给你赔一笔钱。
这笔钱不是给你看病的,是给你拿来覆盖未来很多年的收入缺口的。你不用拿来干嘛,就存着,每个月取出来还房贷养家人,哪怕你没法上班,家庭的现金流也不会断。
怎么算需要多少保额?其实很简单,把你每年的刚性支出加起来,乘以从现在到你退休还有多少年,减去你现在已经攒下的积蓄,得数就是你需要覆盖的缺口。不用多买,也别少买。
不过话说回来,也别把所有压力都放保险身上,平时攒点应急的积蓄,做好收支规划,本身就是对抗风险的最好方式。保险只是给你兜个底,万一真出事了,不用卖房子卖车子,不用拖累老人孩子。
还有个误区要掰扯清楚,很多人说我单位有团险,不用自己买,团险确实好,但团险是跟着工作走的,你换工作了,团险就没了,而且大部分团险的额度都不高,能不能覆盖你的缺口,得自己算清楚。
也不用觉得风险离自己远,年纪轻就可以不在乎,你去医院肿瘤科转转,三十多岁四十岁的病人一抓一大把,谁也不知道明天和意外哪个先来,提前把该兜的底兜好,心里踏实。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子