上周六在小区快递站取包裹,碰到住我对门的小周,攥着手机脸都白了。
他说上周单位体检查出来肺上有个小结节,约了下周做微创,本来想着去年刚买的百万医疗险能报,结果打客服电话一核实,人家翻出来他三年前在社区医院测的血脂偏高的就诊记录——他当初填健康告知的时候,觉得就是个天天吃外卖熬大夜熬出来的小问题,压根没把这茬当回事,填问卷的时候直接选了“无异常”。
现在他正蹲在快递站门口发愁,说早知道当初多瞅一眼问卷,也不至于现在卡在这里。
说实话,这种场景我真的见太多了。很多人买保险的时候,把健康告知当成走流程的摆设,随便勾两笔就交了,真等要理赔的时候才发现,原来当初随便填的那几个勾,全是能把理赔路堵死的坎。
“没住院的病就不算事?”这个误区骗了太多人
很多人对健康告知的认知,还停留在“只有住过院、动过手术的大病才需要说”的层面。
真不是啊。
你随便翻开一份正规的健康告知问卷,人家列的询问条目,从来不会只问“你有没有住过院”。什么近1年有没有连续服药超过30天?有没有过超声、CT查出来的结节、息肉?有没有血压、血糖、血脂超出参考值的记录?甚至有没有长期失眠、偏头痛的就诊经历,都可能在询问范围内。
别自己替保险公司划重点。你觉得不值一提的小毛病,只要在问卷的询问条目里,就属于需要告知的范围。
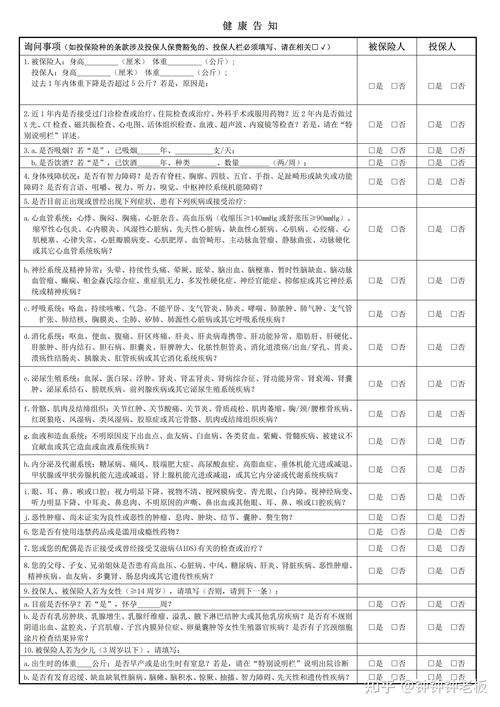
我之前碰过一个刚工作两年的小姑娘,买医疗险的时候,健康告知问“近1年有没有肝功能指标异常”,她想起三个月前单位体检,谷丙转氨酶比参考值高了2个单位,当时校医院的医生说就是前一天跟朋友喝了半宿啤酒熬的,没什么事,她就直接给选了“否”。
后来她得急性胆囊炎住院,理赔的时候保险公司调出了她那次的体检报告,直接以未如实告知为由拒赔。她坐在我对面哭,说谁能想到高两个数也算啊?
我特别懂她的委屈。但换个角度想,健康告知的规则从来不是为了故意卡人,是为了让保险公司能基于真实的健康状况给出对应的承保结论。你当初填问卷的时候,既然看到了对应的询问条目,哪怕你觉得这个问题小到可以忽略,也得如实说。
“全填否熬两年就稳赔?”别把条款理解歪了
现在网上总能刷到一些“买保险攻略”,说健康告知不用认真填,全选“否”就行,等合同成立满两年,保险公司就不能拒赔了。
我每次看到这种说法都气不打一处来。
这完全是把《保险法》里的不可抗辩条款理解歪了啊。不可抗辩条款的初衷,是为了保护消费者的权益,避免保险公司在合同成立很久之后,随便找个理由就解除合同。但它可真不是给恶意骗保的人留的后门。
举个很直白的例子:你投保之前已经在医院查出来有明确的重疾诊断,故意隐瞒着买了保险,熬够两年再申请理赔,保险公司只要调出你投保前的就诊记录,该拒还是拒。那些教你全填“否”的人,真等你被拒赔的时候,能帮你承担几万甚至几十万的住院费吗?
不能啊。最后掏钱的还是你自己。
还有个走极端的误区:很多人觉得健康告知填的越细越好,啥鸡毛蒜皮的事都往上写——比如十年前得过一次带状疱疹,五年前吃坏肚子拉了两天,三年前被猫抓了打了狂犬疫苗,这些根本没被问卷问到的事,你主动写上去,反而可能给核保人员增加不必要的工作量。本来能顺利承保的,可能因为你写了一堆无关的就诊记录,被要求补各种材料,折腾大半个月。
健康告知的核心原则从来都是“有问必答,不问不答”。问到你的,你如实说,没问到的,你完全没必要主动掏家底。
填错了就全完了?其实还有补救的机会
很多人一发现自己当初填健康告知的时候漏了信息,直接就慌了,觉得这保险白买了,保费也退不回来,理赔也肯定没戏。
真没那么夸张。
现在大部分保险公司都有官方的补充告知通道,你要是发现当初填的时候漏了就诊记录、忘了告知体检异常,直接通过官方APP、客服电话联系,按要求提交对应的材料就行。核保人员会根据你提交的真实健康状况给出对应的结论,该正常承保的正常承保,该加费的加费,该做责任除外的除外,哪怕最后你觉得核保结果不符合自己的预期,退保的损失也比真出事的时候被拒赔强太多。
我之前帮楼下的张大哥梳理过,他当初买重疾险的时候,忘了告知自己有十年的痛风病史,后来自己翻旧体检报告才想起来,赶紧联系保险公司提交了最近三年的复查记录,最后核保结果是痛风及其相关并发症做除外,其他保障责任都正常保留。他当时跟我说,要是等痛风急性发作住院的时候才想起这茬,那真的是悔都悔不及。
最后也得跟大家提个醒:以上内容只是我日常做社区保障科普攒的一点经验,所有涉及健康告知规则、核保要求、理赔标准的内容,均以对应保险合同条款及保险公司官方公示的说明为准,不构成任何投保建议、核保结论或者理赔承诺。
作者|dananjin
排版|dananjin
审核|柚子