前阵子跟多年未见的发小吃烧烤,酒过三巡他挠头笑,说刚咬着牙换了学区房,现在每个月房贷一万八,车贷三千,走路上都不敢跑,就怕摔了出事,剩下老婆孩子扛不起。我问他买寿险了吗,他愣了半天,说寿险?那不是晦气东西吗?再说我都有社保了,还买那玩意干嘛。
其实很多背着债的朋友,都这么想。
欠着债的人,最怕哪件事?
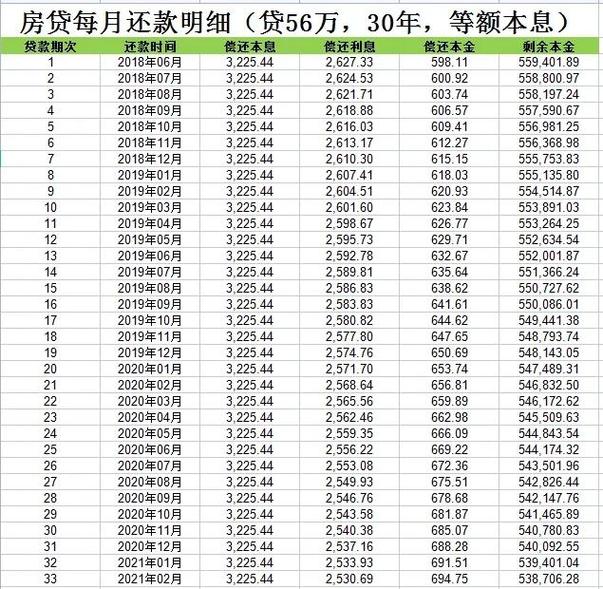
普通人这辈子背过的最大额债务,基本就是房贷。少则几十万,多则几百万,要还二三十年。其次还有创业借的经营性贷款,帮亲戚朋友担保的连带责任债务,这些都是粘在身上甩不掉的。
很多人没搞懂一个基本常识:债务不会随着你走了就消失。如果你留下了房产这类资产,家人要继承,就得接着继承你的债务。不想还?银行直接把抵押的房子收走拍卖,哪里会管你老婆孩子有没有地方住。
之前刷到过一条求助帖,三十多岁的男主突发心梗走了,留下 wife 带两个上小学的孩子,房贷还有210万没还。手头攒的几万块全花在丧葬费和抢救费上,根本拿不出钱月供,最后只能低价转卖房子,去掉还贷剩下的钱,连付郊区小户型的首付都不够,一家人只能挤在出租屋里。
换作是你,舍得让家人过这种日子吗?
寿险怎么兜住债务的底?
其实逻辑特别简单。寿险的核心作用,就是身故后一次性给受益人赔一笔钱。这笔钱怎么用,全看你生前安排。
如果你欠着150万房贷没还,那就买一份150万额度的定期寿险。三十多岁的成年人,一年也就两三千保费,一杯咖啡钱攒攒就出来了。真出事,这笔赔付款直接就能把剩下的贷款全结清,房子保住了,家人不用颠沛流离。
说实话,我见过太多人,工资一发先给孩子买几千块的重疾险教育金,自己背着几百万债务,身上只有公司给买的几万块团体寿险,这点额度够干嘛?
不少创业的朋友更要注意,很多企业经营贷都是要求法人或股东个人连带担保的,一旦你出意外,这笔债是要家人帮你还的,提前买够额度的寿险,至少能把债务缺口填上,不用把家人一辈子的积蓄都搭进去。
几个没人会跟你说清楚的误区
第一个误区:我办贷款的时候,银行已经让我买了房贷险,还需要再买寿险吗?
不对。大部分银行要求的房贷险,本质是保房子的,比如房子遭遇地震洪水损毁了,赔给银行。哪怕少数带点身故责任,额度也会跟着你还款逐年降低,而且赔偿直接打给银行,剩不下钱给你的家人。自己买的寿险不一样,额度固定,赔了钱先还债,剩下的全归家人支配,灵活得多。
第二个误区:我已经买了重疾险和意外险,还需要买寿险吗?
功能完全不重叠。重疾险是给你治病养病用的,是保你活着的时候的收入损失。意外险只赔意外导致的身故,疾病身故不赔。寿险不管意外还是疾病(除了免责条款里的情况),只要符合条件就赔,刚好用来覆盖长期债务,互补的。
第三个误区:我年纪大了,已经退休了,还要买寿险覆债务吗?
大部分情况不需要。寿险本来就是给家庭顶梁柱准备的,你都无债一身轻,孩子也成家立业了,没必要再花这个钱。当然你要是还有未结清的债务,或是想额外给家人留一笔,另说。
不过话说回来,很多人对寿险有抵触,觉得谈身故不吉利。
成年人的担当,不就是提前给家人留好后路吗?你在外打拼扛着一家的生计,背着大半辈子的债,花点小钱把最坏的情况兜住,至少你走了,不用把债留给老婆孩子,攒了半辈子的房子也能保住。
就这么简单的事。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北