上周帮闺蜜整理百万医疗险的理赔材料。
她翻着电子合同差点哭出声。
去年先因为意外摔伤门诊花了8800,自付。
后来急性阑尾炎住院,又花了9200,社保报了8000,自付1200。
累计自付刚好10000。
她以为能报点什么,结果一看合同,1万免赔额,刚好卡着线,超出的部分是0,一分都报不了。
她拍着桌子喊:”不是说住院就报吗?那1万免赔额是啥?我买的时候根本没注意啊!”
真的,我平时对着一堆保险合同抠字眼,见过太多因为免赔额闹的纠纷。绝大多数和免赔额相关的理赔争议,本质上不是保险公司故意卡你,是你从一开始就把免赔额的规则理解错了。
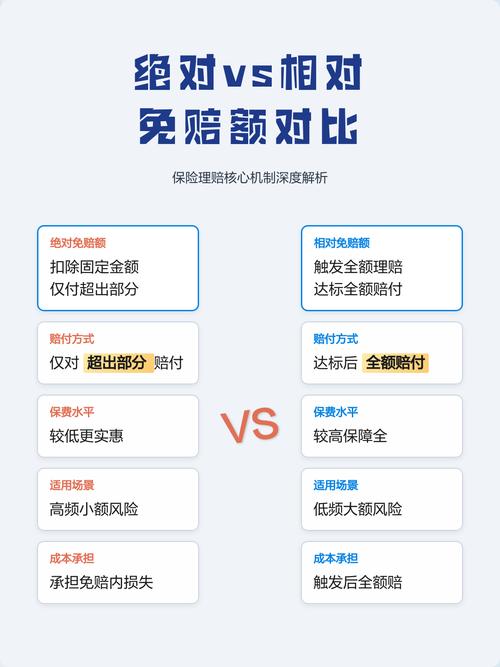
第一个坑:把“绝对免赔”当成“相对免赔”
很多人脑子里默认的免赔额规则是:我花的钱只要超过免赔额,超出的部分就能全报。
这是相对免赔的逻辑。
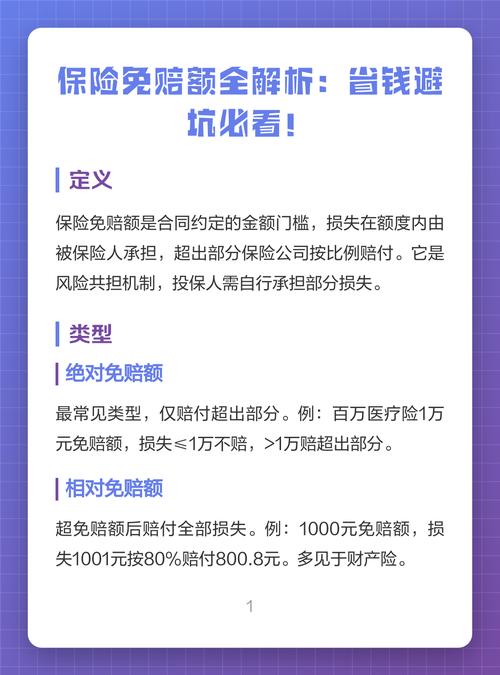
举个例子,免赔额1万,你花了12000,超出的2000全报。
但市面上大部分百万医疗险,用的是绝对免赔额。
规则完全反过来:只有当符合要求的总花费超过免赔额时,保险公司才赔付超出的那部分。
刚才说的累计1万自付,刚好卡到免赔额线,超出的部分是0,自然一分钱都报不了。
别觉得这个差异小。
我见过有人总花费10万,符合要求的部分是9万,扣掉1万绝对免赔,本来应该赔8万的部分,结果他以为相对免赔,能赔9万,闹着要投诉,最后翻了合同才发现是自己理解错了。
第二个坑:分不清“单次免赔”还是“年度累计免赔”
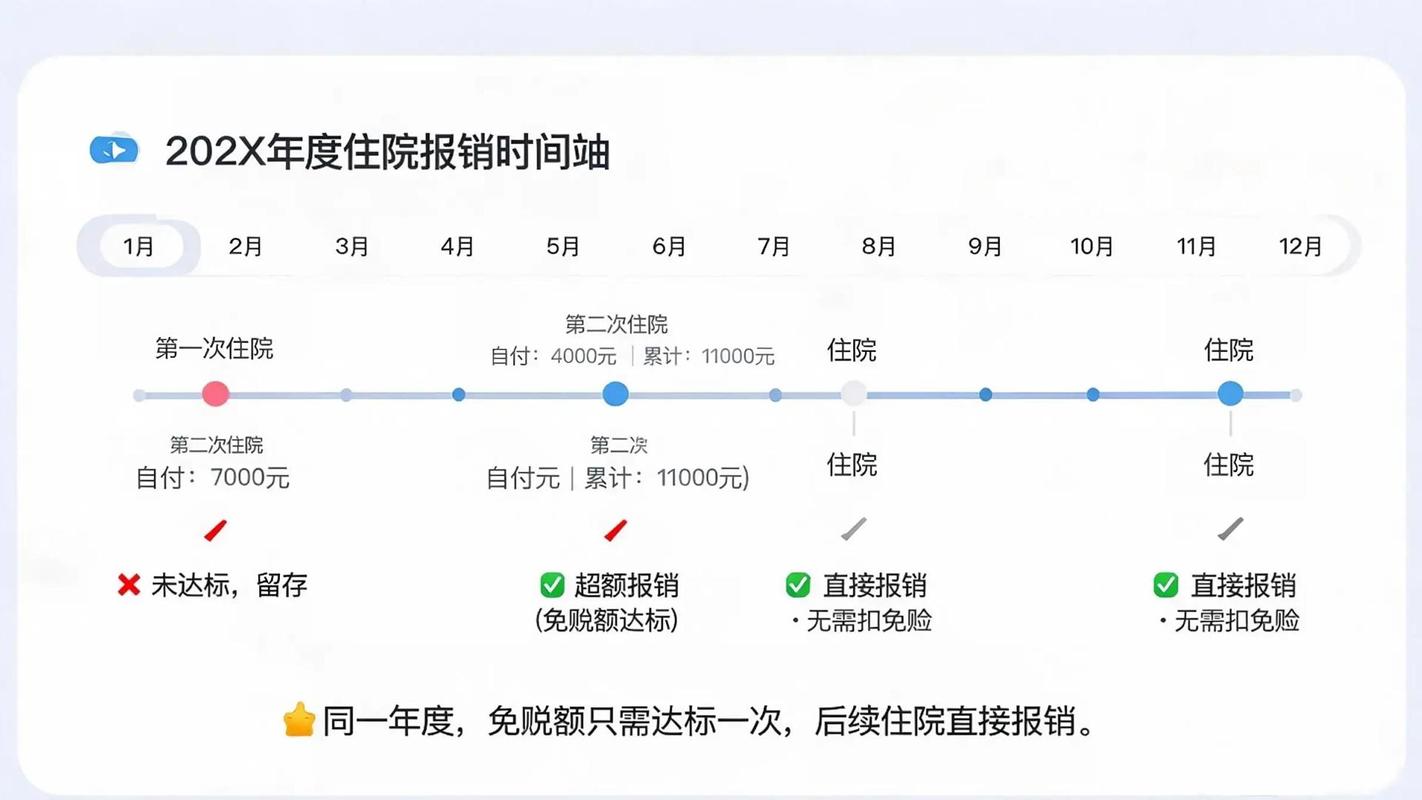
很多人以为,免赔额是每次住院都要扣一次。
比如今年第一次住院,自付4000,没到1万免赔,不赔。
第二次住院,自付7000,还是没到1万,又不赔。
然后就骂保险公司是骗子。
但其实,不少医疗险的免赔额是年度累计的。
什么意思?
就是你一整年里,所有符合要求的医疗费用,加起来凑够1万免赔额之后,超出的部分才可以按规则报销。
刚才说的两次住院,累计自付11000,超过了1万的免赔额,那超出的1000块,是符合理赔条件的。
反过来也有坑:有些产品的免赔额是单次的,也就是每次住院都要重新算免赔额。你第一次住院自付1万5,扣掉1万免赔,报5000;第二次住院自付5000,没到单次的1万免赔,一分不赔。
很多人买的时候根本没注意是单次还是累计,最后理赔的时候才发现不对。
第三个坑:以为“所有花费都能算进免赔额”
这个坑踩的人最多。
我见过的这类纠纷里,大半是栽在这上面。
很多人觉得,我住院花的钱,不管是自费药、进口支架、请护工的钱,甚至是买营养品的钱,都能算进免赔额里。
大错特错。
只有符合合同约定的“合理且必要的医疗费用”,才能计入免赔额的计算基数。
什么叫合理且必要?
比如你本来得的是普通阑尾炎,非要住特需VIP病房,一天房费2000,这部分钱,合同里如果没说能报,就不能算进免赔额,也不能报销。
再比如,你用了医保目录外的进口药,合同里如果约定免赔额只算医保内的自付费用,那这个进口药的钱,既不能累计进免赔额,也不能走报销。
还有些人,把门诊挂号费、体检费这些没达到理赔条件的费用,也算进免赔额里,最后当然报不了。
哦对,这里还要提一句:具体哪些费用能算进免赔额,一定要看合同里“保险责任”那部分,或者直接找保险公司的客服问,别自己想当然。
经常有人问,免赔额是不是越低越好?
没有绝对的好坏。
免赔额低的产品,保费通常会更高——毕竟保险公司承担的风险变多了。
免赔额高的,保费便宜,但要自己承担更多的小额医疗费用。
这个没有标准答案,要看你自己的经济情况,我这里只是说个通用逻辑,不推荐任何产品。
最后要划的几个硬标准
1. 所有关于免赔额的规则,以你手里的保险合同条款为准。别听销售口头承诺,别信网上的通用模板,不同产品的规则可能完全不一样。
2. 买保险之前,一定要找到合同里“免赔额”相关的条款,搞清楚三件事:是绝对还是相对免赔?是单次还是年度累计?哪些费用可以计入免赔额的计算基数?
3. 理赔的时候,先自己对照合同算一遍免赔额的累计金额,再提交材料。有疑问直接打保险公司的官方客服电话问,不要自己瞎猜,也不要随便找网上的攻略套。
4. 这里只是科普保险行业通用的免赔额相关规则,不构成任何投保建议、核保结论或者理赔承诺。具体的理赔结果,要看你的实际情况和合同约定。
作者|dananjin
排版|dananjin
审核|白杨