你以为的“重病”,和合同里的“重疾”,根本不是一回事
很多人对重疾的认知,停留在“病得很重、要花很多钱”的层面——只要动了大手术、住了半个月以上的院,就算得上重疾,就该赔。 但真翻合同就会发现,根本不是这么回事。 举个最常见的例子:同样是心脏出问题,你微创放两个支架,可能连重疾的边都摸不着;但如果是做了开胸的冠状动脉搭桥手术,才够得上重疾的赔付门槛。 我第一次知道这个区别的时候,都愣了半天。 说实话,很多人骂保险公司抠字眼,其实反过来想,如果没有统一的规则,今天这家公司把切个脂肪瘤算重疾,明天那家公司把普通感冒按重疾赔,最后保费涨得所有人都交不起,真正得大病的人反而拿不到钱。 现在市面上所有重疾险产品里,前28种高发重疾的定义,是由行业统一规范的,不是某一家公司随便拍脑袋定的。这些定义把以前大家容易扯皮的模糊地带,全部量化成了可以对照的标准——比如什么叫严重烧伤,什么叫急性心肌梗死,都写得明明白白。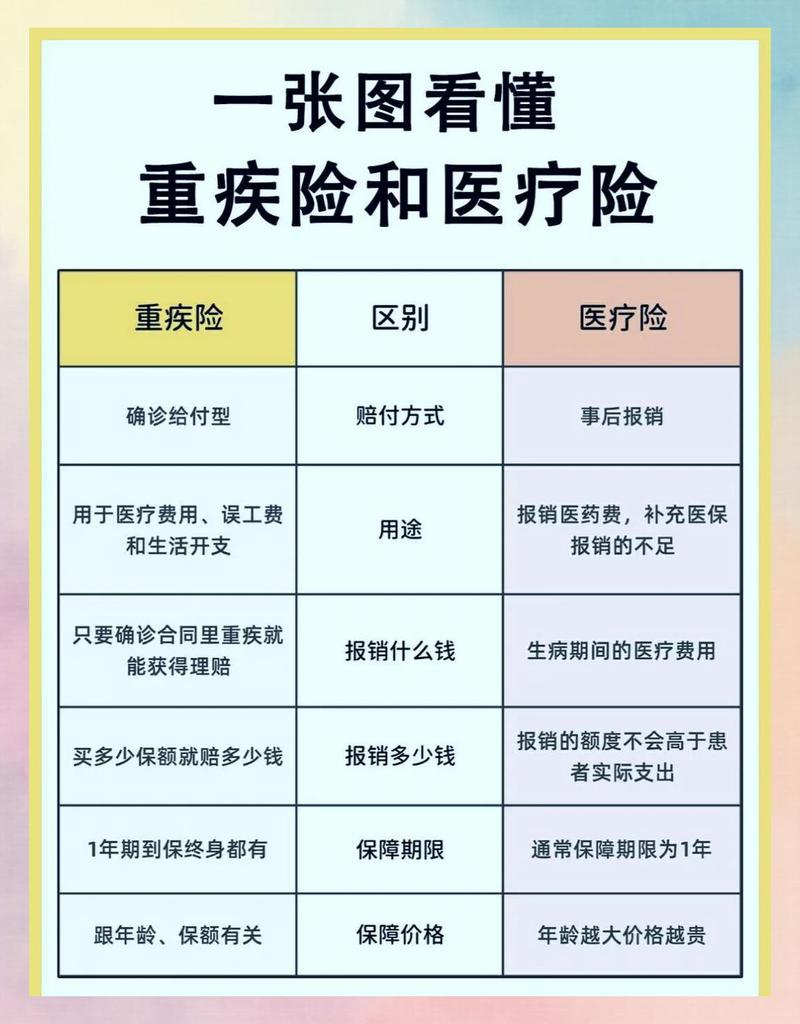
那些被你划过去的定义细节,才是理赔时的关键
很多人翻合同的时候,看到“恶性肿瘤”“急性心梗”几个大字就直接划过去了,根本没注意后面跟着的括号备注、前置条件。 我之前碰到个大哥,42岁,常年熬夜跑业务,去年冬天突发心梗,送医及时,放了两个支架,住了一周院就回家上班了。 他觉得自己这绝对是重疾里排前几的病,赔个几十万板上钉钉。 结果真的差一点。 因为按合同里的定义,他做的微创支架手术,达不到重疾里“冠状动脉搭桥术”要求的开胸标准,只能按轻症的赔付比例走。 他一开始特别生气,说保险公司故意抠字眼。 后来翻完条款才反应过来——他这次治病总共花了不到四万,医保报完自己掏的部分连一万都不到,而且出院第二个月就正常上班拿工资了,根本没有那种“三五年没法赚钱,家里经济垮掉”的情况。那笔按轻症赔的钱,其实刚好够他补这半年因为复查、请假扣的工资。 还有个很多人踩过的坑:别把“确诊即赔”当成所有重疾的赔付标准。真的仔细算过就会发现,所有统一定义的重疾里,真正能做到“拿到诊断书就赔”的,也就只有恶性肿瘤这类疾病。剩下的要么要求你做了约定的特定手术,要么要求你患病之后达到了约定的后遗症状态。 比如大家熟悉的“脑中风后遗症”,你以为只要中风了就赔?不对。定义里明确写了,必须是疾病发生180天之后,还遗留有比如一肢及以上肌力低于2级、语言能力完全丧失这类明确的功能障碍,才够赔付标准。 我第一次看到这条的时候都愣了。 合着不是你得个中风就赔,是你中风之后,养了半年还没好利索,留下实打实的永久残疾,才赔。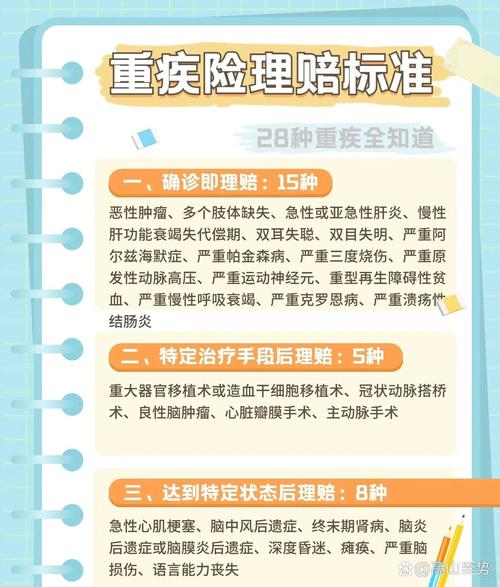
别被网上的“拒赔传闻”吓住,搞懂这几个误区就不慌
刷短视频的时候,总能刷到“重疾险都是骗人的,买了也赔不了”的内容,评论区一堆人跟着附和,说定义太苛刻,就是为了拒赔。 其实真的掰扯清楚,很多传闻都是对规则的误解。 第一个常见误区:“重疾定义改来改去,就是为了少赔钱”。 其实每次定义调整,都是把以前大家容易有纠纷的地方写得更明确。比如以前的甲状腺癌,不管是啥分期都按重疾全额赔,现在把轻度的甲状腺癌划到轻症里,整体的赔付门槛并没有提高,反而把以前很多模糊的判定标准给量化了——比如以前说“严重颅脑损伤”,到底伤到什么程度算严重?现在明确写了“颅脑损伤导致颅骨缺损大于21平方厘米”,反而减少了扯皮的空间。 第二个常见误区:“只要符合疾病定义,就一定能拿到理赔”。 真不是。你买保险的时候有没有如实做健康告知,有没有在等待期里出险,有没有属于合同里的免责情形,这些都是影响理赔结果的关键因素。所有和理赔相关的判定,最终都要以你手里那份保险合同的原文描述,以及保险公司官方的理赔审核结论为准,别光听网上的博主瞎吹,也别听业务员随便口头承诺。 说实话,我见过太多人,买保险的时候连合同里的重疾定义翻都没翻过,出事了才逐字逐句找理由,说保险公司骗他。这就跟你买了个电饭锅,拿它烤红薯烤糊了,去找商家说产品不好用,能不闹心吗? 不过话说回来,你也不用把重疾定义当成藏在合同里的“坑”。它不是故意刁难谁,是把大家对“什么病该赔”的共识,落到纸面上的规则而已。你买之前花十分钟,把合同里列的28种统一定义的重疾条款扫一遍,看看哪些病是你觉得“万一得上了确实需要一笔钱补收入”的,哪些病的判定标准你是能接受的,比你听十场热闹的推销都有用。 最后碎碎念两句哈: 1. 所有内容都是我平时在社区帮邻居捋保险常识的整理,不构成任何投保建议、核保结论或者理赔承诺。 2. 具体的条款内容、理赔标准,一定要以你和保险公司签的正式合同,以及保险公司的官方客服说明为准,别光听网上的零散消息瞎焦虑。 3. 我从来不劝人盲目买保险,毕竟每个人的家庭情况、预算、健康状况都不一样,适合自己的才是最重要的。作者|dananjin
排版|dananjin
审核|小准