扛着房贷过日子:聊聊房贷与寿险那点实在事
2026-10-03 03:55:54
前几天刷业主群。看到一条求助。邻居家男主人走了,留下老婆和上小学的孩子,还有二十年没还完的房贷。一下子群里静了好半天。
有人说凑钱捐款,可捐款能凑一次,凑不了二十年的月供啊。
为什么扛房贷的家庭,都绕不开寿险?
绝大多数人买房,都是掏空六个钱包凑首付,背了几十年的贷款,少则七八十万,多则大几百万。每个月发了工资,第一件事就是转钱去还房贷,连喝杯奶茶都要纠结半天。
你有没有想过?如果那个每月挣钱还房贷的人,突然不在了。剩下的贷款谁来还?
这套承载了一家人全部希望的房子,会不会保不住?
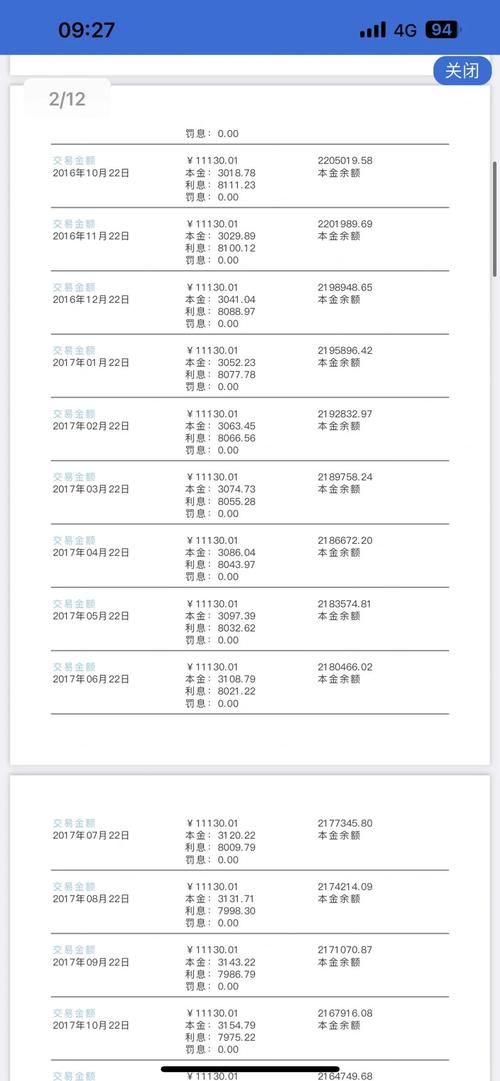 城市家庭房贷月供纸质账单
说实话,寿险的作用,说穿了就一件事:托底。
万一被保人出事走了,保险公司会赔一笔钱。这笔钱你想怎么用就怎么用,大部分家庭都会拿来直接把剩余房贷结清。
不用一家人再紧巴巴扛月供,也不用担心房子被银行收走,至少住的地方稳了,剩下的钱还能给孩子当学费,给老人当养老金。
它不赚收益,不搞噱头,就是帮你把这个天大的坑给填上。就这么简单。
适配房贷的寿险,怎么选不花冤枉钱?
很多人刚接触保险,一上来就懵:定期还是终身?哪个才对?
其实答案一点都不复杂。
你的房贷还有多少年没还,你就买保多少年的定期寿险就够了。
三十岁左右的年轻人,买一百万保额,保三十年,一年也就几百块。三百万保额,也就一千出头。这点钱,少买两件衣服,少出去吃两顿就出来了。
刚买房的年轻人,大多手头紧,真没必要硬咬着牙买贵几倍的终身寿险。等你几十年后房贷还完了,孩子也长大自立了,你那时候的需求早就变了,干嘛现在花那个冤枉钱?
不过话说回来,要是你手头宽松,除了还房贷还想额外给家人留一笔遗产,那选终身也没问题,全看你自己的情况。
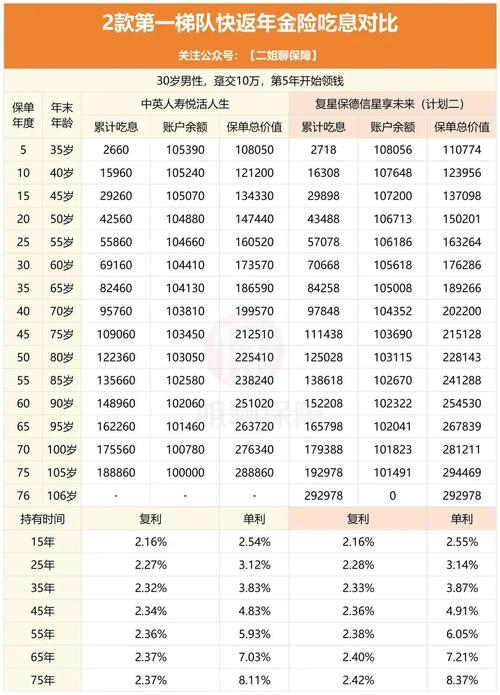 房贷剩余期限对应寿险保额测算表
那保额买多少合适?记住,就按你当前剩下的房贷余额算。剩两百万房贷就买两百万保额,剩三百万就买三百万。想多留十万八万给家人当生活费,也可以,别硬撑着买远超自己承受能力的保额就行。
对了,要是夫妻双方都有收入,一起还房贷,那两个人都要买,别只给主贷人买。哪怕一方收入低一点,真出事了,剩下那个单枪匹马扛几百万房贷,也难啊。
这几个常见误区,别踩
 这几个常见误区,别踩
第一个误区:我买了重疾险、意外险,就不用再买寿险了。
不对的。重疾险是给你生病的时候赔治疗费生活费的,意外险只赔意外导致的身故,要是因为疾病走了,意外险不赔。寿险不一样,只要不在免责条款里,不管是意外还是疾病,都赔,刚好补上房贷这个缺口,功能重叠不了。
第二个误区:办房贷的时候,银行推的房贷险直接买就行。
不一定。银行推的产品有的是捆绑销售,价格未必划算,保障也未必贴合你的需求,别稀里糊涂签字,多对比看看没坏处。
第三个误区:我有社保,单位还有补充寿险,够了。
单位给的那点保额,大多也就几十万,你房贷都几百万了,够填坑吗?真不够。
扛房贷的日子,本来就是咬着牙往前走。我们总想着再熬熬,等房贷还完就好了,可总得给自己留个后手吧?
万一真的出事,别把烂摊子留给最亲的人。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
扛着房贷过日子:聊聊房贷与寿险那点实在事
文章链接:https://www.xinminbao.com/r/1190.html