前阵子发小找我吃饭,酒过三巡掏出来手机翻聊天记录,说代理人给他推了个产品,说“生也给钱,死也给钱,啥时候都不亏”,叫什么两全保险,问我到底能不能买。我扒着记录看了十分钟,给他掰碎了说清楚,他才反应过来,原来自己之前完全理解错了。
什么是两全保险?说穿了就是“俩责任”都占
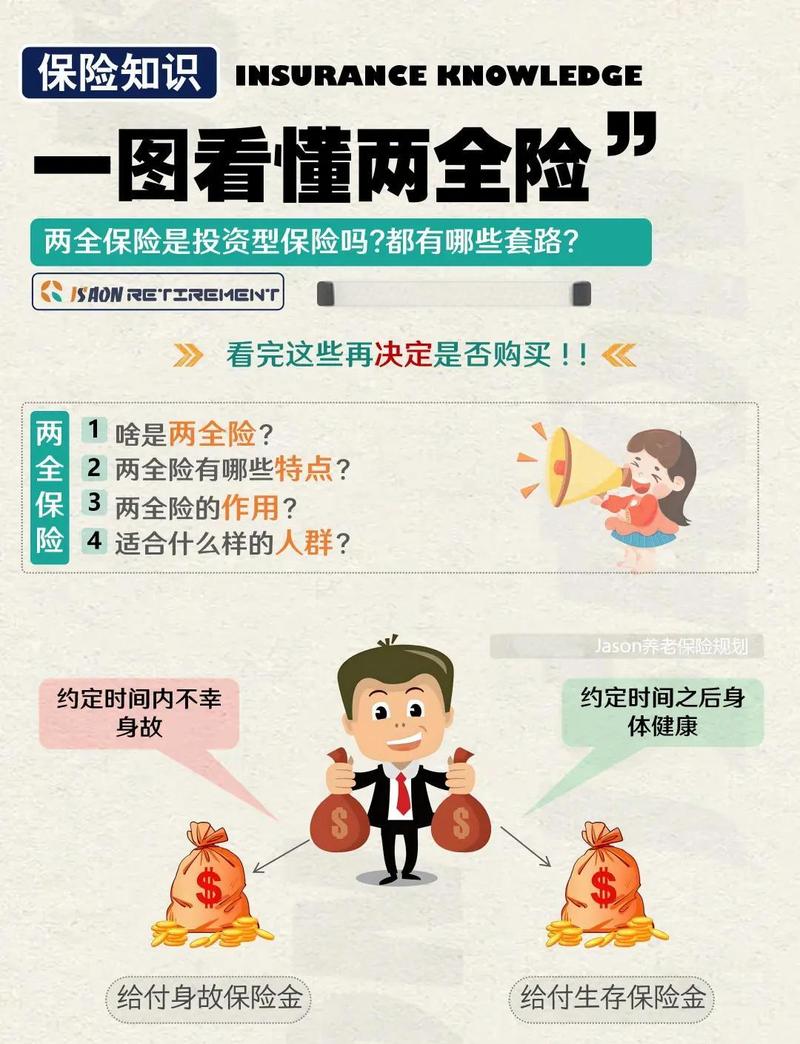
两全保险里的“两全”,说直白点就是同时保生存责任和身故责任。
你跟保险公司约一个期限,比如保20年,或者保到60岁、70岁。约好的期限到了,你还好好活着,保险公司给你一笔钱,这笔钱叫满期金,合同直接结束。要是约好的期限还没到,你不幸走了,保险公司就给你的受益人赔一笔身故金,合同也结束。
不管活不活得到期满,都能拿到钱。所以叫“两全”。
大家对两全保险最容易搞错的三件事
第一件,很多人一听“生也赔死也赔”,就觉得占了大便宜。真不是。
一份保费,两份责任,成本本来就比只保一样的高。同样的十万总保费,你买纯保障的定期寿险,身故能赔大几百万,买两全,可能身故保额也就几十万,满期金也就比你交的总保费多一点。哪来的便宜可占?
第二件,很多人觉得两全都是用来存钱的,也不对。早十几年市场上很多保障型两全,就是带重疾保障的,现在少了,但不代表没有,别一看到两全就默认是储蓄险。
第三件,觉得买了两全,保障储蓄都齐了,不用买别的了。大错特错。
刚才说了,两全的身故杠杆太低了,大部分储蓄型两全,前期身故赔的钱,也就比你交的保费多一点点,真要是三四十岁出事,那点钱够干嘛?还不够覆盖房贷孩子学费呢,对吧?所以基础保障该配还是得配,别拿两全当纯保障用。
哪类人适合考虑两全保险?
我从来不乱黑任何险种。存在就是合理的,就看你用对地方。
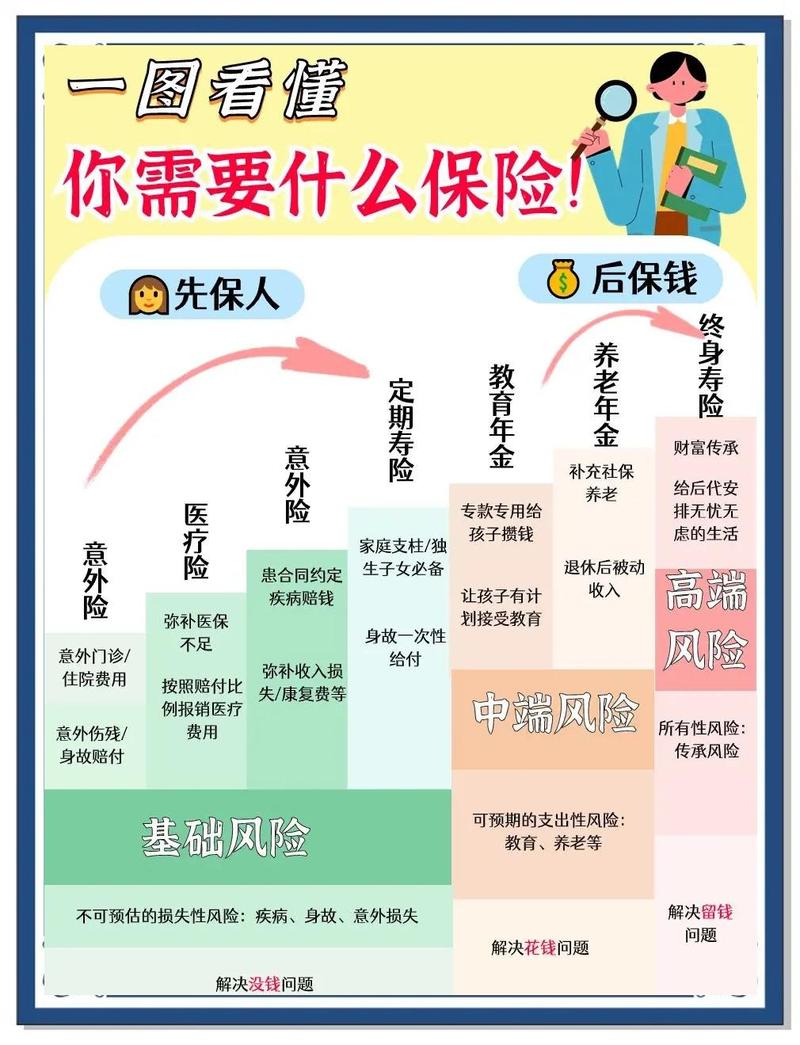
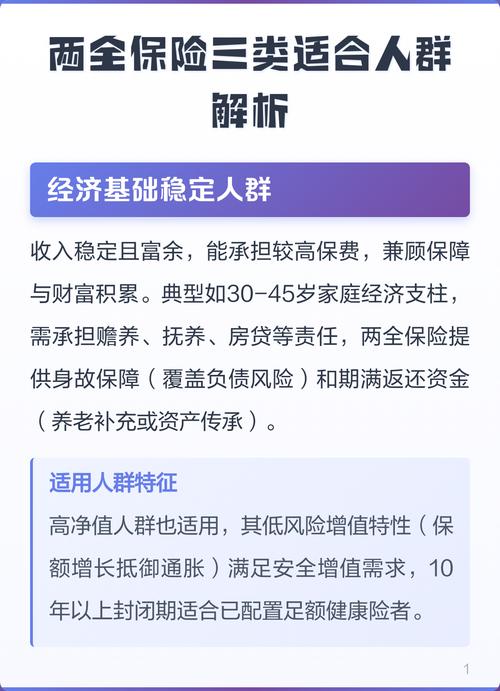
如果你已经配齐了重疾、医疗、意外、定期寿险这些基础保障,手上还有一笔三五年肯定用不上的闲钱,就想找个地方放着,不求高收益,就求稳,要么给自己攒一笔退休后的零花钱,要么提前给孩子留一笔确定的钱,还管不住自己手爱乱花钱,需要强制储蓄,那你可以考虑。
反过来,要是你一年拿出来买保险的钱也就几千块,连基础保障都还没配齐,那真的别碰。预算本来就少,一半拿去给两全的储蓄责任买单,保障额度买不够,真出事没用,攒钱也没攒多少,两头空。
不过话说回来,现在市场上的两全,很多会搭配万能账户,规则细节很多,每个人需求不一样,选的时候一定要把条款看清楚,别只听业务员口头说。
说白了,任何险种都没有好不好,只有合不合适。你需求对了,它就是好东西,需求不对,再火的产品对你来说也是鸡肋。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微