上周陪我表哥跑理赔窗口,差点跟柜员吵起来。
他上个月骑电动车躲闯红灯的行人,连人带车摔出去三米远,腿上打了三根钢钉,拿着两份保单去报,结果寿险那边一分钱没给,意外险倒是报了医药费加对应的伤残补助。他坐在大厅台阶上骂,说当初卖他保险的亲戚拍胸脯说‘啥都保,出事全赔’。
我能说啥?当初拉着他对比产品的时候我就提过,这俩东西根本不是一回事,他嫌我啰嗦,转头就信了亲戚的推销。
换我我也生气。
首先搞懂:俩产品赔的触发条件根本不是一回事
寿险的赔付触发核心,只跟一件事挂钩:人没了,或者达到合同约定的全残状态。
不管你是啥原因走的——哪怕是老毛病拖到最后去世,只要不是合同明确列的免责情况,寿险就按保额赔钱给你指定的受益人。
哦对,现在很多寿险产品会带全残责任,但核心逻辑从来不是‘你受点小伤就赔’。
你摔个骨折,掉颗牙,甚至住院躺三个月,只要人还好好活着,寿险这边半毛钱都不会动。
那意外险呢?它的触发条件卡得特别死:必须是外来的、突发的、非本意的、非疾病的客观事件直接导致的身体损伤。
举个最常见的例子:你走路踩了香蕉皮滑摔骨折,这是意外险管的。但你要是在家好好坐着,突发脑溢血站不稳摔下去了,哪怕最后结果都是骨折,意外险也不赔——因为根本原因是疾病,不是外来的意外。
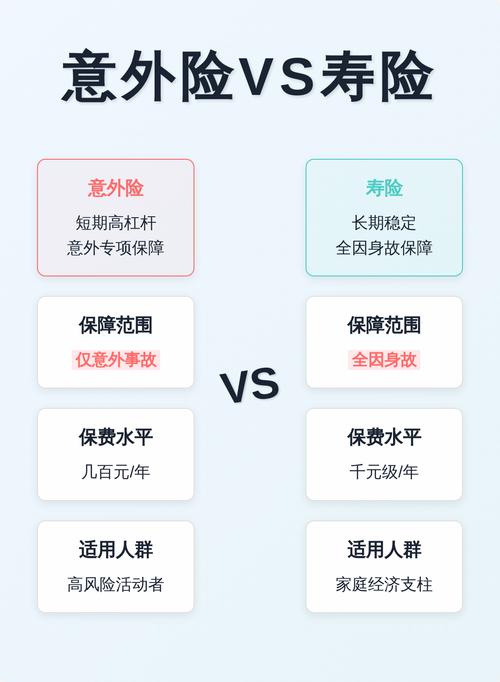
说真的,我见过太多人把这俩搞混,本质上就是被业务员那句‘啥都保’给忽悠瘸了。
你想啊,要是寿险真啥都保,那意外险还有存在的必要吗?
俩产品的定价逻辑都差了十万八千里。
别光看条款,算笔账你就知道差在哪
同样是每年交1000块钱,你能买到的保障差得离谱。
1000块买意外险,30岁的人基本能买到百万级的身故/伤残保额——就是意外导致的身故赔100万,平时磕了碰了住院还能报几万医药费,甚至打个破伤风、缝个针都能走小额报销。
但1000块买寿险呢?
同样30岁的健康男性,也就买个50万保额,保到60岁就不错了。
为啥差这么多?
因为出事的概率根本不一样啊。
人一辈子因为意外走掉的概率,比因为疾病自然身故的概率低太多了。你交的保费,本质上就是买个风险转移的杠杆,概率低的,杠杆自然高。
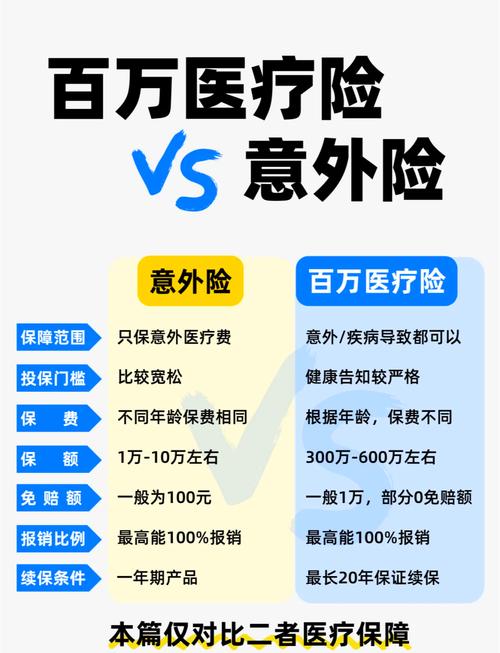
很多人看到这会跳起来:那我买高杠杆的意外险,是不是就不用买寿险了?
大错特错。
你想想,要是哪天你因为长期生病,卧床不起最后走了,意外险一分钱不赔——因为这是疾病导致的身故,根本不满足意外的四个判定条件。
那家里的房贷谁还?孩子的学费谁出?老人的赡养费谁给?
这时候能站出来赔钱的,只有寿险。
反过来也一样,你买了几百万的寿险,平时骑电动车摔了,要花几万块手术费,寿险不会管你——因为你人还好好活着,没达到它的赔付门槛。
这时候能给你报医药费,按伤残等级给补助的,是意外险。
对吧?本来就是补不同的窟窿,哪来的谁替代谁。
买的时候别贪多,先想清楚你要解决啥问题
说实话,我从来不会劝人必须买多少保额,必须锁定哪类产品。
你要是刚工作,兜里没几个钱,房租都快交不起了,先买个一年期的意外险,百八十块钱,至少摔了碰了不至于掏不起医药费。
等你成家了,背上房贷了,孩子也刚会爬,这时候再考虑寿险——毕竟你是家里的顶梁柱,万一哪天你走了,家里人不至于因为还不上房贷被赶出去。
别搞那种‘买一份保所有’的幻想。
真不存在这种产品。
那些吹得天花乱坠,说一张保单管你生老病死摔碰的,最后要么是保额给你压得特别低,要么是条款里藏了一堆免责,真到理赔的时候,你才发现这也不赔那也不赔。
我之前遇过个阿姨,20年前被亲戚忽悠买了个‘全能型保单’,一年交两万多,交了快20年,去年摔了一跤骨折,去理赔,人家说这是纯寿险责任,意外医疗不赔。阿姨在柜台坐了半小时,边骂边掉眼泪,说当初就是信了‘啥都保’才买的。
我当时站在旁边听着,都觉得堵得慌。
你说这怪谁?
其实也不能全怪消费者,很多卖保险的人,自己都没搞清楚俩产品的区别,张嘴就瞎承诺。
还有个特别容易踩的误区:很多人觉得,只要我人没了,不管啥原因,意外险就得赔。
真不是。
比如你要是因为喝酒喝多了,从楼梯上滚下去摔没了,这种意外险是不赔的——因为属于你主动参与的高风险行为,在免责条款里写得明明白白。
再比如你要是得了重病,最后走了,意外险也不赔,这是疾病身故,跟意外半毛钱关系没有。
而寿险呢?只要不是合同明确列的免责情况,不管你是生病走的,还是意外走的,只要人没了,符合条款约定,就按保额赔。
你看,这逻辑差得真的不是一点半点。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满