上周碰到个老客户,38岁,俩娃,大的刚上小学,小的还在喝奶粉。
他拿着手机里某款产品的宣传页凑过来问,是不是所有人都该入一份。
我直接给他泼了冷水。
哪有什么人人都适合的产品啊。
别上来就抄作业,先划掉两类绝对碰不得的人
第一类,手里的钱连3年生活费都凑不齐的人。
真的,别碰。
终身寿险本质上是长期锁钱的产品,前几年退保有损失。你要是连应急的备用金都没留够,哪天家人生个病、车子要大修、突然被公司通知优化,拿不出来现钱,到时候就算攥着保单也救不了急。我见过太多被”长期复利”的宣传忽悠着把所有活期存款都砸进去的人,刚交完第二年保费就碰到行业裁员潮,退保要亏掉快一半本金,站在我办公室门口攥着保单手抖的样子,我到现在都记得。
第二类,指望靠这个产品赚快钱的人。
别想了。
终身寿险的现金价值增长是慢节奏的,前5-10年的收益根本跑不赢选对了的指数基金,也比不过你把钱投在职业技能提升上的回报率。你要是抱着”三五年就能翻倍提现”的念头冲进来,最后大概率要拍着桌子骂产品是骗子。
真正能把终身寿险用明白的,都是这几类
首先得说,真不是有钱人才配买。
第一类,是已经把基础保障配齐,手里攥着一笔三五年内绝对用不上的闲钱的人。
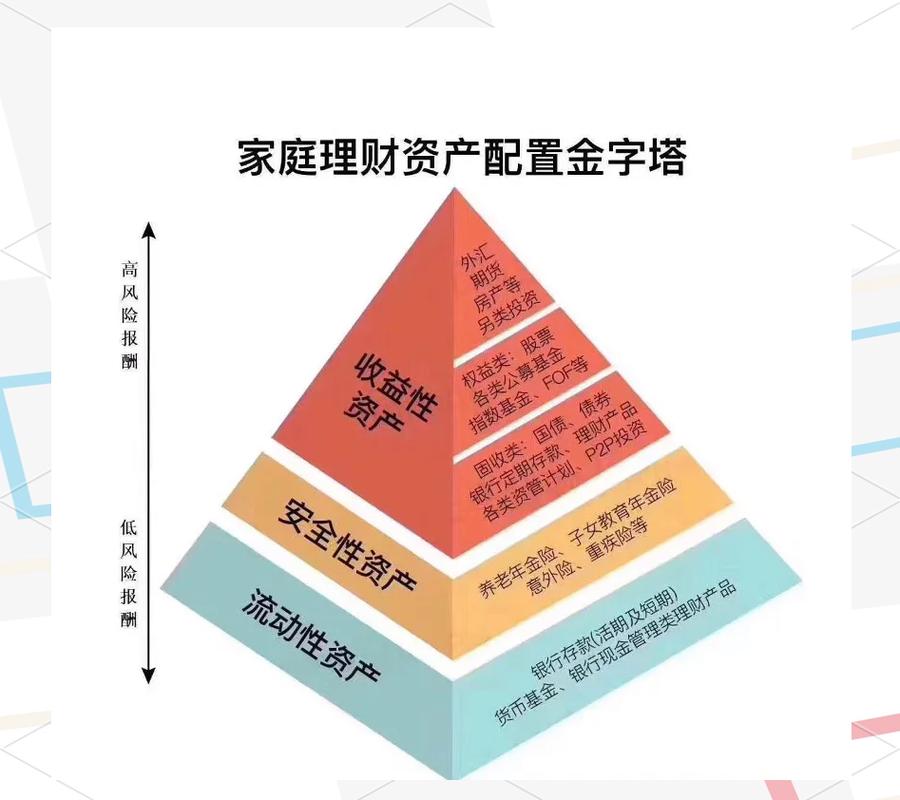
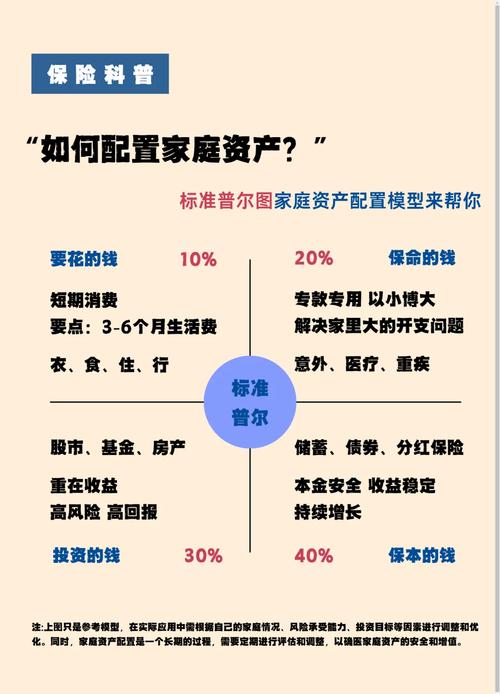
啥叫基础保障配齐?就是职工居民医保都有,百万医疗配了,能覆盖3-5年家庭开支的定期寿险买了,意外险也到位,重疾险的保额至少能兜住你万一得大病的治疗和康复成本,手里的活期、定期存款已经能覆盖6个月以上的家庭日常开销——这种情况下,拿一笔闲钱配点终身寿险,其实就是给家庭资产找个不折腾的压舱石。
我之前认识个做建材生意的老板,每年回款波动特别大,有时候一年能赚大几十万,有时候可能半年都开不了一单。他就每年拿20万出来交终身寿险,交了5年。去年行业行情差的时候他说,这笔钱虽然不能随便取,但起码知道有这么一笔钱是实打实的,不会被他脑子一热投到不靠谱的加盟项目里亏掉。
第二类,有明确代际传承需求的人。
比如你打拼了一辈子,攒了点资产,不想将来孩子刚拿到遗产就被各种远房亲戚哄着借钱、被电信骗子忽悠走,也不想将来办继承手续的时候跑好几个单位开各种证明折腾——那终身寿险的指定受益人功能就挺实用的。你直接在保单上写清楚每个受益人拿多少钱,将来理赔的钱是直接打给受益人的,能省掉很多传承过程里的繁琐流程,也能减少家庭内部因为遗产分配闹矛盾的可能。
第三类,是对未来收入预期没那么确定,想给自己留一笔”不会被随便动用的钱”的人。
比如现在很多在互联网、实体行业做的朋友,可能今天还在拿稳定的高薪,明天就碰到行业调整、公司架构优化。与其把钱都放在随时可能被花掉的活期账户里,不如拿一部分长期锁起来。哪怕将来收入断了,至少知道有这么一笔钱是稳稳在那的,不会被自己脑子一热花在没必要的冲动消费上,也不会被抹不开面的朋友借走就要不回来。
交钱之前先问自己三个问题,别脑子一热就签合同
说真的,我最烦那种销售一上来就拍胸脯说”所有人都该买终身寿险”的鬼话。
啥产品能适合所有人啊?就算是最养人的白米饭,你给肠胃不好的人吃多了也胀得慌对吧。
买之前先捋三个问题,想不明白就别着急掏钱:
第一个,我每年要交的保费,会不会挤兑未来3-5年的日常开支?比如你每年结余才12万,一咬牙就交10万保费,剩下的2万连给孩子交学费、给老人买体检套餐都不够,那你买它干啥?
第二个,我是不是真的能接受这笔钱长期放着不动?很多人买的时候拍着胸脯说我能放20年,结果过了3年看到朋友买股票赚了钱,就想退保把钱拿出来追热点,最后亏了本金还要骂产品不好。真的,别高估自己的定力。
第三个,我买这个产品的核心需求到底是什么?是想攒一笔将来养老的钱?还是想给孩子留一笔确定的教育金?还是想理顺家庭资产的传承安排?别听销售说啥”这个产品收益高”就上头,你自己的需求没理清楚,买啥都容易后悔。
别贪。
也别被”错过就再也买不到”的话术吓住。
适合你的产品,永远值得你多花一周时间慢慢想。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰