那天陪我妈去街道办办高龄补贴年审,排队的时候坐旁边的张阿姨,拎着个印着超市广告的布袋子,攒了一叠银行给的理财宣传单,凑过来压着声音问,小姑娘,你懂保险不?我这刚满68,银行的人说我这个年纪理财买不了几个高收益的,能不能买个寿险?走了能给娃留俩钱。
先给个直白到不能再直白的答案:能,但绝大多数人根本买不划算
别听那些销售扯什么“老人专属寿险福利”,先把投保年龄的门槛摊开说。目前市面上九成以上的终身寿险,最高投保年龄卡在50-55岁,少数放宽到60、65岁,能接70岁以上投保人的产品,翻遍整个市场也就那么三四款,还全是定期寿险,最长也就保到80岁,到期合同就终止,连终身保障的边都挨不上。
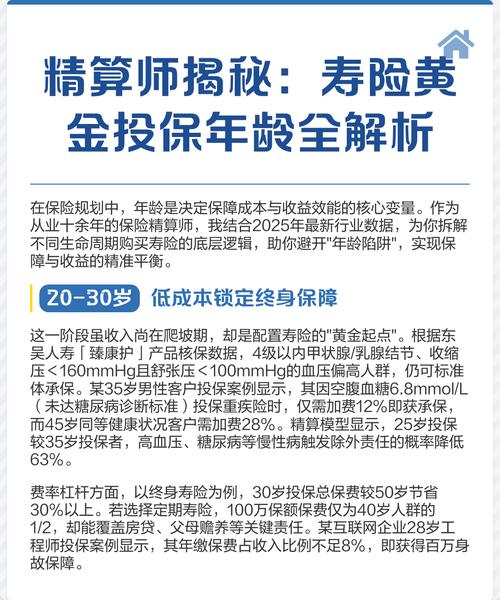
什么叫不划算?算笔最实在的账。就拿68岁的男性来说,买一款保到80岁的定期寿险,10万保额,每年保费大概4200块,要连续交12年,累计交出去5万出头。要是在这12年交费期内身故,赔10万,好像挺划算?可要是平平安安活到80岁,保障期一到,交的钱一分都拿不回来——毕竟定期寿险本来就不是理财型产品,活着的时候拿不到任何收益。
那换那种带身故责任的增额终身寿呢?更不划算。68岁投保,要一次性交10万进去,得等整整10年,现金价值才能刚超过交进去的本金,这10年里要是急着用钱取出来,至少亏2-3万。算下来的增值幅度,还跑不赢国有银行的三年期定期存款利率。
真的要选,只有这两种情况买了不亏
我不是说老人绝对不能买寿险,毕竟每个家庭的情况千差万别。
第一种,老人身上有没还完的、需要家人连带偿还的债务。比如前几年给子女买房做了共同借款人,欠了银行几十万房贷,万一哪天老人走了,这笔债务不会凭空消失,是要落到配偶或者子女头上的。这种情况,哪怕保费贵点,买个对应债务额度的定期寿险,把风险兜住,是真的有用。
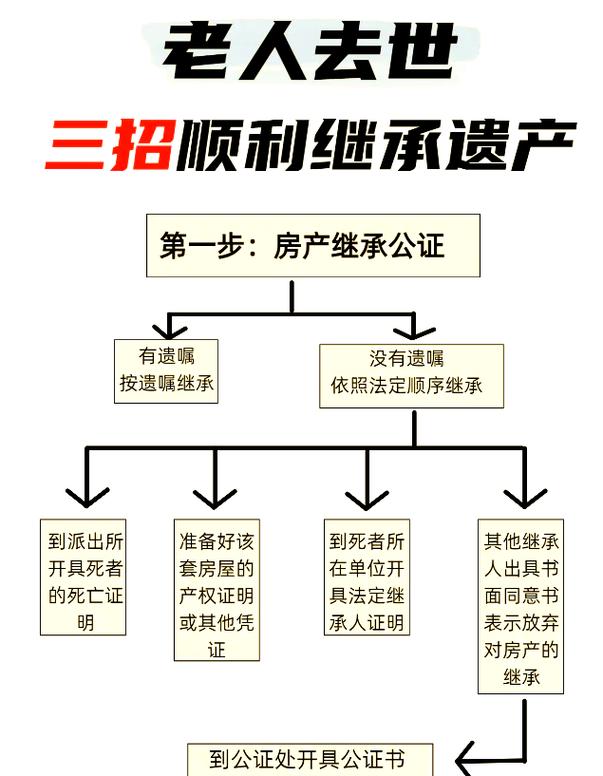
第二种,老人自己有稳定的退休金,每个月花不完,手上有一笔闲钱,就想等身故之后,把钱固定留给指定的孙辈当教育金,又怕自己活着的时候被骗子哄走,或者被亲戚借走要不回来。这种情况买个寿险,指定好受益人,理赔的时候直接把钱打给被指定的人,不用走复杂的继承公证流程,省很多麻烦。
剩下的情况,真的别凑这个热闹。比如手上就攒了个十万八万的养老备用金,本来是留着自己生病、住院的时候应急用的,听了销售一句“走了能给娃留大钱”,脑子一热把钱全投进去买寿险。等真的要交住院费的时候,取出来才发现现金价值还没回本,亏好几万,哭都来不及。
跑了3家线下网点,没人愿意跟你说的大实话
为了帮张阿姨问明白,我那天特意绕了家附近的三家保司线下网点,跟柜台的人聊了快一下午,听了好多没人会主动跟客户说的实在话。
第一个网点的主管说,他们内部其实根本不建议超过60岁的人买寿险。为啥?因为精算算出来的保费本来就高,客户回去算两天账,十有八九要退保,来回折腾半天,双方都累。
第二个网点的小姑娘偷偷说,上个月有个72岁的老爷子,接了个电话销售的电话,非要给孙子留100万的寿险保额,每年交8万,连续交5年,总共交40万。算下来要是老爷子交完5年就走了,赔100万好像赚了,可要是平平安安活到85岁,这40万放银行,按现在的大额存单利率,20年的利息都快有30万了,比寿险最后能拿的身故金还多。
第三个网点做理赔的大哥更实在,说真的碰到70岁以上来申请寿险理赔的,十有八九是当初投保的时候没如实告知健康情况,比如之前住过院、有高血压糖尿病,买的时候怕被拒保,故意没说,最后理赔的时候扯半天皮,闹得双方都不愉快。
对了,还有个特别常见的误区,好多人觉得“我给老人买了意外险,就等于有寿险保障了”。根本不是。意外险只赔意外导致的身故,比如摔了、被车撞了,要是老人是因为心梗、脑梗这类疾病走的,意外险一分钱不赔。寿险倒是不管疾病还是意外导致的身故都能赔,可架不住保费贵啊。
说实话,六七十岁的老人,最该优先配的保障根本不是寿险。是把居民医保、职工医保交够年限,能报门诊和住院的那种;然后配个能覆盖住院费用的百万医疗险,再配个能赔摔伤、骨折的意外险,把看病的钱兜住,比啥身后留钱的承诺都实在。
寿险的作用,本来就是给家里的经济支柱准备的——毕竟经济支柱走了,家里的收入断了,要靠寿险的理赔金覆盖房贷、孩子学费、老人赡养费。可到了六七十岁,老人早就不是家里的主要收入来源了,这时候硬买寿险,本质上就是拿自己的养老钱,换一个身后的纸面数字,真的没必要。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知