昨晚十点多接的语音,张哥那边背景还飘着他娃的哭腔,说自己对着投保页面的缴费方式卡了快二十分钟——之前听人说趸交好,省钱,又有人说期交好,杠杆高,他拿不准,不敢点确认。
先把俩词拆成你能摸得着的意思
趸交,就是一次性把这张保单要交的所有保费,当天全打给保险公司。比如你算下来总保费要15万,趸交就是输银行卡号,一次扣完15万,之后这张保单的缴费义务就全清了,再也不用记每年哪天要转钱。
期交呢?就是把总保费拆成好几年交。比如同样15万的总保费,分15年交,每年掏1万,交满15年就完事。
别听那些花里胡哨的术语。什么”现值积累””现金流匹配”,说穿了就是你现在要掏多少钱出去。
好多销售见你面第一句就问,你选趸交还是期交?
你要是答不上来,他马上就能给你掰扯半小时,核心意思就一个——选他推荐的那个,才是”最划算”的。
拉倒吧。
划算不划算,从来不是按销售的嘴算的,是按你自己兜里的钱算的。
我见过最多的两个缴费坑
第一个坑,是被”总保费更便宜”勾着,把救命钱都掏了。
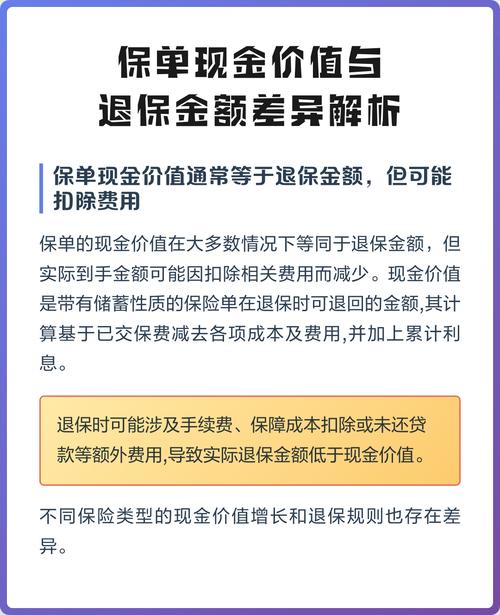
去年在客服大厅碰到个阿姨,趸交了28万买终身寿,刚过半年,老伴突发脑出血要开颅,医院催着交手术费。她想着把保单里的钱取出来,结果柜员一查现金价值,才21万不到。
7万块的缺口,就这么凭空没了。她坐在大厅的塑料椅子上哭,说当初销售跟她说这个钱随时能取,比存银行灵活,她才把准备给老伴存的看病钱全交了。
真的。
但凡你要交的钱里,有一部分是要留着应对突发事的,别碰趸交。
第二个坑,是硬撑着选长期期交,交不起断了供。
有个95后小伙,刚工作第三年,买重疾险的时候硬选了30年交,说什么”时间越长杠杆越高”。结果去年公司裁员,他在家待了八个月,保费断了快半年,最后只能退保,之前交的两万多块,退回来不到四千。
他本来就想多赚点保障,结果因为选的缴费年限跟自己的收入能力不匹配,最后连保障都没了。
真要选的时候,别算小账,算自己的账
首先,你先把自己未来三五年的刚性支出列出来:房贷要还多少,娃的学费要准备多少,老人的备用金留了多少,手里的闲钱扣完这些,剩下的部分,才是你能拿来交保费的钱。
如果扣完刚性支出之后,剩下的闲钱真的足够覆盖总保费,而且你未来二三十年都大概率不会有突然要掏几十万的大额支出,收入也稳得很,那选趸交其实特别省心——交完就完事,再也不用每年记着交保费的日子,也不怕哪天手机没收到提醒,断保了影响保障。
反过来,如果你现在的收入还在爬坡,比如刚三十出头,每年工资都能涨个百分之十几二十,未来的收入肯定比现在高,那选期交就更舒服。毕竟你现在每年掏的那点钱,过个十年八年再看,根本不算事。尤其是买保障型的保险,选带豁免的期交,真要是中间碰到什么事,剩下的保费不用交,保障还能接着有效。
哦对,别信那些”期交一定比趸交收益高”的鬼话。
之前跟个做了二十年精算的朋友吃饭,他说保险公司在设计产品的时候,早就把趸交和期交的收益差算得明明白白,不管你选哪个,最终的利益差都在可控范围内,根本不存在选对了就能多赚几万的好事。
真正的区别,从来不是收益差那点零头。
是你交完钱之后,手里的现金流能不能顺顺当当撑过日常的所有突发状况。
上周张哥最后选了啥?
他算下来今年要换车,还要给娃交明年的幼儿园学费,手里的闲钱扣完这些,只够交3年期的保费,最后选了3年期交。
他说反正交完这三年,后面也没什么缴费压力,比一次性把钱全砸进去踏实。
对嘛。
买保险本来就是图个踏实,别为了那点所谓的”划算”,把自己的日子过紧巴了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北