我哦了一声,本来没太往心里去,以为又是被销售忽悠了买了贵东西。结果他说,这是给我刚上初中的闺女留的嫁妆,等她出嫁那天,哪怕我不在了,这笔钱也稳稳当当能到她手里。
哦,瞬间就懂了。
别盯着“寿险”两个字,很多人买它根本不是为了身故赔钱
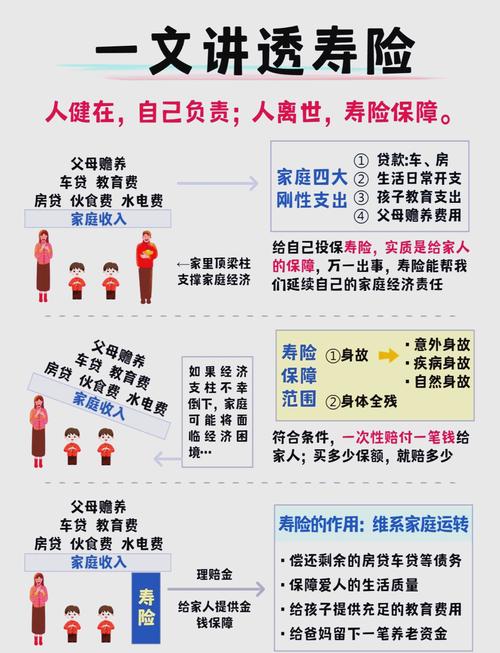
大部分人对寿险的印象,还停在“给房贷兜底,走了给家人留一笔还债”,那是定期寿险的事儿。
终身寿险不一样。
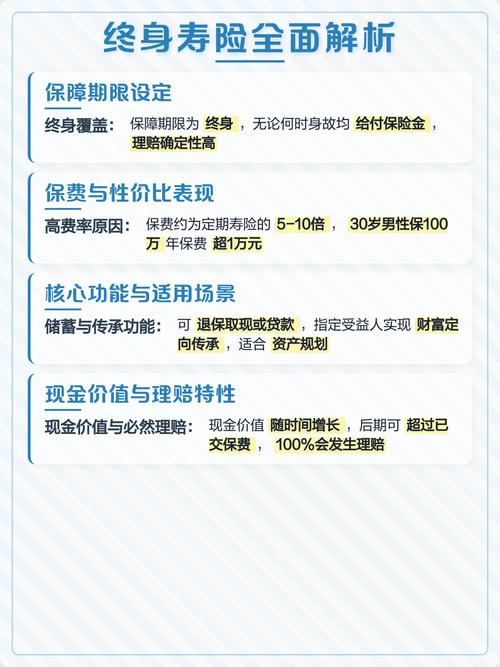
说实话,很多人掏钱包买终身寿险的时候,就没把“身故赔付”当成唯一的作用。它更像一个上锁的盒子,你把一笔确定的钱放进去,指定了谁能拿,那不管未来发生什么,这个钱都跑不了。
你可能没孩子,也没房贷压力,就想给老伴留一笔养老的钱,不想靠孩子,买它也行。你做生意,想隔离开一部分资产,不受到后续经营风险的影响,也有人会考虑它。
说白了,它解决的,是那些“我想确定给谁,确定什么时候给,确定一定能给到”的需求。
哪些人真的该考虑终身寿险?
别听什么“人人都要买”的鬼话,它真不是刚需中的刚需。
先掰着手指头数:
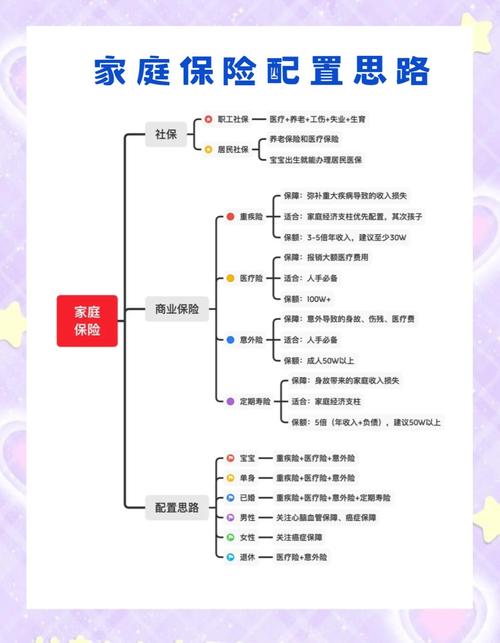
第一,你得先把基础保障配齐了。百万医疗、重疾险、定期寿险,该买的都买完了,手里还有闲钱,三五年不用不着,想找个地方放着,给未来留个后手,再考虑它。
第二,你明确有定向传承的需求。比如就想把钱给某个孩子,不想因为后续的家事扯不清楚,它能帮你把这个事儿定下来,省很多麻烦。
第三,想给自己留一笔确定的养老补充。现在很多终身寿险支持减保取现,等你交完费,几十年后现金价值涨起来了,老了想出去玩,想贴补家用,随时可以取一部分出来用,剩下的还能留在里面继续增值,最后剩下的再留给家人。
不过话说回来,要是你刚毕业没几年,每月工资除去房租吃饭剩不下几千,别碰这个。先顾好眼前的生活,把便宜的定期寿险和医疗险先买了,比什么都重要。
挑终身寿险,别被花里胡哨的宣传带歪
我见过太多人买终身寿险,被销售带偏了,盯着那些无关紧要的细节绕半天,最后花了冤枉钱。
说几个最容易踩的坑:
第一个,别把它当理财产品买。它确实会增值,但本质还是寿险,收益一定是平稳长期的,别拿它跟股票基金比,也别信什么“高收益”的说法,所有没写进合同的收益,都不算数。你买它是买那个“确定”,不是买一夜暴富。
第二个,一定要看合同里的现金价值表。别听销售嘴说未来能拿多少钱,你自己翻合同,找那个现金价值表,看对应年份的数字,那个才是你真的能拿到的钱。不管包装成什么名字,核心都是看现金价值。
第三个,别乱加附加责任。很多产品会给你绑一堆乱七八糟的附加险,什么重疾啊意外啊,看着很全,其实贵好多,真需要你单独买更划算,没必要捆在一起。
还有最重要的一点,买了就别轻易退。它是放长线的东西,前几年现金价值都很低,你要是三五年就急着用钱退保,肯定亏。真要买,就得做好放十几年甚至几十年的准备。
适合自己的才对,别人买了你就跟着买,没必要。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰