上周帮一个朋友翻去年的保单,他32岁,买的200万保额定期寿险,保到60岁,算下来年交保费1200块。我盯着缴费期那一栏愣了三秒——他选的趸交。
他当时的想法特别简单:反正总共也没多少钱,一次交完省得每年记着扣款,怕忘了断缴影响保障。
我当时差点跳起来。
先捋清楚:寿险缴费方式到底分哪几类
别被合同上的专业名词绕晕,本质就三类,没有那么复杂。
第一类是趸交,就是一次性把所有保费全交完。
第二类是短期交,常见的是10年、15年交完。
第三类是长期交,也就是20年、30年,或者直接交到你60岁退休。
很多人第一次看保费测算表的第一反应:肯定选总交钱最少的啊,不然多亏。
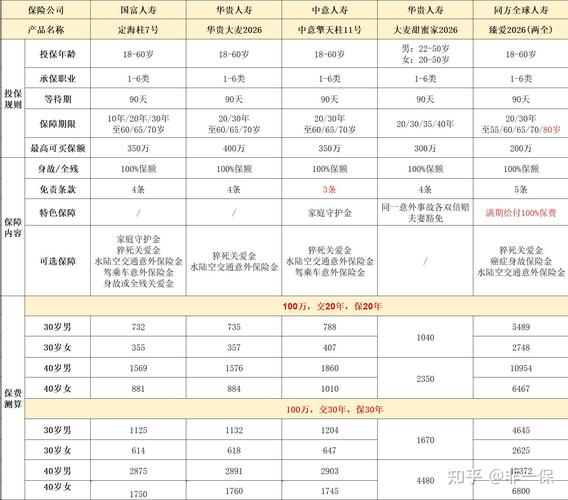
就拿刚才我朋友的保单举例子,200万保到60岁,30岁男性投保,趸交的话总保费大概32000块。选30年交的话,每年交1200,算下来总保费是36000块。乍一看趸交少掏了4000块,好像真的更划算。
真的是这样吗?
别光算表面账:长期缴费的隐藏福利很多人没get到
我接触过太多客户,买寿险的时候把90%的精力花在比哪家的保障好、哪家的保费便宜,最后选缴费期的时候随便勾一个,根本没多想这里面的门道。
首先是杠杆差太多了。
你选30年交,第一年交完1200块,就拿到了200万的保障。要是交了第二年,真碰到了合同里的赔付情况,剩下28年的保费压根不用再交,保障还是按原来的额度给你算。这时候你总共才掏了2400块,就撬动了200万的赔付,这杠杆比趸交高了快100倍。
换做趸交呢?你第一笔就掏了32000,真要第二年出事,算下来杠杆才60多倍,差了好大一截。
还有通胀的影响,其实很多人都没算明白。30年后的1200块,购买力可能还不如现在的300块。每年交一点,随着你收入涨,这点保费占你收入的比例会越来越低,根本不会有什么压力。
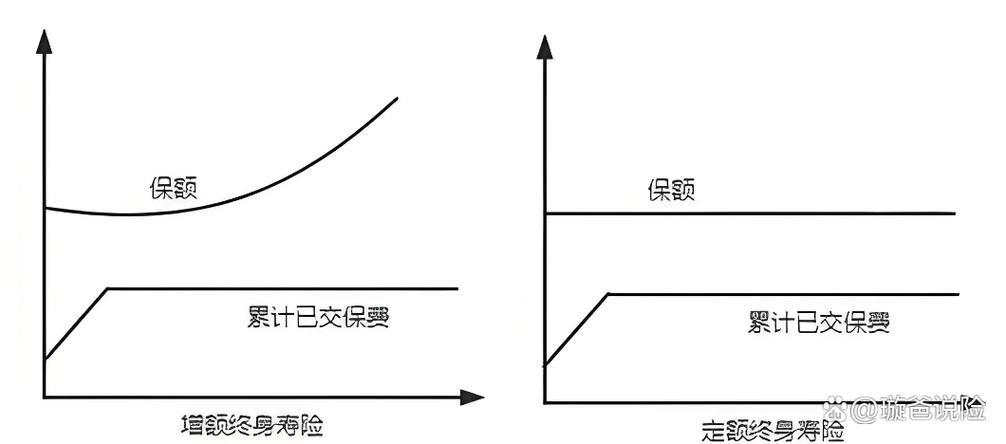
我之前碰到过一个客户,48岁那年买终身寿,硬要选10年交,说想早点交完”无债一身轻”,省得每年记着。结果刚交了3年,体检查出来早期的慢性病,后续治疗要花不少钱。要是当时他选20年交,后面剩下17年的保费直接按条款豁免,不用再掏,也不影响保障。现在倒好,每年要交的一万多保费还得继续凑,想退保的话只能退回来不到一半的钱,悔得直拍大腿。
没有绝对标准答案:选缴费期本质是算自己的现金流账
我最烦那种网上一搜就出来的”所有寿险都必须选最长缴费期”的鬼话,凭什么啊?
缴费期从来没有什么绝对最优解,适合你当下情况的,才是对的。
比如什么情况适合选短交甚至趸交?你已经快退休了,每个月的养老金够花,手里的闲钱也找不到比存着更合适的投资渠道,买终身寿就是想做个稳稳的资产安排,留给家人。这时候选10年交甚至趸交,其实挺合适的——毕竟你年纪摆在这,缴费期选太长的话,后续收入可能逐年下降,每年掏大额保费反而有压力。
那什么情况适合选最长的缴费期?你刚工作没几年,收入还在往上走,每个月扣完房租、房贷、养娃的钱,剩不下多少闲钱。这时候别硬撑着选短交,每年掏大几千甚至上万的保费,万一哪个月资金周转不开,断缴了影响保障,反而得不偿失。
我见过太多人,为了所谓的”总保费少一点”,硬生生把每年的保费提到自己承受能力的上限,结果交了两三年就扛不住,只能退保,白白损失了好多钱。
说白了,你选缴费期的时候,就盯着两个数算:第一,真的碰到极端情况,剩下的保费不用交了,你能拿到的保障是不是够实在;第二,你选的这个缴费期,每年要交的钱,会不会让你接下来几十年都觉得有负担。
就这么简单。
别被网上的各种攻略绕晕了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微