上周陪我哥去保险公司递理赔材料。
他骑电动车过路口被抢道的小车蹭出去三米远,摔下来的时候头磕在路牙子上,视神经损伤,现在左眼完全看不见,右眼戴1200度的近视镜,最大的视标都看不清。
一开始他还在算,这情况能不能拿到重疾险的赔款,翻了半天合同才反应过来——最先触发的责任,是寿险里的全残保险金。
别把全残等同于“躺床上完全不能动”
很多人对全残的认知,停留在“整个人动不了,吃喝拉撒全要别人伺候”。
错。
真错。
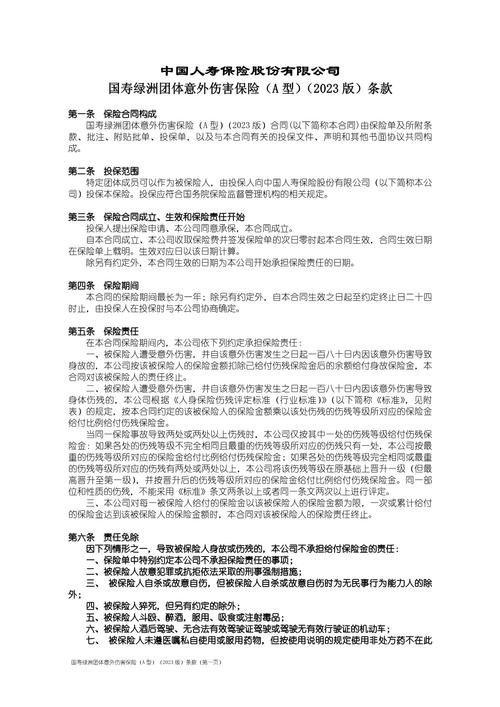
我之前帮朋友翻某款2010年买的老寿险合同,里面明明白白列了8种全残情形,第一条就是双目永久完全失明——哪怕你胳膊腿都好,能跑能跳能做饭,只要眼睛全看不见,达到永久不可逆的标准,就能申请全残保险金。
剩下的情形也跟大家想的不太一样:两上肢腕关节以上缺失,两下肢踝关节以上缺失,一上肢腕关节以上加一下肢踝关节以上缺失,四肢主要关节永久完全丧失机能,因为中枢神经损伤或者胸腹部脏器病变,导致永久完全不能从事任何工作、日常生活全没法自理的情况,都算。
说实话,我第一次把这些条款逐字读完的时候,还愣了半天。
合着我之前脑补的“全残门槛”,比合同里写的实际门槛高了一大截?
之前总觉得,全残是那种特别严重、概率极低的事,跟自己八竿子打不着。真对着条款数才反应过来,只要涉及到双目永久失明、或者两个肢体永久缺失的情况,不管你剩下的部位功能好不好,都直接达到理赔标准。
全残保险金,跟意外险的伤残赔付根本不是一回事
总有人把这俩搞混。
觉得反正都是伤残了赔钱,有啥区别?
区别大了。
全残保险金,一般是写在定期寿险、终身寿险,或者部分带身故责任的重疾险条款里的,只要触发对应的全残标准,就直接赔100%的基本保额,赔完合同就终止。
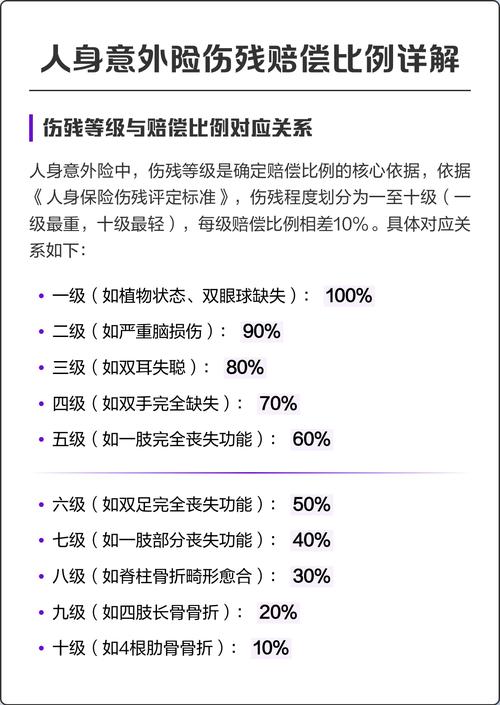
而大家熟悉的意外险伤残赔付,是按等级划的——从1级到10级,1级伤残赔100%保额,10级赔10%,每一级对应不同的损伤程度。虽然1级伤残的定义,跟全残的定义大部分重合,但还是有细微的差别。
举个很简单的例子:我之前碰到个做装修的师傅,工地干活的时候左手从手腕的位置被切割机切没了,右手完好,生活能完全自理,日常做个轻体力的杂活也没问题。
你说这种情况,能达到全残的标准吗?
不能。
因为合同里要求的全残,是两个肢体缺失,或者一个肢体加另一个下肢缺失,单只手没了,达不到全残的理赔要求。但在意外险的伤残评定里,这种情况是5级伤残,能赔60%的基本保额。
哦对,还有个很多人不知道的细节:大部分带全残责任的寿险,全残保险金和身故保险金是共用保额的。哪个先触发,就先赔哪个,赔完之后合同就结束了,不会出现“先赔全残的钱,之后身故再赔一次”的情况。
说白了,这部分责任的设计初衷,根本不是为了保“人走了的情况”,是为了保那种——人还活着,但是已经完全丧失了赚钱的能力,之前扛在身上的家庭责任,突然没人扛了的情况。
毕竟真到了那天,房贷每个月要还,孩子的学费要交,老人的医药费要掏,你总不能让家里人一边扛着照顾你的压力,一边还要想办法赚够这些钱吧?全残保险金的作用,就是在这种时候,给你一笔跟身故保额一样多的钱,先把这些实打实的窟窿填上。
申请全残保险金的几个坑,我见一次提醒一次
第一个坑,真的别傻等。
很多人觉得,全残的诊断得等个三五年,确认完全好不了了才能申请。
不是的。
合同里写的“永久完全”,不是要你等个十年八年证明这个伤好不了,只要正规医院的主治医生,结合病历、检查报告,出具了这个损伤是永久不可逆、不可能再恢复到正常水平的诊断,就可以准备材料申请理赔。
我之前有个客户,42岁那年突发脑出血,抢救回来之后半边身子完全动不了,医生当时就说,这个损伤程度,这辈子都恢复不到能自己独立走路的状态。他非要在家熬了三年,总觉得多做康复就能好,结果翻合同的时候才发现,只要有医院的诊断证明,随时可以申请。那三年他老婆一个人打两份工,既要照顾他,还要还每个月四千多的房贷,要是早知道能申请理赔,早把钱拿出来请个护工,或者把房贷提前还一部分,日子也不会过得那么紧巴。
第二个坑,别把全残责任跟重疾责任搞混。
很多重疾险里的疾病,比如严重脑中风后遗症、严重帕金森病,达到条款约定的状态就能赔重疾的钱,但不一定符合全残的标准。比如脑中风之后虽然半边身子麻,但是拄着拐杖能自己走路,能自己吃饭穿衣,那就达不到全残的要求,走重疾的理赔通道就可以,不用硬凑全残的申请材料。
第三个坑,别被销售那句“全残概率太低,有跟没有一样”忽悠。
你真去查下数据就知道,人这一辈子,因为意外或者疾病导致全残的概率,比直接身故的概率高不少。谁也不想碰到这种事,但真碰到的时候,那笔能一次性拿到手的全残保险金,就是你跟家里人最后的底气。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准