前阵子帮朋友翻给娃买的保险方案,翻到最后一页我愣了——3岁的娃,配了份50万保额的终身寿险,年交保费快6000。朋友还问我,是不是大家都这么配,给娃留个保障。
我当时没直接泼冷水。
毕竟谁不是第一次当爸妈啊,总想着把能给的都给娃攥手里,怕漏了哪块保障,以后后悔。但这个问题,真的得掰扯清楚——儿童需要寿险吗?
先把最硬的规则摆上台:儿童寿险本来就赔不了多少钱
很多人对寿险的印象,是大人扛着房贷、养着老人小孩,万一哪天出点事,寿险赔的钱能帮家里把日子撑下去。这个逻辑完全对。
那给小孩买寿险是啥逻辑?
先给你说个所有卖儿童寿险的代理人,都不会主动跟你提的硬规则。
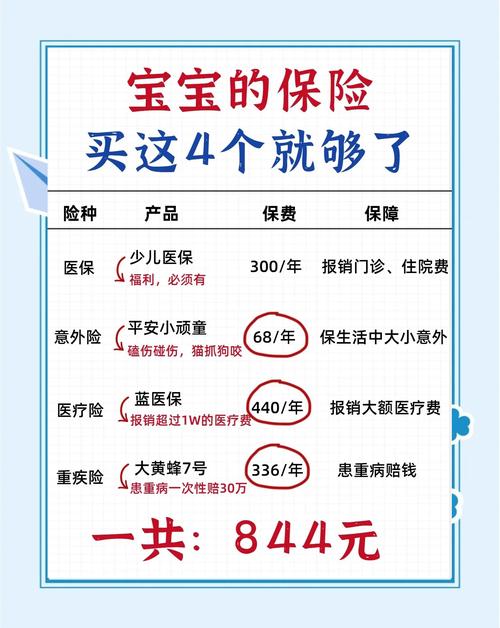
银保监会对未成年人身故赔付有明确的限额规定:不满10周岁的被保险人,身故保险金总和不得超过20万元;10-17周岁的,不得超过50万元。
啥意思?就是你哪怕给娃买了10份、20份寿险,加起来保额有200万,真碰到极端情况需要理赔的时候,10岁以下的娃最多也就赔20万,多买的那部分,保险公司只会把对应的保费退给你,不会多赔一分。
为啥要定这个规则?
说白了就是防道德风险。总不能有人为了拿高额的身故理赔金,对没有自我保护能力的小孩动歪心思,对吧。
你想啊,从规则层面就把儿童寿险的赔付上限卡得死死的,从根上就决定了,你给娃买再多寿险,也换不来多高的赔付额。
算笔明白账:给娃单独买寿险,钱花得实在太亏
我之前碰到过一个爸爸,娃刚上小学一年级,给配了份终身寿险,年交8200,交10年,保终身,保额50万。
我当时听完太阳穴都突突跳。
你算啊,按照监管规则,10岁以下的娃,买50万的寿险,真要理赔的时候,最多也就赔20万。剩下的30万保额,要等娃满10岁之后,要是碰到极端情况,才能按50万赔?不对,就算赔50万,那也是要等娃真的身故了才能拿到钱啊。
那要等多久?
按现在的平均寿命算,怎么也得等七八十年。
七八十年后的50万,购买力还能剩多少?现在的50万,按每年3%的通胀率算,40年后也就值15万不到,更别说七八十年了。
更有意思的是,这个爸爸给娃配的保险里,一年300块的百万医疗险没买,50万保额的少儿重疾险也没买,他说”那些都是生病才赔的,多不吉利”。
我真的是……不知道说啥好。
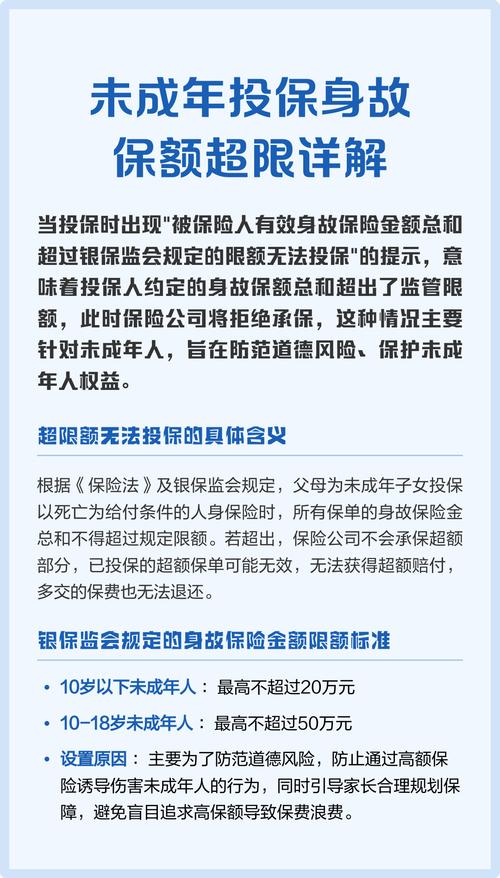
你想啊,娃从小到大,最可能碰到的风险是什么?是感冒发烧住院花钱,是得个重疾要花几十万治疗费,是跑跳摔了碰了要赔医药费。这些风险,寿险半毛钱都管不了。
你把一年大几千的钱砸在寿险上,把真正能兜住日常风险的保障给挤没了,真出事的时候,拿啥看病?
当然不是说儿童寿险完全没用。
比如有些少儿重疾险里,自带了身故责任——如果真的碰到极端情况,赔完重疾保额之后,还能再赔点身故保额,这部分责任,一般也就占你总保费的10%不到,一年多交个百八十块,有就有了,没必要特意退。
还有学校统一买的学平险,里面带个三五万的身故责任,也是附带的,不用额外掏钱,有也挺好。
但要是你单独掏几千块,给娃买个带储蓄属性的终身寿险,就真的没必要了。
别被话术带偏:带身故责任的少儿险,和单独买寿险不是一回事
很多代理人卖儿童寿险的时候,根本不会跟你说”这个是保身故的”,反而会换个说法:”这是给娃存的教育金,以后上高中、上大学能取出来当学费,结婚的时候能取出来当彩礼,老了还能当养老金。”
听着是不是特别心动?
毕竟谁不想给娃存点确定的钱,不管以后家里有啥变故,这笔钱都能给他兜底。
但你真把条款翻出来看就知道,这类产品的现金价值增长慢得离谱。可能你交了10年,总共交了8万,现金价值才刚到7万5,真要急着用钱取出来,还得亏5000本金。等现金价值追上已交保费,怎么也得十五六年之后了。
说穿了,这就是个把寿险的身故责任包装成”教育金”的产品,核心本质还是寿险,不是什么专门的储蓄工具。
不过话说回来,也不是完全不能买。
要是你家真的把所有基础保障都配全了——大人的定期寿险、重疾险、百万医疗险都配到足够的额度,娃的少儿医保、百万医疗险、足额的重疾险都买好了,手里还有闲钱,就想给娃留一笔不会被随便挪用的钱,那你愿意买啥买啥,没人能拦着。
但要是你家本来每年给娃买保险的预算就只有几千块,你把一半的钱拿去买终身寿险,把本该配的百万医疗险、够额的重疾险给挤没了,那真的是捡了芝麻丢了西瓜。
最后说句实在的。
未成年人本身不承担家庭经济责任,寿险的核心功能对他们来说本来就弱。
真要给娃配保险,先把最基础的医保配上,再整个百万医疗险兜住大额住院费,再配个够额的重疾险补上生病期间的收入损失,最后整个意外险管着日常摔了碰了的小风险。
这些配齐了,剩下的钱你想怎么花怎么花。
别一上来就给娃买终身寿险,真的。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然