别乱贴标签,它本质就是个定制存钱罐
你把钱存进去,按照合同约定,现金价值会逐年稳定增长。啥是现金价值?就是你现在退保能拿到手的钱。
它跟银行存款不一样的地方是,锁定期越长,整体的现金价值越高。什么时候取,取多少,全看你自己安排。
想给孩子存大学学费,孩子十八要交钱的时候取就行。想给自己存养老金,退休之后每个月取一点当零花钱也可以。
急用钱的时候,还能申请保单贷款,不用把钱全部取出来损失后续增值。
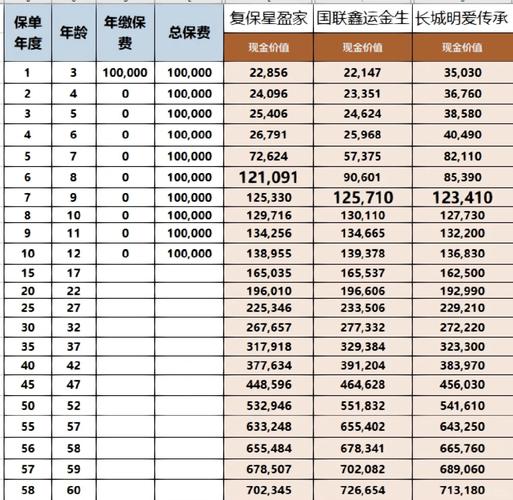
就这么简单。别听那些花里胡哨的宣传,扯什么这功能那功能,核心就是存钱。
三个常踩的误区,大多人都中过
第一个误区,把增额寿当保障险买。
很多代理人推销的时候,会说“既存钱又保障”,听起来很香。
可它的保障只有身故或全残,压根不能帮你报销看病的钱,也不能给你赔重疾的收入损失。
你连医疗险重疾险都没买,先买增额寿?那就是捡了芝麻丢西瓜。
第二个误区,觉得它能赚快钱。
说白了,它的收益是慢出来的。你放个三五年就取,大概率还没余额宝收益高,搞不好前几年退保还会亏本金。
那些说买了几年就能翻番的,全是瞎扯。它适合放十年二十年以上,慢慢涨,时间越长优势越明显。
第三个误区,所有人都适合买。
真不是。你手上就几万块应急钱,都买了增额寿,急用钱取出来亏本金,这不自找麻烦吗?
你每个月工资还完房贷就剩几千,生活费都紧巴巴,非要省出钱买增额寿,完全没必要。
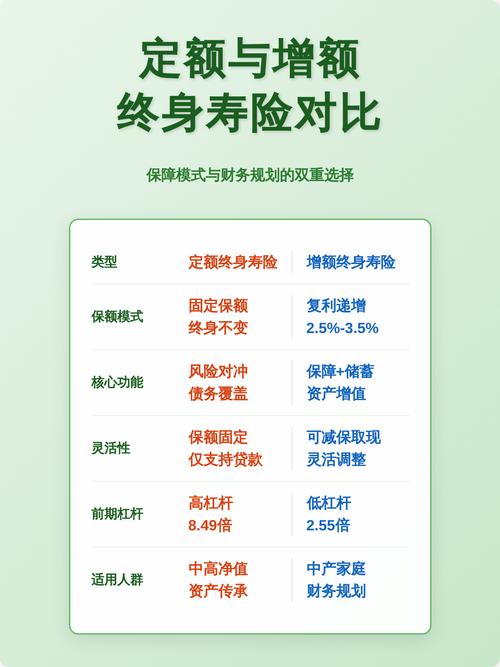
真要考虑,先问自己两个问题
第一个问题,我所有的保障都配齐了吗?
就是医疗险、意外险、重疾险,该买的都买了,保费也在预算内,没有压力了,再考虑存钱的事。
第二个问题,这笔钱我十年以内用得到吗?
要是三五年内要买房买车,要装修,那别存这里,找个流动性好的地方放着。要是十年以上不用,比如孩子十几年后上大学,你自己二三十年后退休,那可以考虑。
说实话,增额寿不是什么神级产品,也不是什么坑人的玩意,它就是一个工具而已。你需要它存钱,它就有用,你不需要,硬买就是给自己添堵。
对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北