上周跟刚交完首付的发小在路边吃烤串,他咬着烤鸡翅突然抬头问我,你天天跟人聊保险,我这情况是不是得整个寿险?
我当时擦了擦手上的油,没直接给准话。
不是不想说。是太多人根本没搞懂定期寿险到底是干嘛的,一上来就问价格、问赔多少,连自己需不需要都没摸清楚。
别先看产品,先摸清楚自己肩上的担子
很多人对寿险的误解,从根上就错了。
定期寿险本质上是给活着的家人兜底的工具,不是给身故的自己准备的福利。你人都走了,钱拿到了也花不出去,它存在的全部意义,就是当你突然离开,那些本来要你扛的责任,不会一下子把你爱的人压垮。
你可以掏出来纸笔算算账:现在剩下的房贷还有多少,爸妈如果没有你每个月打钱,能不能维持现在的生活水平,娃从现在到大学毕业,大概要花多少学费和生活费,家里有没有欠别人的钱。
这些数加起来,要是你突然不在了,你的另一半拼尽全力也填不上这个窟窿,那你才真的需要这个保障。
算完你就会发现,很多时候我们买寿险,根本不是为了”发财”,就是怕自己走早了,把烂摊子全扔给最亲的人。
这几类人,优先把这块保障补上
第一类,背着长期房贷的人。
这个真的没什么好说的。你贷了两三百万,30年还清,每个月雷打不动要还大几千,万一中间你走了,银行不会跟你讲人情。房子收走是小事,你之前攒了五六年的首付、还了好几年的贷款,全打了水漂,你的另一半可能要带着娃从现在住的房子里搬出去。这时候你买个和贷款期限差不多的定期寿险,额度就对着你剩下的欠款数来,真要是出点意外,这笔钱直接把房贷结清,至少住的地方保住了。
第二类,家里唯一的经济来源。
我之前碰到过一个32岁的男生,爸妈都是老家的农民,没有职工社保,每个月就靠他给的三千块钱当生活费。他当时买定期寿险的时候,直接选了保到60岁,额度100万。他说就怕自己走早了,爸妈连买个降压药、吃顿好的钱都没有。
你想啊,要是全家的收入全靠你一个人,你倒了,这个家的收入就断了。定期寿险这时候就像个临时的收入替补,帮你把最艰难的那几年熬过去。
第三类,刚生了娃的年轻爸妈。
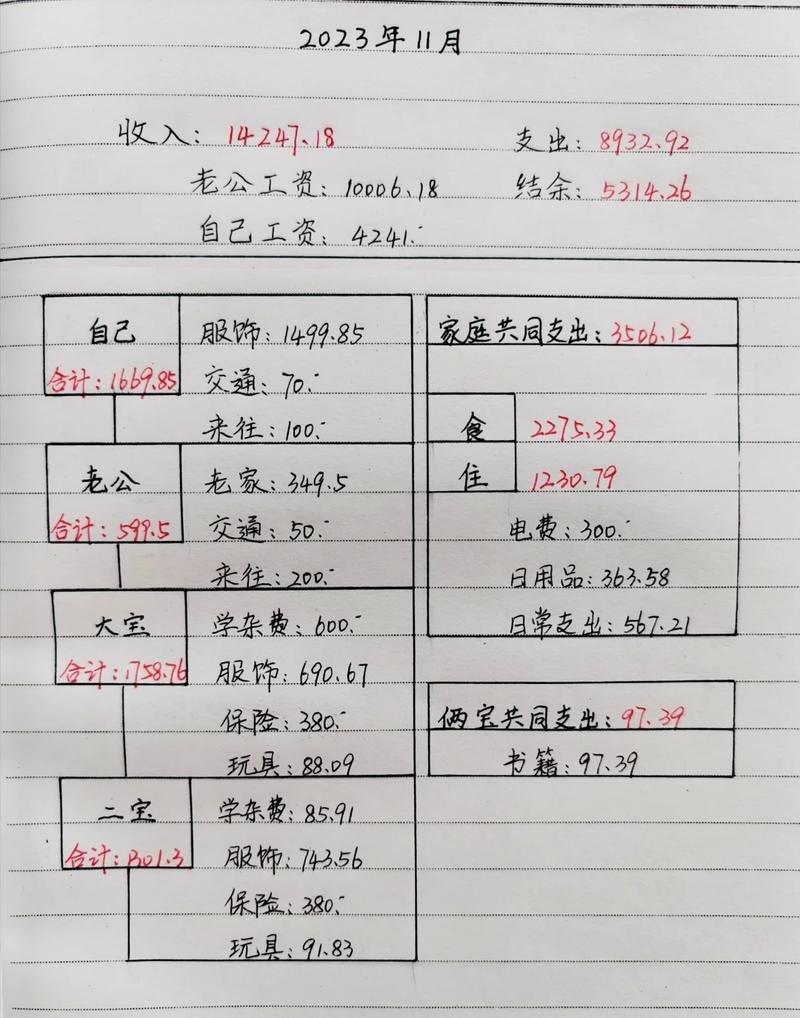
娃从出生到能自己赚钱,少说要20年。这20年的奶粉钱、学费、报兴趣班的钱,哪一样不是实打实的开支?你要是中途走了,这些责任谁接?总不能让娃刚懂事,就跟着大人省吃俭用,连个喜欢的玩具都买不起吧。
这几类人,真没必要凑这个热闹
说实话,我最烦那种一上来就喊”所有人都要买定期寿险”的人,站着说话不腰疼。
第一类,单身无负债,爸妈有稳定的退休金和医保。说白了,你走了之后,没人需要靠你的钱过日子。你买个寿险,受益人填爸妈,是能赔一笔钱,但反过来想,你现在每个月花大几百买这个,本来可以拿去吃好的、玩的,等你活到80岁,这份保障早就到期了,钱全交了保费,半分都拿不回来,完全是瞎折腾。
第二类,家里已经攒了足够的资产,没有什么负债。比如你账上趴着几百万的存款,房子全是全款买的,哪怕你突然走了,这些资产也足够覆盖家人未来几十年的生活开支,那你根本不需要靠定期寿险来补缺口,真的。
第三类,已经退休,孩子也成家立业了。这时候你再买定期寿险,保费贵到可能比保额还高,完全不划算。你本来就没有什么需要长期扛的责任了,钱留着自己出去旅游、买点好吃的,比啥都强。
不过话说回来,很多人买定期寿险的时候容易走两个极端。
要么是觉得保的时间越长越好,一上来就选保到终身,结果保费贵得离谱,每年要交大几千,压力大到交不起。
要么是为了便宜,选个10年的保障,结果刚过10年,房贷还没还完,娃还在上小学,保障到期了,等于白买。
选保障期限的时候,就卡着你肩上责任的时长来算。比如你还有25年房贷,娃还有18年成年,那你选个保到60岁的期限就刚好——等你到60岁,房贷早就还完了,娃也工作了,爸妈也走完了他们的人生历程,你就算没有这份保障,也没人需要你留钱兜底了。
额度就对着你没结清的债务、家人未来3到5年的基本生活费来算,别硬凑高额度给自己增加保费压力。毕竟定期寿险是个消费型的产品,交的钱就是用来换保障的,要是保费占了你每个月收入的10%以上,反而会影响你现在的生活质量,完全没必要。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐