上周接了个老客户的电话,声音哑得像砂纸磨过,说他爸凌晨走了,收拾衣柜的时候翻出去年给他买的定期寿险,现在整个人都是懵的,完全不知道从哪下手,怕漏了材料跑断腿,怕被保险公司拒赔,怕折腾来折腾去最后拿不到钱。
谁第一次碰到这事不懵啊。
我经手过三十多笔寿险理赔,真没大家想的那么玄乎,但坑也确实不少——全是没人提前跟你说的细节。
刚接到噩耗的头24小时,别先急着凑材料
很多人一听说能赔,攥着保单就往保险公司冲,结果白跑。
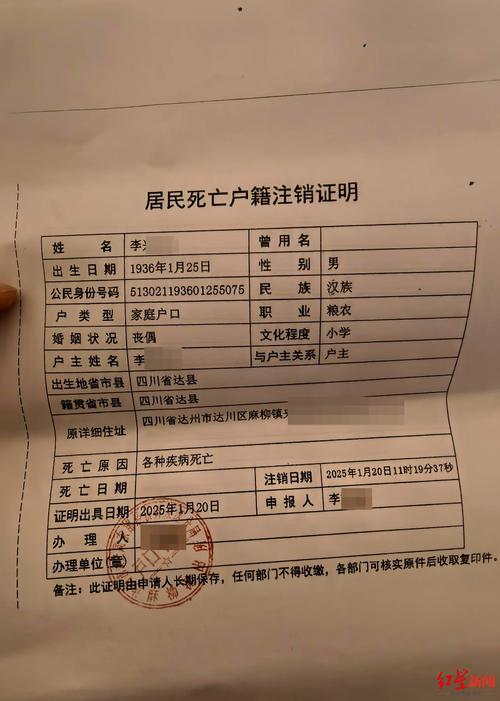
首先,死亡证明一定要开对。
在家病故的,找社区医院或者辖区卫生院开;在医院走的,直接找医院医务科开;要是涉及意外、刑事案件的,必须要公安部门出具的死亡证明和销户材料,少一个章都不行。
对了,销户证明和死亡证明别着急交原件!现在绝大多数理赔环节线上提交清晰的复印件就行,等所有流程走完,确认材料没有遗漏再给原件都来得及。我见过有人早早把原件交上去,后面办单位抚恤金、丧葬费申领卡壳,跑了三趟派出所补材料,折腾得要死。真的,我每次碰到有人把原件早早交出去的,都替他着急,谁家里还没点要用到死亡证明的地方啊,原件交出去了,再补要跑断腿的。
第二件事,翻保单。别光死找夹在旧书、台历里的纸质保单,微信里的保单推送链接、保险公司官方公众号绑定的实名认证信息、甚至之前每年扣保费的银行卡流水记录,都能当线索。真有人把保单压在厨房的调料罐下面,翻了三天才找到。
要是实在找不到保单也没事,打保险公司的官方客服电话,报被保险人的身份证号,就能查到所有在保的寿险保单,不用翻得家里天翻地覆。
哦对,头24小时还有个事:如果涉及意外身故,别着急把现场的东西收拾干净。比如是摔伤、溺水这类情况,现场的照片、当时的出警记录,都留着,后面审核能用得上。
提交材料的环节,别被销售的话带节奏
很多人说找当时卖你保险的业务员办最快,真不一定。
我去年碰到个案子,客户的寿险业务员早在两年前就离职了,客户把所有理赔材料都给了他,他压了半个月才往公司交,本来能3天到账的理赔,硬生生拖了20天。
其实现在提交材料的渠道多的是:官方公众号的理赔入口、保险公司APP的线上报案通道、线下网点的柜面、甚至打客服电话申请专人上门收材料,都行。
要带的材料列出来真没那么复杂:受益人的身份证、和被保险人的关系证明(户口本、结婚证、派出所开的关系证明都算)、死亡证明、销户证明、受益人名下的银行卡复印件。
对了,如果保单上指定了多个受益人,所有人的材料都要收齐,要是有人在外地没法到场签字,现在大部分公司都支持线上视频签字、电子确认,不用大老远飞回来。
这里要提个容易踩的坑:提交材料的时候别写太笼统的意外经过。比如是雨天路滑摔下楼走的,就直接写清楚哪天在哪摔的,当时有没有邻居或者路人在场,别只写“意外身故”四个字,审核员也不是神仙,哪知道你到底是什么情况。写得越具体,审核速度越快。
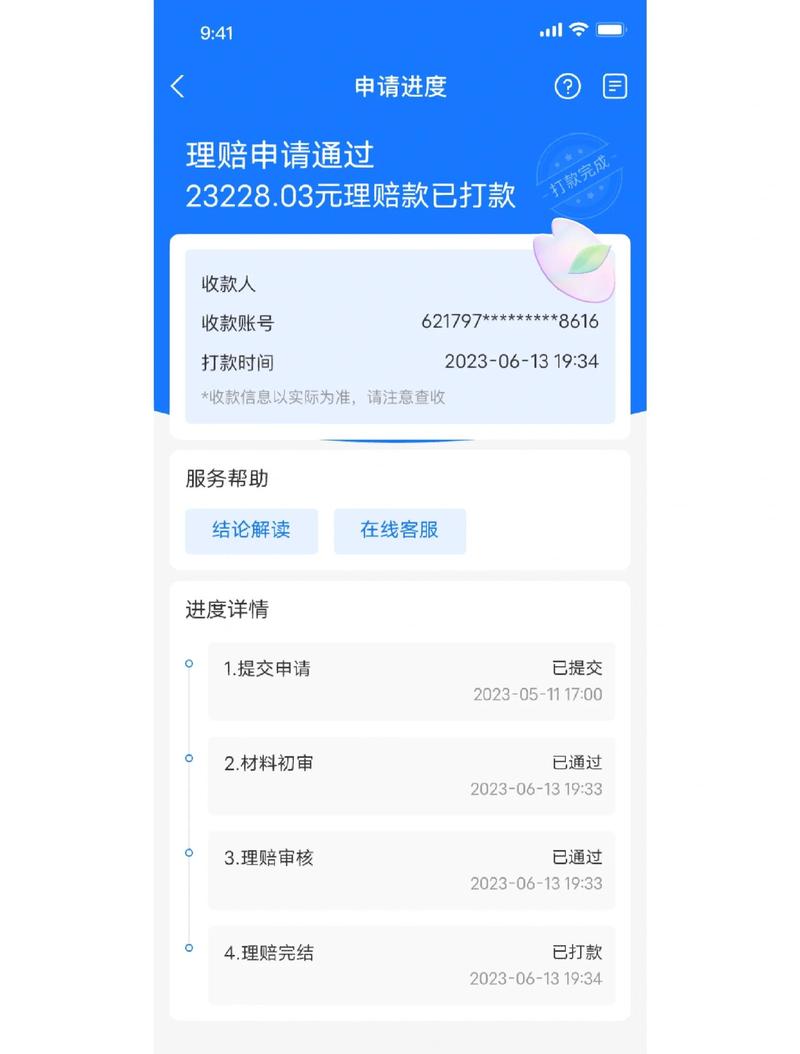
很多人怕材料交了被拒,提前一堆担心。说实话,只要是投保时没有故意隐瞒既往病史,保单已经过了合同约定的等待期,理赔审核真的没那么多弯弯绕。
钱到账前的这几天,别天天追着客服骂
很多人材料交完第二天就开始打客服电话,问怎么还不到账?是不是不想赔?
真不是。
一般的无纠纷寿险理赔,3到5个工作日就能走完审核、打款全流程。要是涉及到意外核查,比如被保险人是异地车祸走的,可能需要等当地交警的事故认定书出来,时间会长一点,最长也就10个工作日左右。
去年有个客户,材料交了第6天还没到账,急得天天打客服电话投诉,结果当天下午负责核查的同事就给他回了电话,说查到他是在邻省出的事,需要当地交警补个情况说明,不是故意拖流程。后来材料补完,当天下午理赔款就打到他卡上了。
要是真的碰到理赔结论有异议,别上来就对着客服发脾气,先看保险公司给的通知书上写的拒赔理由是什么——是材料不全,还是不符合合同条款约定,对着补材料就行。真有争议的,找银保监会的投诉渠道反馈,流程很顺,比你跟客服扯一下午有用得多。
很多人对寿险理赔的印象,还停留在“保险公司找各种理由不赔”的老黄历上。我做了这么多年,真碰到的拒赔案例,十有八九都是投保的时候没说实话,比如明明有严重的慢性病史,投保的时候健康告知全选“无”,这种就算闹到天边,也很难符合合同约定的赔付条件。
对了,还有个小细节:理赔款到账之后,别着急把卡销了。有时候银行或者单位的社保部门,可能需要你提供理赔款的到账凭证,留个两三个月的流水记录,省得后面再补。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子