30岁上有老下有小,我为什么主动研究了定期寿险
2026-10-02 12:54:02
前阵子帮发小整理家里的保单,翻完我挺惊讶。她跟老公两个人,光重疾险就买了四份,每年交快两万,医疗险也配齐了,翻来翻去,居然连一份定期寿险都没有。问她,说听人说这东西不吉利,活着拿不到钱,买了就是白扔钱。
你会不会把定期寿险,和别的寿险搞混?
很多人对寿险的印象,要么是绑在房贷里的那点,要么就是代理人推销的“能返钱能传承”的终身寿。很少有人静下心来看看,最刚需的定期寿险,长什么样。
简单说,定期寿险就是买一段固定时间的保障:保20年,保30年,或者保到60岁、70岁。在这段时间里,如果被保人走了,或者全残了,保险公司就给受益人赔一笔钱。过了这段时间,保障就结束了,你也活着,钱也不退。
哦,对,就是这么直白。没有分红,没有返本,啥花里胡哨的都没有。对比终身寿,保一辈子,不管什么时候走都赔钱,所以价格差好多好多。
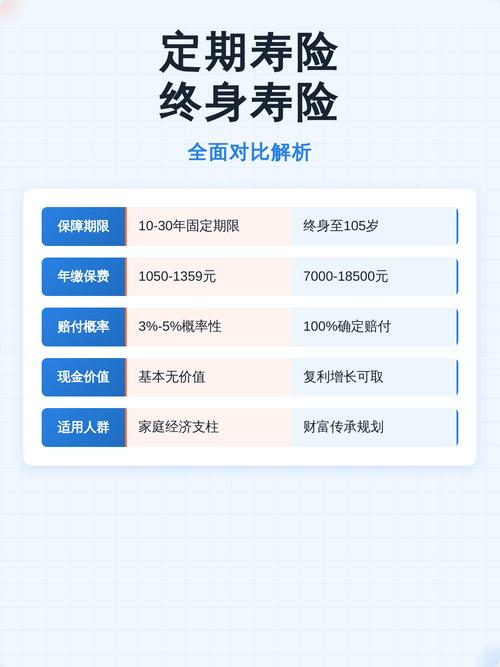 定期寿险与终身寿险价格对比表
不过话说回来,正因为它这么“干”,没有任何花哨的增值功能,才便宜到离谱。30岁男性,买100万保额保到60岁,一年也就两三百块。一杯奶茶钱,换一百万的保障,去哪找?
到底谁需要这份定期寿险?
别听人说人人都需要,我不这么认为。如果你刚毕业工作,没房没贷,单身一个人,爸妈还没退休,自己赚的够自己花,那完全没必要急着买。
但如果你符合下面这两个情况,劝你真的停下来想一想。第一,你是家里的主要经济来源。第二,你身上背着负债,或者有要养的人——比如没还完的房贷,未成年的孩子,还没领养老金的父母。
我之前听做理赔的朋友说过一件事,一个34岁的程序员,突发疾病走了,家里房贷剩180万,老婆全职带娃,还有个上小学的儿子。幸好他当时买了200万定期寿险,理赔下来刚好把房贷清了,老婆至少不用带着孩子租房搬家。
你说这东西不吉利?换个角度想,你每天早出晚归,加班挤地铁,不就是想给老婆孩子一个安稳的家,给爸妈养老送终吗?万一你撑不住了,这笔钱,替你接着把这件事做完。对吧?
很多人说我有单位的团险啊,够用吗?团险额度一般也就几十万,而且你一换工作,保障就断了。真不够填房贷的坑。
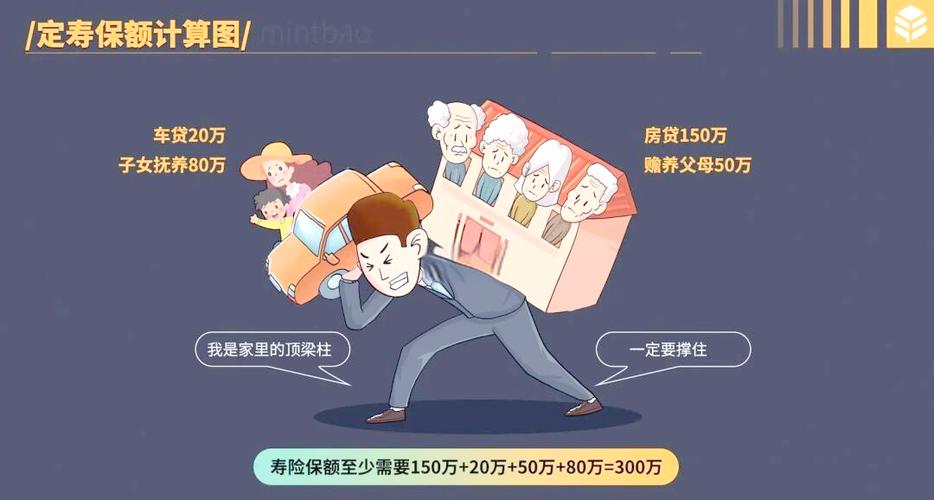 家庭经济支柱保障配置场景图
买定期寿险,最容易踩的几个坑
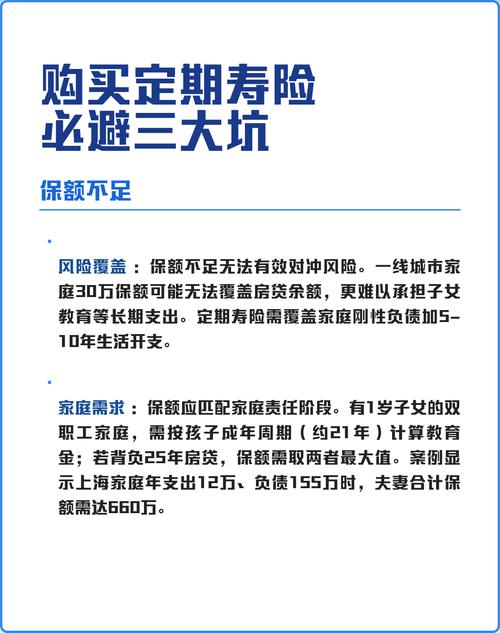 买定期寿险,最容易踩的几个坑
第一个坑,明明刚需定期,硬要买终身。很多人觉得,买了不赔就是亏了,所以一定要买保一辈子的。可你算算账,同样100万保额,30岁男买定期到60岁一年三百,买终身一年要三千,差了十倍。对于大部分普通工薪家庭,你最需要保障的,就是你负重前行的这二三十年。等你六十岁了,房贷还清了,孩子也工作成家了,就算没保障,也不会拖累谁。没必要花那个冤枉钱。
第二个坑,保额买太小。好多人图便宜,买个三五十万就完事了。你自己算一笔账:剩下的房贷本金是多少?孩子读到大学要多少钱?爸妈养老你准备留多少钱?加起来,就是你最少要买的保额。三四线城市最少一百万起步,一线城市怎么也要两百万往上。
第三个坑,健康告知不如实说。有人觉得我有点小毛病,不写上去也没事,省点钱。可定期寿险的健康告知,已经是所有保险里最宽松的了,大部分小病都不会卡你。真有问题,如实说就行,最多就是加费或者除外。你隐瞒了,最后理赔的时候查出来,受益人拿不到钱,那之前交的钱,还有这份保障,不就全白费了?
说白了,定期寿险就是一份“责任保证金”。你买它,不是为了自己,是为了你放在心尖上的那些人。它不会让你的生活变得更好,但能在最坏的情况发生的时候,给家人留最后一块垫脚石。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
30岁上有老下有小,我为什么主动研究了定期寿险
文章链接:https://www.xinminbao.com/r/1158.html