别让一次失误亏掉十年家底:聊聊职业责任险那点事
2026-09-24 06:34:47
前阵子帮一个朋友处理理赔纠纷,才知道他去年接了个家装设计私活,算错了给排水管线走向,切开墙面才发现打断了主力钢筋,业主闹到法院,最后连加固带赔偿一共出了十八万。他干设计师五年攒的积蓄,一下掏出去大半。他叹口气说,之前从来没听过职业责任险,觉得就是赚点辛苦设计费,犯不着买这个。
说实话,这种话我听太多了。
真的亏。
谁才需要职业责任险?
很多人第一反应,这不就是给律师、会计师、医生这些持证专业人士准备的吗?跟我一个开美甲店的、接私单的设计师、上门做装修的工长有啥关系?
不对。
职业责任险的本质很简单:你因为工作上的疏忽,给客户或者第三方造成了人身伤害或者财产损失,本该你赔的钱,保险公司帮你赔。就这么简单。
开纹身店给人纹错了定制图案,客人要洗要祛疤要赔偿,赔不赔?宠物美容师剪毛弄伤了客人的名种猫,手术费小一万,赔不赔?HR顾问帮小企业做薪酬架构算错了社保基数,企业要补几十万滞纳金,转头找你追责,赔不赔?
现在灵活就业的人这么多,谁不是靠着自己的手艺吃饭,一次错就能把之前赚的都吐出去。
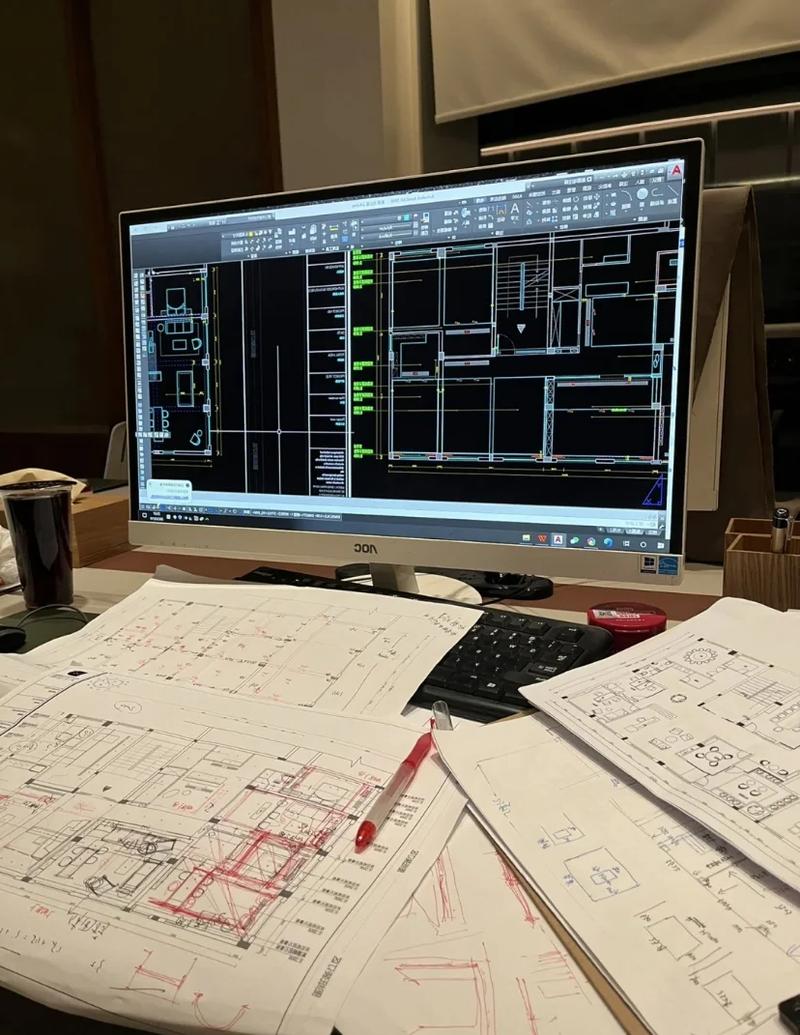 独立设计师接家装私单工作场景
不是说只有大公司才需要配,只要你靠专业技能提供服务、收了服务费,就有风险。哪怕你是开十平米小工作室的,哪怕你只接散单,这个风险都在那挂着,只不过你没碰到而已。
这些坑踩了,买了也白买
不少人买之前稀里糊涂,出事了才发现保单根本不赔,大多是踩了常见的误区。
第一个误区:我上班的公司已经买了职业责任险,我自己不用买了。
对不对?不对。公司买的职业责任险,保的是公司,不是你个人。如果是因为你个人的重大失误给客户造成损失,公司赔完客户,照样可以反过来向你追偿。更别说你自己私下接的活,公司的保单根本不会认。
第二个误区:我买了意外险或者普通第三者责任险,够用了。
不对啊,意外险保的是你自己受伤,普通三者险一般是保你家房子掉砖把人砸了这种意外,保不了你工作出的错,两者完全不是一回事。
也有人问,那职业责任险都什么情况不赔?这里说清楚:
故意行为肯定不赔,你明明知道设计方案违规还要用,你帮人办事收了钱还故意坑人,这都是道德风险,肯定不赔。你自身的财产损失也不赔,你工作出错把自己的电脑设备弄坏了,这个得你自己掏,职业责任险只赔你给别人造成的损失。还有你没有合法资质干了明令禁止的活,比如你没有医师资格证去做微整,出了事肯定不赔,这个是常识。
 职业责任险责任免除条款手写标注图
不过话说回来,很多人买的时候根本不翻免责条款,最后出事赔不了,反过来骂保险骗人,其实是自己没花五分钟看清楚。
买的时候盯紧这几点就够了
 买的时候盯紧这几点就够了
普通人买职业责任险,不用搞的太复杂,翻来覆去研究几十页条款,抓几个核心点就行。
第一个,先看你的职业在不在承保范围内,很多低价引流产品,把市面上最需要保障的自由设计师、独立咨询师、美容相关项目都列在除外责任里了,你买的时候图便宜,出事了才发现根本不在承保范围,纯粹白花钱。
第二个,搞清楚你要选索赔发生制还是事故发生制,不用记生硬术语,你就按自己的工作性质选:如果你做的是工程设计、建筑这种项目,周期长,可能三五年之后才会发现问题,那就选事故发生制——只要出事的时候你的保单是有效的,哪怕十年后才找你索赔,也能赔。如果你就是做一年一结的短服务,比如当月的设计当月交付,那索赔发生制也够用,保费还更便宜。
第三个,理赔的时候记住,别私自签和解协议,很多人出事了怕麻烦,先跟客户谈好了价格签了字,再去找保险公司理赔,保险公司只认自己认可的责任和金额,你自己私自答应的赔偿,人家完全可以不认,到时候这个钱就得你自己出。真出事了第一时间报保险公司,让保险公司去对接协商,比你自己谈靠谱多了。
我见过太多靠着手艺慢慢攒起家业的普通人,就因为一次不起眼的工作失误,攒了好几年的钱一下子清空,从头再来。职业责任险真的不贵,一年几百块到几千块,就能兜住几十万的风险,说白了就是给自己的手艺买个踏实。
毕竟,谁能保证干活一辈子不手抖呢?
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别让一次失误亏掉十年家底:聊聊职业责任险那点事
文章链接:https://www.xinminbao.com/c/708.html