定期寿险保的从来不是买的人
你花几百块钱买的这张保单,本质上是给你身后的人留的”过渡金”。 不是给你自己治病用的——治病的钱找重疾险、找医疗险就行。 它管的是,万一你哪天突然走了,那些原本要你扛的担子,不会”哗啦”一下全砸在你老婆、你娃、你爸妈身上。 比如每个月雷打不动要扣的8000块房贷,比如刚上小学的娃未来十几年的学费,比如爸妈年纪大了每个月要掏的药钱。
买的时候别被绕晕,抓两个核心就够
太多销售一上来给你推花里胡哨的产品:带返还的,带分红的,算下来一年要交大几千。 说实话,真没必要。 你买定期寿险,就抓两个最核心的指标,别的附加责任全是溢价。 第一个是保额够不够填你留下的窟窿。 不用硬跟风说”要买千万保额才够”,你自己家的账你自己算:剩下的房贷剩多少,娃到独立成人还要花多少,爸妈未来的养老预备金要多少,加起来的数,就是你该选的保额。比如你房贷剩100万,娃要花30万,老人预备20万,那150万的保额就完全够用,多的都是浪费钱。 第二个是保障期选到你担子卸完的那天。 别一上来就选保终身的。你想啊,你现在30岁,身上的担子就是还房贷、养娃,等你到60岁,房贷还完了,娃工作了,不需要你掏钱养了,那这时候你还有啥要扛的?直接选保到60岁就行,同样的保额,保费能比保终身的便宜三分之二都不止。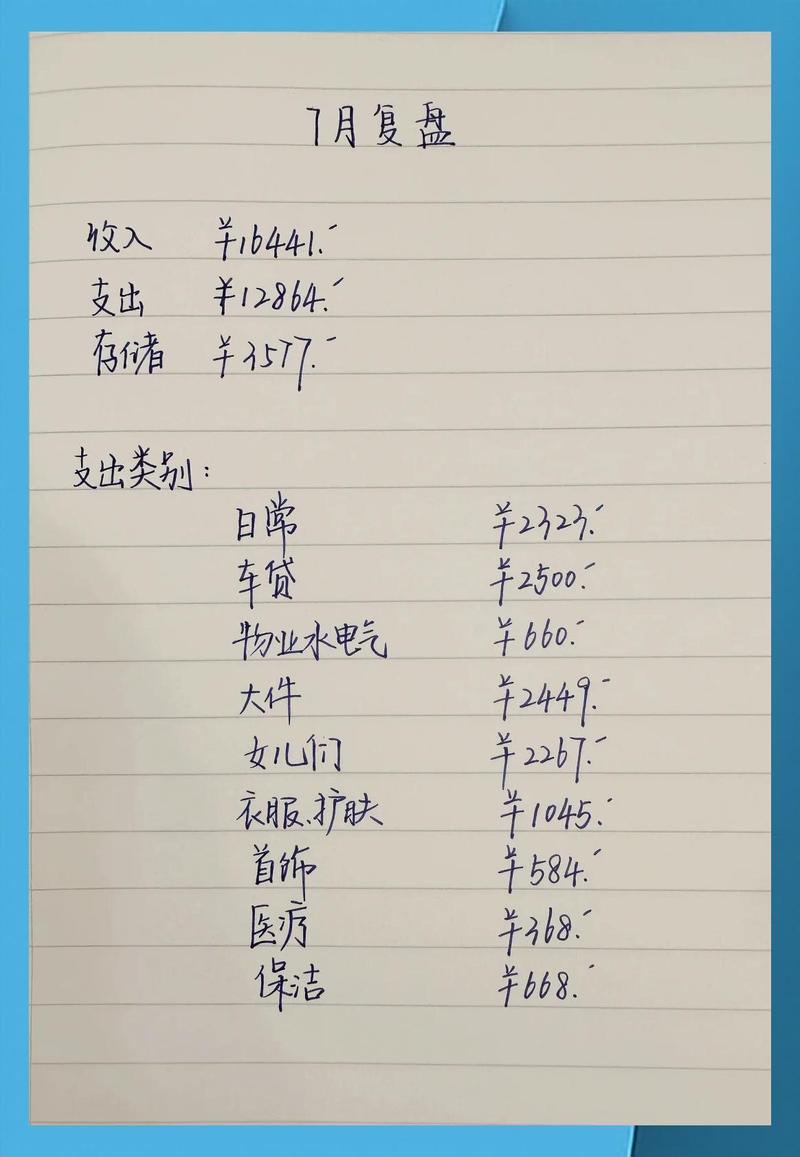
这几类人,真的没必要凑热闹买
我从来不会劝所有人都买定期寿险。 毕竟每个人的家庭情况差太多了。 第一类,是身上完全没有经济责任的人。比如刚毕业的大学生,单身,没负债,爸妈有稳定的退休金和医保,不需要你每个月掏钱补贴。那你真的没必要买,这钱你留着给自己买个百万医疗险,平时发烧住院能报,比啥都实在。 第二类,是已经把身上的担子全卸完的人。比如快退休了,房贷早就还完了,娃已经成家立业,自己的存款也够覆盖养老和医疗开销。那你也没必要买,定期寿险本来就是给家里的”顶梁柱”设计的,顶梁柱都退下来了,还扛着个柱子干嘛? 第三类,是已经有足额储备的人。比如你手里的存款已经够覆盖所有的负债,就算你哪天不在了,这些钱也完全能支撑家人把剩下的路走完。那你也没必要再加保,钱要花在当下的日子上,别全锁在保单里。 真的。 别被网上那些焦虑文案带节奏,什么”不买就是对家人不负责”,纯纯是绑架。 你对家人的责任,从来不是靠一张保单定义的。你把日子过踏实了,把账算明白了,比听销售瞎忽悠强一百倍。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|见微