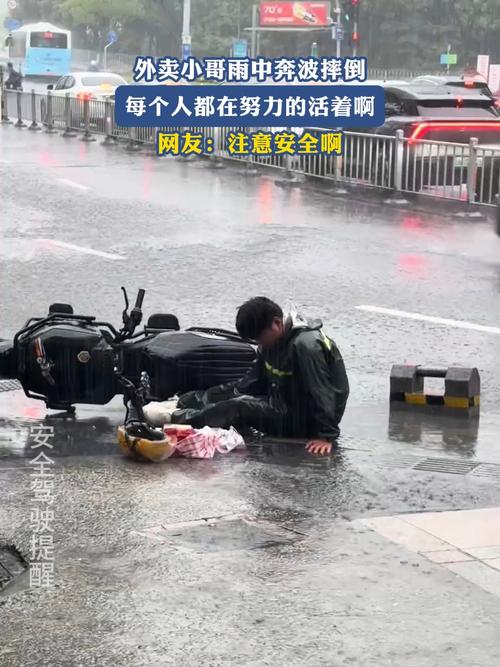
九成老板都没搞懂:雇主责任险保的是谁
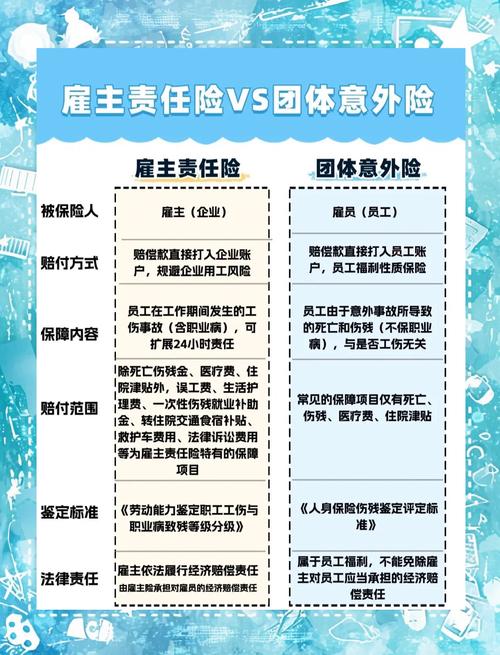
很多人买错,从根上就错了。你给员工买意外险,钱赔给员工,那是给员工的福利。雇主责任险不一样,它赔的是老板本该掏的钱。员工在雇佣过程中,因为工作出事,老板本来要负赔偿责任,保险公司帮你出这个钱。本质是给老板的风险兜底,不是给员工的福利。
保什么?只要是干雇佣工作的时候出的意外,受伤、伤残、甚至死亡,对应的治疗费、伤残赔偿金、误工费、诉讼费,都能赔。
不保什么?一眼就能想明白。员工干私活的时候出事,不保。故意自残骗保,不保。醉酒吸毒或者违法犯罪,不保。之前接触过一个例子,装修工人收了业主私钱,悄悄帮业主改外墙摔了,雇主买了雇主责任险也不赔,因为这活根本不在雇主安排的工作范围内。对吧?
踩了就是大坑的几个常见误区
第一个误区,有工伤保险就够了。说实话,工伤保险是基础,但真不够。工伤保险只赔社保范围内的规定项目,很多时候法院判老板额外赔的部分,工伤保险一分不出,得老板自己掏。比如我发小那个案子,就是这样。
第二个误区,只有工厂工地才需要买。你开个美甲店雇了三个美甲师,上个楼擦玻璃摔下来,你要不要赔?你雇了住家保姆做饭擦窗户摔了,你要不要赔?只要你雇了人,有雇佣关系,就有风险,和你公司大不大没关系。
第三个误区,买了员工意外险就不用买雇主责任险。我再说一遍,意外险和雇主责任险完全是两码事。意外险赔给员工,老板的赔偿责任跑不了。员工拿了意外险的赔偿,照样可以找老板要钱,法院也支持。别听一些业务员瞎忽悠,说意外险能替代,那是坑你。
投保理赔盯紧这几点,别白花钱
说实话,买这个东西,不用搞那么复杂,盯几个核心细节就行。
职业类别一定要填对。很多老板图便宜,明明是高空作业的装修工人,非要按普通文员的职业买,保费差好几倍,真出事了,保险公司直接拒赔,哭都没地方哭。别抱侥幸,是啥职业就填啥。
保额别乱选。高危行业比如装修、高空安装,保额起码50万起步,别省那几百块。普通办公室职员,二三十万也够。
别漏了扩展责任。比如想保员工上下班途中的意外?想保工作岗位上突发疾病死亡?这些大多是附加扩展责任,投保的时候要问清楚,想要就加上,花不了多少钱,真用上就值。
理赔要注意啥?第一时间报险,别拖。保留好所有的劳动关系证明,劳动合同、工资条、工牌都行,别出事了拿不出证据证明这是你员工,那理赔肯定卡壳。
哦对了,很多人问,个体户能不能买?当然能。只要你雇了人,不管几个,哪怕一个,都能买。就连雇了临时工干几个月活,都能买短期的。
不过话说回来,也不是所有人都需要。你就是自己干,没雇过一个员工,那确实不用买。别瞎买,浪费钱。
雇人做生意,哪有万无一失的。给风险留个兜底,比出事了到处凑钱强。
作者|dananjin
排版|dananjin
审核|知知