上周六下楼取快递,碰着对门开小超市的张哥,蹲单元门台阶上抽烟,脸皱得像干橘子。
问了半天才说,上周下大暴雨,他店铺后门的挡水条没装好,水顺着门缝灌进来,泡了半仓临期的饼干和牛奶,算下来小两万的损失。之前买了份一年期的店铺财产险,找过去理赔,被拒了。
拒赔理由很简单:免责条款里写了”被保险人未按消防及防汛要求做好防护措施导致的财产损失,不承担赔偿责任”。
张哥拍大腿,说当初业务员跟他说”只要是店里的东西泡了都赔”,谁知道还有这一出。换谁谁不窝火?
你骂的”霸王条款”,大多是没看懂的成本边界
真不是保险公司故意卡人。
你花两三百块买的一年期店铺财产险,满打满算保你几十万的货物和装修损失。要是允许你连最基本的防汛挡水条都不装、连个漏电保护器都不换,出事了全靠保险公司兜底,那最后保费得涨到什么地步?
说白了,免责条款存在的核心逻辑,从来不是”这也不赔那也不赔”,是把那些本来就不应该由全体投保人共同承担的成本,划出去。
比如你故意把店里的烟酒往火上扔,这种人为制造的损失,要是也能赔,那指不定多少人动歪心思,最后老老实实交保费的人,反而要为这些恶意行为买单。
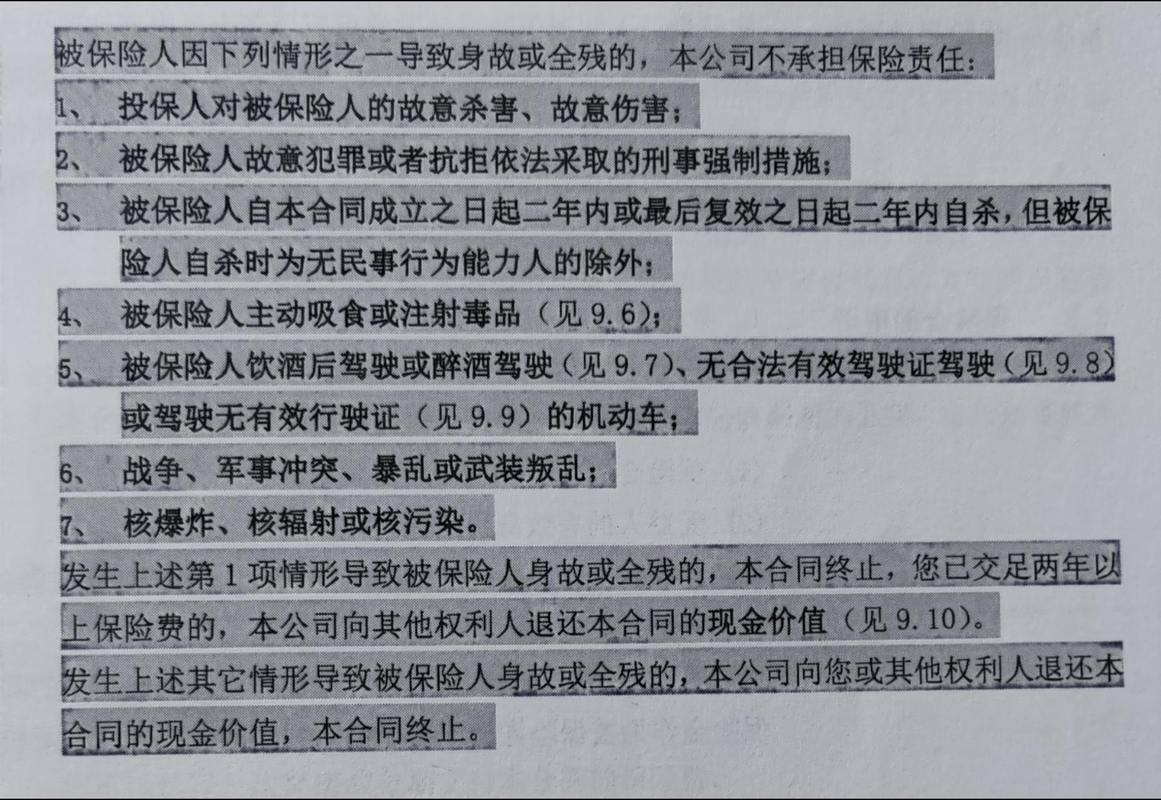
很多人翻开合同,一看到免责条款列了十几条,头都大了,直接翻到最后看多少钱、保多少万,签完字就把合同塞抽屉再也不看。等真出事了被拒赔,就跳起来说保险公司玩文字游戏。
不过话说回来,确实有不少条款写得绕来绕去,但你顺着逻辑想就通了:凡是需要你自己尽基本义务、不然就会大幅提高理赔风险的内容,基本都会写在免责里。
比如长期闲置的房屋没留专人定期查看,水管爆了泡了楼;比如存放在室外的货物被暴雨冲跑;比如没按规定给电动车在室内充电,引发火灾。这些场景下的损失,不是故意不想赔,是你自己没做到最基本的风险防控,把本来可以避免的损失,变成了要全体投保人掏钱的成本。
别光死磕免责条款,先把前面这页看明白
好多人有个特别拧巴的误区:觉得只要免责条款里没写的损失,都能赔。
大错特错。
你翻任何一份财产保险合同,前面的”保险责任”部分,是列得明明白白的:哪些原因导致的损失,保险公司会赔。这部分是你交了钱,真正能拿到保障的范围。剩下的没列进去的,哪怕免责条款里一个字没提,本来就不在保障范围内。
举个最简单的例子。你买的家财险,保险责任里只列了火灾、爆炸、暴雨、高空坠物导致的房屋和室内财产损失。你家因为楼上邻居装修,把楼板打穿了漏到你家,这种损失,哪怕免责条款里从来没提过”邻居装修导致的损失不赔”,也不在保障范围内——因为从一开始,这部分就没被列进你买的保障责任里。
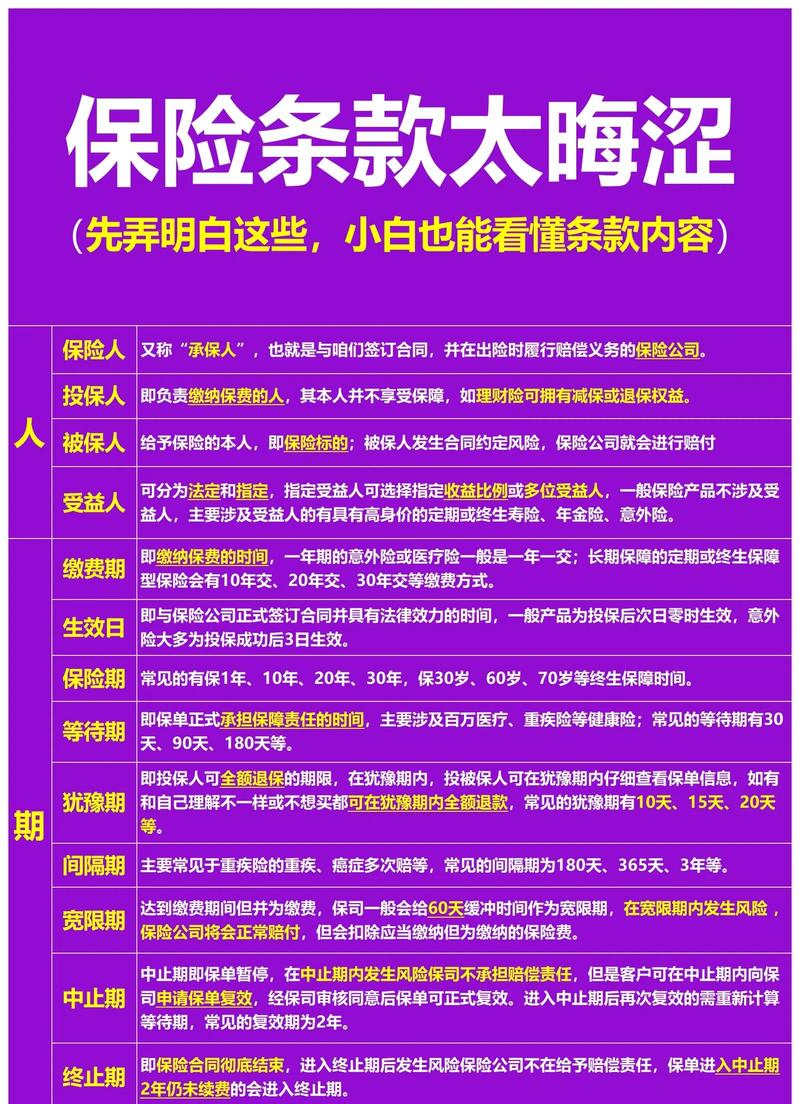
很多销售在卖产品的时候,为了让客户快速签单,张口就说”我们这免责少,啥都能保”。真等你拿到合同翻,会发现所谓的”免责少”,很多时候是把本该写在免责里的内容,挪到了前面的责任免除提示里,或者干脆藏在责任范围的小字注释里。
我之前帮朋友看过一份商铺财产险的合同,通篇翻下来,免责条款列的内容特别少,客户觉得捡了便宜。结果翻到保险责任那页的小字注脚,写了一行:”本保险仅保障因列明的自然灾害、意外事故导致的、存放于室内固定货架上的货物损失。”翻译成人话就是:你堆在地上的货、放在店门口的货、临时摆在货架最外面的货,哪怕被暴雨泡了、被火烧了,都不在保障里。
你看,这种内容,你不逐字逐句读,真等出事了,说什么都晚。
真碰到免责拒赔,别上来就闹,先查这两个细节
不是所有写在免责里的条款,都能直接拿来当拒赔理由的。
法律上对保险公司的提示义务是有明确要求的:所有涉及免责的内容,必须用加粗、加黑、单独提示的方式,让投保的人明确知道,而且要留下你确认知晓的记录。要是保险公司没做到这一点,哪怕条款里写得再清楚,也不能直接用这个条款拒赔。
我之前接触过一个开餐馆的客户,买了企业财产险,上次因为厨房油烟管道积油太多,炒菜的时候火星引燃油污,把整个后厨的装修烧了小半。保险公司拿免责条款里的”未定期清洗油烟管道导致的火灾损失不赔”当理由,要拒赔。
结果这个客户翻出当时投保的全部记录:业务员当时上门推销,从头到尾只跟他说保火灾、爆炸、意外损失,半字没提油烟管道要定期清洗、要留存清洗记录的要求,投保单上的免责提示栏,连个加粗的标记都没有,更别说让他签字确认知晓这些内容了。最后协商下来,保险公司还是按合同约定正常处理了赔付。
说白了,你要是真碰到这种情况,别上来就打投诉电话、堵人公司大门,先沉下心翻两个东西:
第一,找当时的投保记录,看保险公司有没有在你签字之前,明确把对应的免责内容给你讲清楚、指给你看。要是从头到尾没人提过,那这个条款对你根本不生效。
第二,看条款里的免责内容,是不是符合基本的常识。比如有的合同免责里写”只要是水管漏水导致的损失全不赔”,但实际上你买的就是水管爆裂的保障,这种前后矛盾的条款,本身就站不住脚。
说实话,我现在给身边朋友提买财险的建议,从来不让他们去比”哪家的免责条款少”。
有啥好比的?
真的想少踩坑,买之前花十分钟,把合同里的免责部分逐字读一遍,把那些你自己根本做不到的义务划出来。比如条款要求你必须每月检查一次水管接口,你一个月都不在家待三天,那这合同对你来说就根本不实用,哪怕保费再便宜,买了也是白买。
别侥幸。
你总觉得那种小概率的风险落不到自己头上,真落到头上的时候,再翻合同看条款,晚了。
说白了,免责条款从来不是保险公司给你挖的坑。
它只是把大家都认可的公平规则,明明白白摆到台面上而已。你认清楚规则再进场,比啥都强。
作者|dananjin
排版|dananjin
审核|阿辰