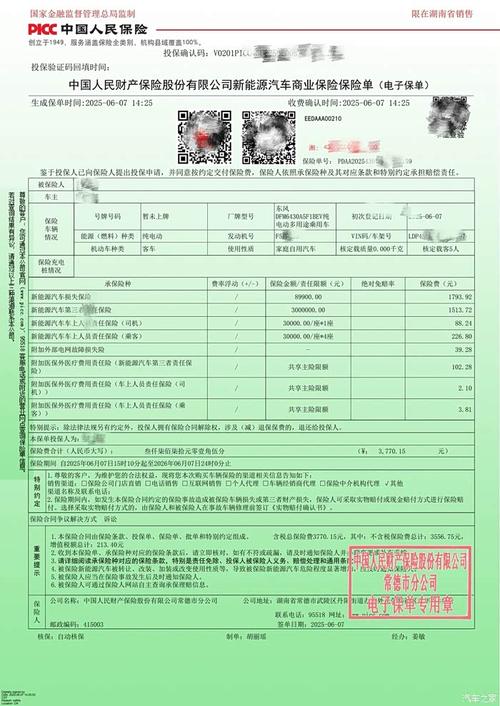
别把如实告知,全当成保险公司“挖坑”
说实话,我刚入行的时候也见过不少业务员,为了快点出单,跟客户说“随便填就行,理赔的时候再说”,坑了不知道多少人。但你换个角度想,财险的定价,全靠风险啊对不对?你放普通货物的仓库,和放烟花爆竹的仓库,着火的概率能一样吗?你天天开上下班的家用车,和天天跑长途拉货的营运车,出事故的概率能一样吗?
保费差一大截,就是因为风险差一大截。你瞒了真实情况,相当于交了普通风险的钱,享高风险的保障,对其他按时交钱的投保人也不公平啊。
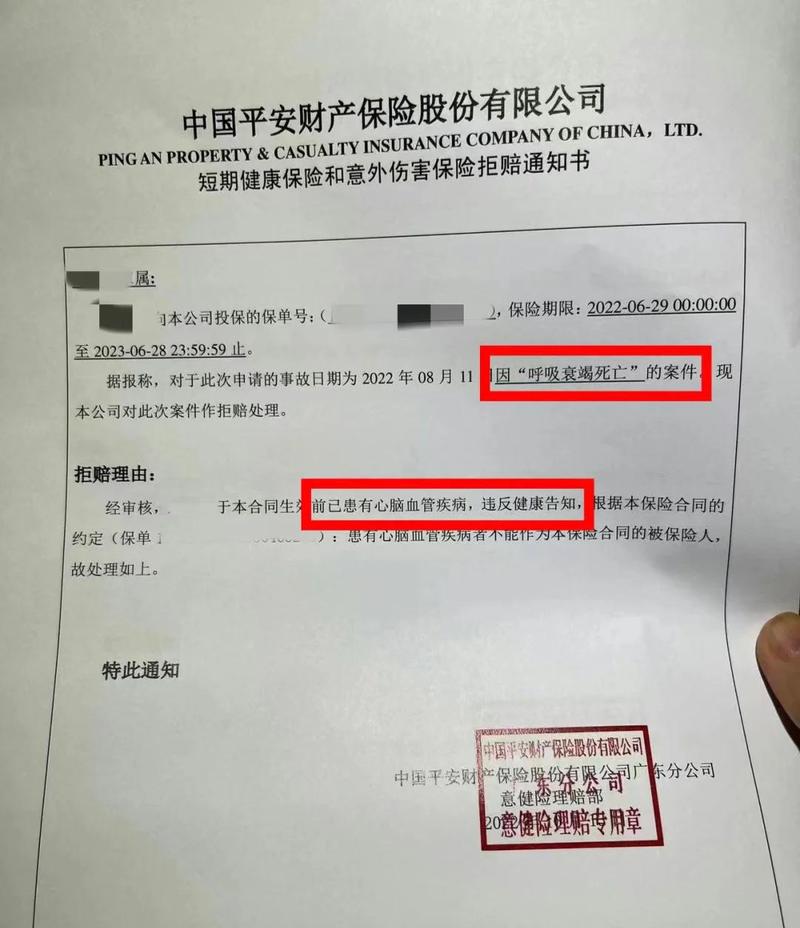
当然了,也不是说所有没说的都会拒赔。只有你隐瞒的内容,足以影响保险公司决定是否承保、或者调整保费的,才会影响理赔。要是你只是忘了说你三年前出过一次小刮蹭,本来也不影响什么,保险公司不能随便拿这个拒赔。
如实告知,到底要我“告”什么?
很多人搞混,觉得所有保险都要把所有情况都交代清楚,不是的。财险绝大多数都是询问告知,规则很简单:保险公司问什么,你答什么。没问到的,你不用主动说。
举个例子,你投保家庭财产险,问卷只问你家里是不是用了超过十年的老电线,没问你家有没有养大型犬,那你不说养犬的事,完全没问题。反过来,问卷问你房屋是不是做了经营性用途,你明明把家里一楼改成了杂货铺,说自己是纯自住,这就是瞒了。
几个最常见的必须告知的情况,记下来就不会错:车辆或财产的使用性质,财产本身的风险情况,近期的出险或违章记录。就这么多。不会有什么乱七八糟的隐形问题坑你,只要你对着问题答就行。
很多人说,投保的时候那些勾选框字小得像蚂蚁,根本看不见怎么办?很简单,花两三分钟,把带星号的必填问题扫一遍,别闭着眼点“同意”“下一步”。我见过太多人就是手快,选都没选就过去了,最后出事了才拍大腿。
不小心填错了,还有补救的余地吗?
大部分人都不是故意隐瞒,就是真没看见,或者填错了选项。这种情况真不用慌,越早处理越好。
刚承保没几天就发现错了,直接打保险公司官方客服,说我信息填错了要变更。大部分情况,补点差额保费就能改过来,一点不影响后续理赔。要是过了两三年才发现,比如你买了家财险之后把自住房子改成了民宿,忘了说,也一样,赶紧去做变更补保费,一般也不会直接解除合同。
什么情况是真的麻烦?明知道自己情况不对,故意瞒报,就为了少交保费,这种真的没人能救你。
不过话说回来,还有几个细节要叮嘱:别听业务员说“这个不用说,说了反而加费”,他拍胸脯给你保证,真出事了他大概率早就换工作找不到人了,亏的只有你自己。也别画蛇添足,没问你的事别主动说,本来不影响承保定价,你说了反而平白无故加保费,没必要。最后,投保完截个屏存着,真有纠纷的时候,你拿得出自己填的内容,比空口说有用多了。
哦对,还有人问,我如实说了,保险公司还会查我吗?其实保险公司查不查,看出险大小,几千块的小案子根本懒得动,大案子肯定会核实。但你本来就没瞒,怕查什么呢?
一句话收尾:买财险,花两分钟把如实告知填对,比出事了折腾大半年维权划算多了。
作者|dananjin
排版|dananjin
审核|见微