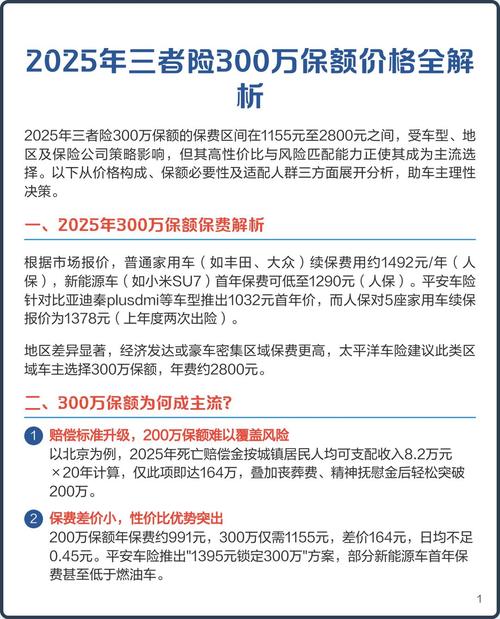
去年夏天台风过后,楼下张姐找我帮忙理车损的赔案。她那台开了五年的CRV,被小区倒的梧桐树砸成了全损,最后拿到手的赔款只有四万,比实际车价少了整整一半。
她拿着保单挠头,说当初卖保险的跟她说,保额可以自己选,选低一点省保费,反正出事按比例赔?哪想到全损直接赔保额啊。
问题出在哪?就在她没搞懂,财产险里最核心的东西——保险价值。
别把保额当保险价值,这完全是两码事
很多人买财产险,上来就问保费多少钱,保额多少,从来没关注过保险价值是什么。
说白了,保险价值就是你要保的这个东西,本身值多少钱。是保险公司定赔款的根。保额是你最多赔多少,根错了,保额再对也没用。
张姐那台车折旧之后实际保险价值是八万,她为了省每年一百多块保费,把保额定成了四万,这就是典型的不足额投保。全损的情况下,保险公司直接按保额赔,当然只给四万。要是没全损,修了一万,也要按保额和保险价值的比例赔,只能拿五千。
真的太亏了!
哪些错配,会悄悄吃掉你应得的赔款
我接触过这么多赔案,发现最多的错配,无非两种。一种就是像张姐那样,故意压低保额省保费,把保险价值直接给拉低了。另一种更冤,就是多算了不该算的东西,白交了好多年保费。
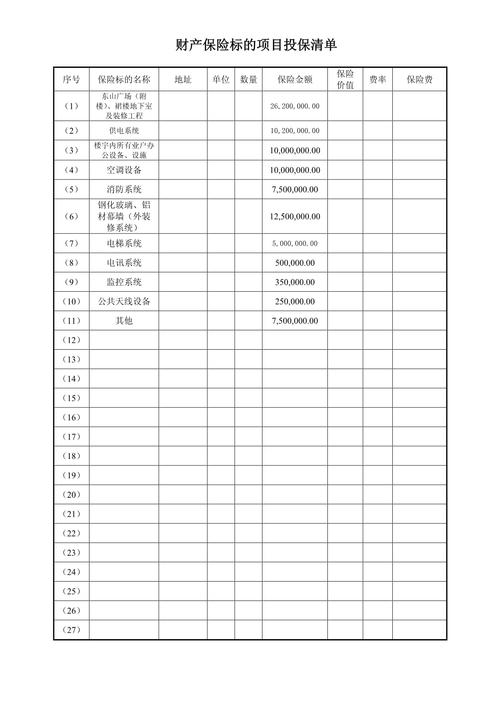
去年认识一个开小加工厂的老板,买厂房财产险的时候,把买地的两百万也算进了保险价值里,每年多交小两千的保费,交了八年。去年厂房着火,保险公司说土地没烧坏,不赔,这才发现自己白扔了一万多。真的太冤了!
那到底哪些算,哪些不算?简单说,能坏、能丢、能贬值的东西才会算进保险价值。
土地本身不会坏,不算。你房子里的装修、家具、家电、车、商铺里的设备、货物,这些才会算。
那什么不保?现金、珠宝字画这类容易盗抢、价值波动大的,除非你提前跟保险公司约定好,单独写进合同,不然默认不算进保险价值,出事不赔。
说实话,这个坑真的太多人踩。上个月还有个阿姨找我,说家里丢了三斤黄金,买了家财险怎么不赔,翻保单一看,她根本没做特别约定,家财险默认的保险价值里,贵金属就是除外的。
投保理赔花三分钟核对,能省十万八万的亏
其实搞懂保险价值也不难,不用翻几十页的保险条款找,只要记住几个实用的判断思路就够了。
别为了省芝麻大的保费,丢了西瓜大的保障。除非你这个东西已经不值钱了,不然尽量让保额接近保险价值,没必要主动选不足额。一年省个百八十块,出事亏几万,怎么算都不划算。
买的时候核对项目,不该加的别加,该加的别漏。比如你买新车险,现在车损险都是按折旧后的实际价值定保额,不用你手动调,要是二手车自己买保险,记得看看系统给的车价对不对,别按新车价给你算保费,平白多花钱。买家财险,要是家里有超过五万的贵重物品,比如红木家具、名表,一定要提前做特别约定,加进保险价值里,不然出事赔不够。
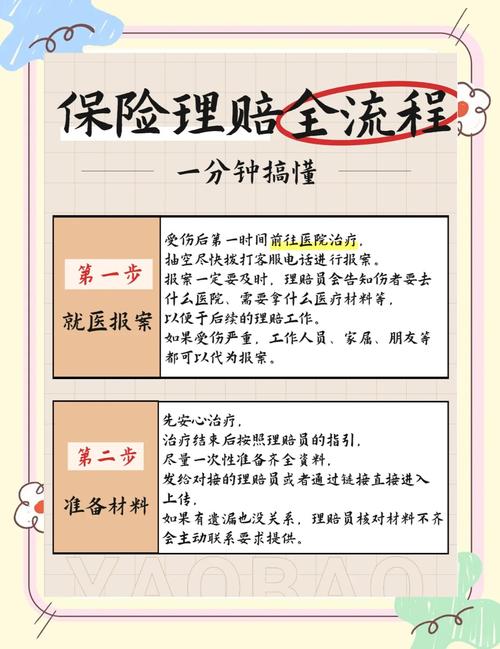
理赔的时候留好凭证。发票、购买记录、支付截图,都存在手机里别乱删。保险公司定保险价值的时候,你能拿出证据,就不会被无故压价。
不过话说回来,很多人买保险,就只看哪个便宜,哪个保额高,从来没往下多想一步。保险价值这个东西,藏在保单的角落,不出事没人会注意,一出事就是大事。
说白了,买保险买的就是出事能拿到足额的钱,要是价值算错了,便宜那点钱有什么用呢?对吧。
一句话总结:买财产险先核保险价值,比砍十块二十块保费重要多了。
作者|dananjin
排版|dananjin
审核|阿辰