前阵子跟核保岗的老陈喝茶,聊到刚结的一个案子。杭州一家新三板公司的外部董事,三年前签字同意了一笔对外投资,后来项目亏了,小股东拉着一帮人把董事告上法院,索赔近两百万。这个董事就是个高校老师,当初挂名领点车马费,哪见过这场面?差点要卖房子赔。最后因为公司之前买了董监事责任险,大部分赔款和十几万律师费都出了,他自己只掏了不到十万的免赔额。
这事要是放十年前,没多少人在乎董责险。现在不一样,注册制落地,投资者索赔的案子越来越多,就连独董都天天喊着要辞职避险,这个险种才慢慢火起来。
不少人对它的误会,其实挺深的
最常见的一个误会,说这是给高管买的”违法保护伞”,出事了保险公司兜着,高管就能乱来了?开玩笑。别说违法的事,故意坑公司坑股东的事,它半毛钱都不赔。
还有人说,只有上市公司才需要买这东西。我见过一个三个股东的餐饮公司,大股东拉着二股东选了个职业经理人当执行董事,结果经理人偷偷把门店经营权转给自己亲戚,二股东告了执行董事,索赔几十万,这时候要是有险,就能顶上去。也不是只有大公司才有纠纷对吧?
还有人觉得,买了董责险,所有索赔都能赔。哪有这么好的事。
说实话,这个险从诞生开始,就是为了保护履职的个人,不是保护坏人。你认认真真干活,只是因为经验不足或者信息差出了小错,要你个人赔钱,这不太公平,所以才有了这个险。
捋清楚:到底保什么,不保什么
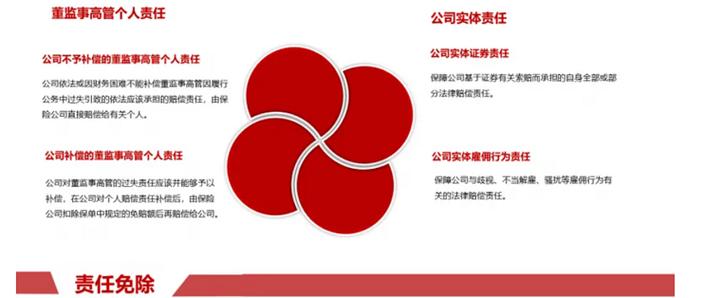
简单说,董监事责任险,就是公司掏钱,给公司的董事、监事、高级管理人员,甚至有时候包括核心骨干,买的一份责任险。这群人履职的时候,因为过失被索赔了,要赔多少钱,要出多少律师费,保险公司帮你出。
保的核心就是「履职过程中的无心过失」:比如信息披露内容有瑕疵、决策流程不符合规定、没有尽到法律要求的勤勉义务,只要你不是故意坑人,产生的赔偿和法律费用都能赔,甚至很多保单还覆盖监管调查的抗辩费用,这一点其实很实用——光律师费就能帮你省几十万。
那哪些绝对不保?很简单,故意干坏事都不保。内幕交易、侵占公司财产、利益输送、自己私下捞好处,这些不光不保,要是查出来你故意违法,还会直接拒赔,一分钱都不会出。另外你个人的债务、和履职无关的纠纷,也肯定不在保障范围内。
谁适合买?别把范围卡得太死。上市公司、北交所新三板公司肯定需要,就算是没上市的有限责任公司,只要有多个股东、有外部董事、有职业经理人经理人掌权,都值得考虑。很多小老板自己当执行董事,你觉得自己占股多没人会告你,哪天股东闹翻分利益,一样会被小股东起诉索赔。对吧?
投保理赔,要留心这几个细节
第一个,投保的时候别瞎隐瞒。有人说我公司之前被监管开过警示函,不说行不行?不行,财产保险都要求如实告知,隐瞒了重要信息,理赔直接拒,哭都没用。
第二个,一定要看清除外责任和免赔约定。市面上不少低价保单,会把「投资者索赔」除外,那你买了等于白买——现在董监高最多的索赔就是投资者提起的集体诉讼,这个责任不能缺。还有免赔额,有的免赔额是只赔诉讼费不赔赔款,一定要看清楚约定。
第三个,保额不是越高越好,匹配自己的规模就行。你一个净资产几千万的中小公司,买几个亿的保额,多花好几倍保费,完全没必要,够覆盖常见的索赔额度就够了。
说到理赔,真出事了,第一时间给保险公司发通知。别觉得你能搞定,自己私下跟原告和解,签了赔偿协议再找保险公司,百分之九十会被拒。保险公司要参与协商过程,这个规矩不能破。
不过话说回来,也不用因为怕担责就盲目买。比如你就是一家夫妻店,两个人都是股东,啥事儿都是商量着来,没外部董事,也没其他小股东,那确实没必要花这个钱。
但只要你有外部董事、有多个股东、有挂牌上市的计划,哪怕只是挂名拿点车马费的独董,这个保费真不能省。谁也不敢保证自己做决策永远不出错,真要出事,个人身家都搭进去,太不值当了。
董监事责任险,兜的是无心之过的底,保的是个人资产的安全,从来都不是违法乱纪的挡箭牌。
作者|dananjin
排版|dananjin
审核|见微