上个月陪开淘宝女装店的发小去派出所报案,他店铺后台被人挂了木马,三千多个买家的收货信息全被盗走,黑客还把他后台所有商品数据加密了,留了个地址要两万块赎金。他翻了手机里所有理财余额,凑出来还不到八千,坐在派出所走廊低着头,说这店开了五年,要是赔了客户再关店,今年房租都交不起。我问他之前没想过整个安全防护?他说我一个小卖家,黑客怎么会看得上我?
网络安全险到底兜什么底?哪些情况赔不到
很多人听到这个名字第一反应是,我网上被骗钱能赔吗?大部分时候不行。直白说,现在市面上主流的网络安全险,本质是帮你扛网络安全事件带来的经营损失和第三方责任。比如刚才说的勒索赎金、系统被攻破之后的修复费用、数据泄露了用户找你索赔的钱、甚至因为系统停摆几天不能开店的营业损失、还有你要发公告澄清的公关费用,这些都在保障范围内。
举个最简单的例子,发小这个事儿,如果他提前买了合适的网络安全险,赎金和系统修复的费用,都可以申请理赔,要是后续买家集体起诉要求赔偿,保额够的话也能兜住大部分。
哪些情况肯定赔不到?说清楚。你自己被刷单诈骗、电信诈骗转了私人账户的钱,大部分不保。你明知道系统有高危漏洞放了大半年不修,出事了也不赔。你内部员工故意把数据卖出去赚差价,这个也不在多数产品的保障范围内。
我见过最多的两个误区,全踩基本白买
第一个误区,就是开头发小犯的错:我规模小,黑客不会找我。说实话,现在黑客发动攻击都是批量扫IP段,自动找漏洞,哪里会手动挑大小?你防护弱,没做专门的安全升级,反而一抓一个准。
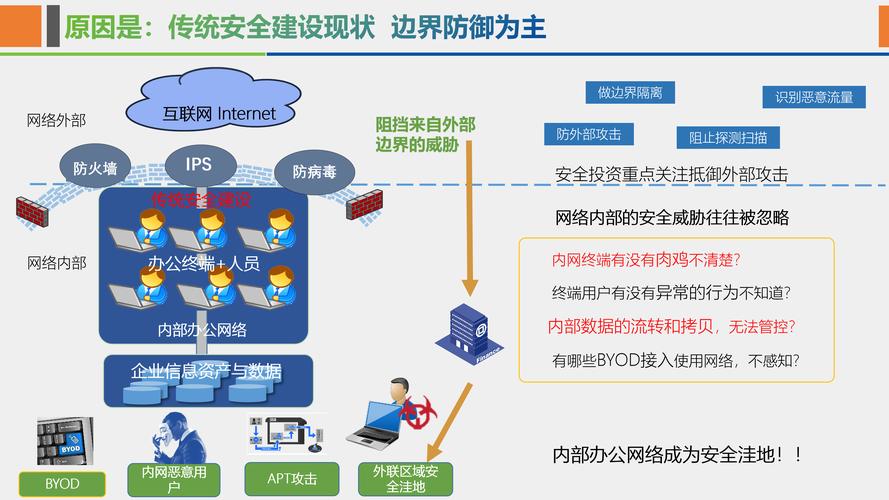
第二个误区,我买了防火墙、装了付费杀毒软件,就不需要保险了。安全工具是事前防,架不住人家天天研究新漏洞啊,真要是突破了防线出事儿了呢?一个拦在前,一个兜在后,本来就是两回事,不冲突。
还有人说,我有企业财产险,不用再买这个。不对,多数传统企业财产险根本不包含网络攻击带来的损失,别拿旧保单当新保护伞。
挑对网络安全险,盯准这几点就够
先讲清楚,不是所有人都需要买。如果你就是自己写个个人博客,不存任何用户的隐私信息,那确实没必要花这个钱。
但如果你符合下面任意一条,真的可以看看:你开线上店铺存了用户收货信息,你做知识付费/在线教育存了学员身份信息,你做中小企业服务手里有几百份客户合同资料,哪怕你是做本地生活的小程序,只要手里攥着上百个用户的隐私,都可以考虑。
挑的时候别光看价格,盯准这几个细节:
第一,一定要看清楚条款里对投保人的安全要求。很多产品会要求你定期更新系统、三个月内修补高危漏洞,要是你没做到,出事真的会拒赔。别买完就把保单扔一边,该做的基础防护不能省。
第二,保额要匹配你的实际风险。别图便宜买几十万的第三方责任保额,要是你手里有几千个用户信息,真出事儿一人索赔一千都快五百万了,保额不够等于没买。
第三,理赔一定要记住:出事第一时间别乱删东西,别格式化硬盘。先报警固定证据,再找保险公司报案。我见过好几个例子,老板慌了怕担责任,一顿操作把攻击痕迹全删了,保险公司没法定损,最后只能拒赔,太可惜。
不过话说回来,网络安全险也不是什么万能护身符。你不能买了保险就随便点陌生链接,随便给员工开后台权限,该开二次验证开,该换密码换,保险只是给你留个后路,不是给你作死买单的。
讲到底,现在谁离得开网络?大公司有专门的安全团队,小商家小工作室本来抗风险能力就弱,真出一次网络安全事故,可能好几年的利润都赔进去。提前花几百千把块买个兜底,真的不算亏。
作者|dananjin
排版|dananjin
审核|小北