上个月跟一个做家装设计的朋友喝酒,他叹了大半夜气。一年前接了个10万的单,改墙体的时候算错了荷载,业主要求拆了重建,算下来连工带料赔30多万。他说当时只买了店铺的财产险,以为够了,压根没想过还有专门赔职业失误的保险。说白了,这就是没搞懂职业责任险的作用。
它保什么,又绝对不会碰什么
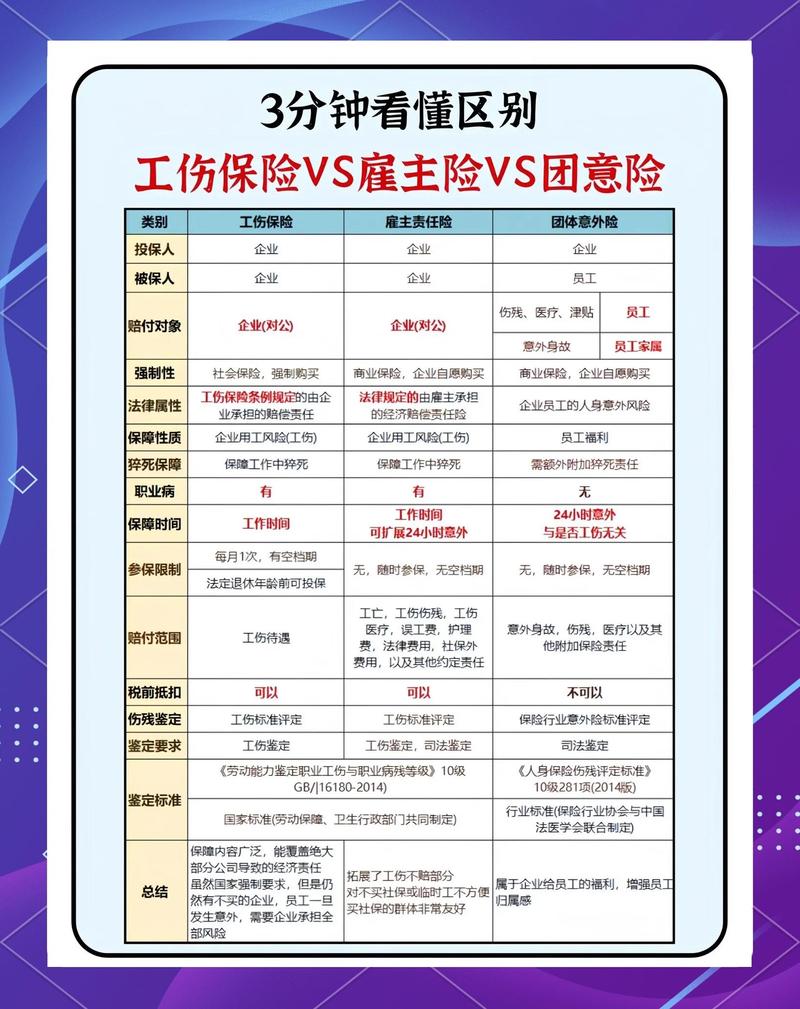
很多人一听名字就觉得,哦,我上班出了事它赔对吧?错。它跟你单位给你买的工伤保险不是一回事。工伤保险保的是你自己受伤,职业责任险保的是你因为职业上的过失,给别人造成了损失,你要赔的时候,保险公司帮你掏。这么说够清楚了吧?
举个最简单的例子,律师帮人打官司,弄丢了关键证据,导致客户官司打输蒙受巨额损失,客户找律师事务所索赔,这个就属于职业责任险的保障范围。
那什么情况肯定不赔?故意干的坏事肯定不赔啊。比如你明知道这个设计不符合安全规范,为了接活偷偷改了参数,出了事,保险公司一分钱不会出。还有你自己公司亏损、自己员工受伤,那也不关它的事,它只赔你给第三方造成的人身或财产损失。
说实话,很多人一开始就搞反了保障对象,白花了钱还以为买了安心,真的挺亏。
这些人真的需要买,别抱着侥幸
不少人觉得,职业责任险是大公司、大律师事务所才买的东西,我一个小博主、三个人的小工作室,犯得着花这个钱吗?
还真犯得着。你做美妆测评,说错了产品成分把人用过敏了,品牌或者消费者找你索赔;你做包装设计,把客户产品的上市信息印错了,整批包装全部作废,客户要你赔材料钱;你帮小微企业做代理记账,填错了报税数据导致客户被罚款,这些全都是职业过失,都能用得上职业责任险。
这里说个大家最容易踩的误区:很多老板说我买了雇主责任险,这不就够了?不对,雇主责任险保的是你员工在工作中受伤你要赔的钱,跟职业责任险管的压根不是一回事,别搞混。
还有人说我干了五六年都没出过事,没必要花这个冤枉钱。不过话说回来,谁能保证自己一辈子不手抖?小工作室本来抗风险能力就弱,一次几万十几万的索赔,就能把你两三年赚的利润全吞进去,真犯不上赌这个运气。
投保理赔这几点,漏一个都可能赔不到
第一个,别为了省保费瞎填职业类别。不少人投保的时候图便宜,故意选风险更低的职业类别,实际干的是高风险业务,比如实际做医美咨询,填成普通商务咨询,真出事了保险公司一查,直接拒赔,没一点商量的余地。
第二个,一定要盯紧追溯期。这个细节十个买的人有八个没注意到。什么意思?就是你今年才买的保险,但是去年你干完的活,今年才发现出了问题,只要在保单约定的追溯期内,保险公司照样赔。如果你投保的时候没选追溯期,去年干的活今年出事,一分钱都拿不到。尤其是律师、设计师、建筑师这种,问题可能在完工后一两年才暴露,追溯期就是你的保命符。
第三个,出事了别私下拍板赔钱。很多人觉得都是熟人,我先赔了了事回头再找保险公司报销行不行?不行。绝大多数职业责任险条款都明确要求,未经保险公司同意,被保险人不能私自承诺赔偿或者签和解协议,不然保险公司可以直接拒绝赔付,这个规矩一定要记牢。
真到理赔的时候其实不复杂,留好你的职业服务合同、问题证明、第三方的索赔函,第一时间给保险公司报案就够了,不用太折腾。
说白了,职业责任险就是给你靠手艺吃饭的本事,上了一道安全锁。一年保费也就几千块,有的小工作室甚至几百块就能搞定,买的就是真出事的时候有人帮你扛,不至于一次失误回到解放前。
作者|dananjin
排版|dananjin
审核|阿辰