意外医疗到底保什么?
先给结论:它本质是一款报销型的保险,赔的是你因为意外产生的医疗费用。不管是门诊还是住院,只要符合要求,花了钱就能按规则报。 核心门槛是什么?就是你得符合“意外”的定义。行业里统一的要求是四个条件,同时满足才算:外来的、突发的、非疾病的、非本意的。 举几个例子你就懂了: 下雨路滑摔了扭脚——符合,四个条件全中。 下楼踩空崴了——符合。 出门被猫抓了咬了——符合。 那哪些不算?中暑——一般不算,因为中暑是自身体温调节出问题,属于内在原因,不算外来意外。猝死——大部分情况也不算,因为猝死大多是自身疾病引发的,不属于意外。自己故意行为导致的受伤,肯定也不算,这个是常规免责。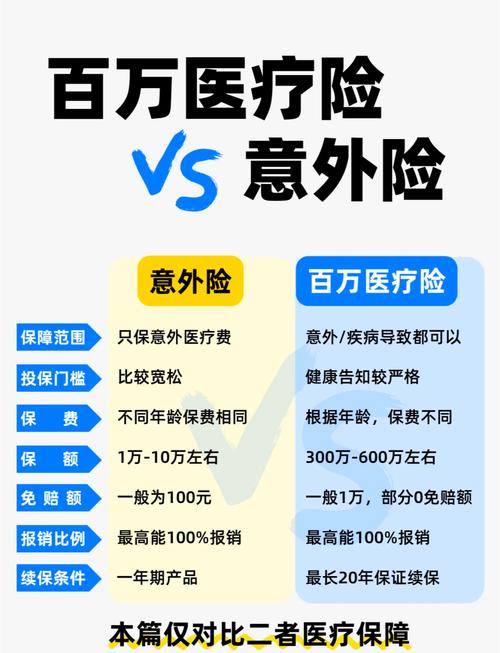
容易混淆的细节和常见误区
1. 报销范围的区别,天差地别 很多意外医疗只报销社保范围内的费用。什么意思?就是你用的药、做的检查,要是不在医保目录里,一分都不给你报。但也有部分意外医疗可以报销社保外的自费药、进口材料。比如你摔骨折了要打一块进口钢板,几万块全自费,要是你的意外医疗只报社保内,这钱就得自己掏。 2. 免赔额和报销比例,别忽略 免赔额就是保险公司不赔、你得自己出的部分。比如100块免赔,就是花了80块,全自己出,花了500块,赔400。0免赔自然比有免赔的好,能多报一点。 报销比例就是,符合要求的费用,给你报百分之多少,80%还是100%,差的就是真金白银。 3. 医院限制,别踩坑 几乎所有意外医疗都要求,去二级及以上公立医院的普通部治疗。你要是图方便去了私立医院,或者去了公立医院的特需部,大部分都不给报,除非条款里白纸黑字写了可以报。 再掰几个常见误区: 误区一:我有医保,还要意外医疗干嘛? 医保有起付线,社保外的费用也不赔,意外医疗刚好能把这部分补上。比如你摔了花了2000,社保报了1000,剩下的1000符合要求,意外医疗就能帮你报了。 误区二:意外医疗能赔生病住院的钱? 当然不行。感冒、肺炎、高血压这些都是疾病,那是医疗险管的事,别找错门。 误区三:买了多份意外险,意外医疗能重复赔? 不行。意外医疗是报销型的,遵循补偿原则,总报销金额不可能超过你实际花的医疗费。你买十份,也只能把没报完的部分接着报,不可能拿多份钱。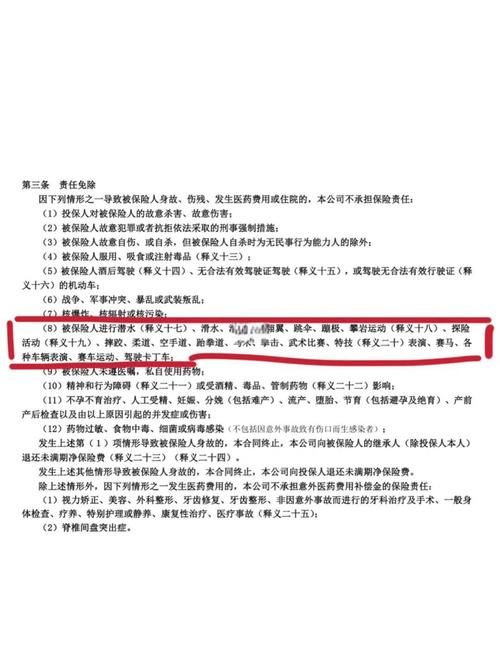
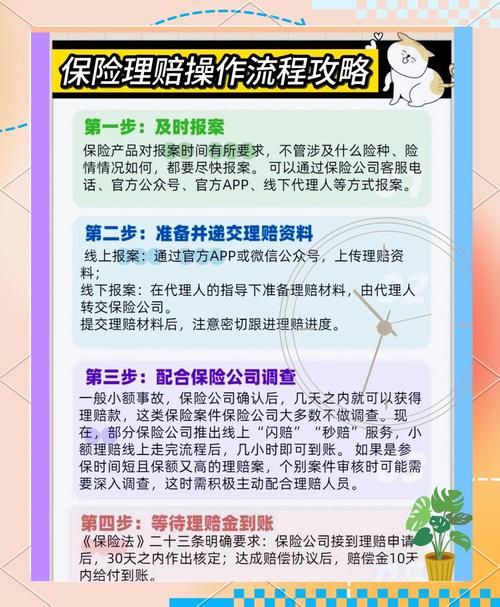
意外医疗理赔,要注意什么?
作者|dananjin
排版|dananjin
审核|乐乐