上周帮朋友翻他刚买的意外险条款,看到第三页我差点没绷住。
他以为自己骑电动车摔了能走保险赔,结果免责条款里明明白白写着——驾驶无有效行驶证的机动车导致的意外,不承担赔付责任。
他愣了三秒,说当初卖他保险的人半字没提这茬。
坑就在这。
说实话,意外险可能是所有人身险里保费较低、入手门槛比较友好的,但也是被误解最深的。很多人买的时候只盯着“一年几十块”的价格,连保什么、不保什么都没仔细扫一眼,真出事了才发现踩了坑。
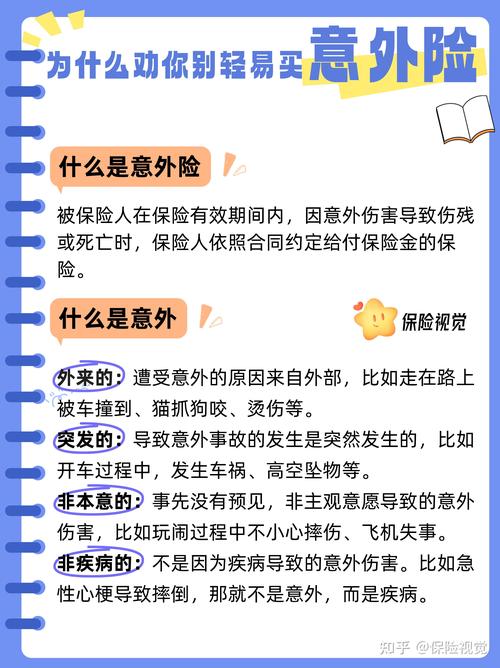
先搞懂:保险定义里的“意外”,和你日常说的不是一回事
很多人觉得,只要是自己没预料到的事,都算意外。
错。
保险条款里的“意外”,必须同时满足四个核心判定标准:外来的、突发的、非本意的、非疾病的。四个条件缺一个,都不算意外险的保障范围。
举个最简单的例子:
你下楼踩空崴了脚,是身体外部受力、毫无预兆发生的、你完全不想摔、也不是因为自身疾病导致的,算意外。
但如果是你明知楼梯滑,还要故意蹦着走摔了,属于你主观上能预见风险的行为,不算。
再讲几个大家容易搞错的场景:
比如中暑。很多人觉得大太阳底下走着走着中暑晕倒,肯定是意外。别不信。但实际上,中暑是长期暴露在高温环境下逐步引发的身体反应,是可以提前预见、可以通过补水、避暑规避的,不满足“突发”的判定要求,普通意外险一般不赔。
比如猝死。很多人第一反应,猝死不就是毫无预兆发生的吗?真的吗?不一定。按照条款定义,猝死的本质是身体潜在的慢性疾病急性发作导致的死亡,属于“疾病”范畴,普通意外险是不包含这项责任的。除非合同里明确把猝死纳入保障范围,不然哪怕是在加班时突发状况,也没法走意外险的身故责任申请赔付。
这里必须提一句:所有场景的责任界定,最终都要以对应保险合同的条款表述为准,没有统一的“一定赔”或者“一定不赔”的标准。
你交的几十块保费,到底能覆盖哪几类支出
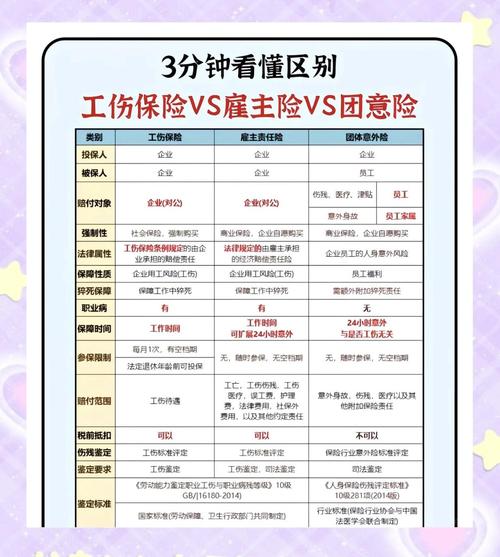
别以为意外险只有“摔了死了才赔”,它的保障责任其实拆成三块,每一块的使用场景都不一样。
第一块,意外身故/伤残责任。这是意外险的基础责任。很多人以为只有人没了、或者全残才能赔,其实不是。伤残是按等级划分的,1级伤残最严重,按100%保额赔付;10级伤残最轻,按10%保额赔付。比如切菜时不小心切断手指,经过伤残评定达到10级标准,是可以按比例申请赔付的。
第二块,意外医疗责任。这是大家日常高频用到的部分。比如摔了去医院缝针、拍片子、打石膏,不管是门诊还是住院产生的合理医疗费用,都可以按合同约定报销。这里要注意,不同合同的报销规则差异很大:有没有免赔额、报销范围是仅限社保内用药还是包含社保外、报销比例是多少,这些细节都要逐字看条款,别光听销售口头说“全报”。
第三块,意外住院津贴。就是如果因为意外导致住院,按实际住院天数给一笔补贴,用来覆盖你因为住院没法上班的收入损失、或者请护工的额外支出。一般合同里会约定单日津贴的金额,以及最长给付天数,比如最多累计给付180天之类的。
这些容易踩的坑,买之前一定要摸清楚
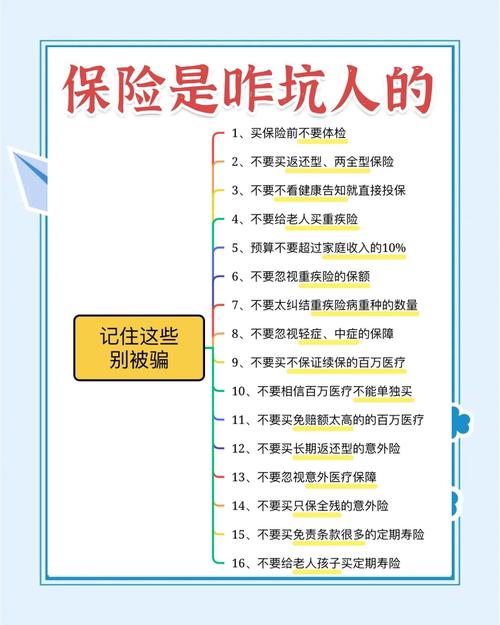
我见过太多人买意外险踩坑,本质上都是没花10分钟看条款,光听别人说“便宜、划算”就下单了。
第一个坑:以为所有意外都能赔。
比如你酒驾、醉驾发生的交通意外,属于免责范围;你参与高风险运动,比如徒手攀岩、深海潜水,如果不在合同约定的保障范围内,摔了也不赔;还有的合同里,把怀孕导致的意外、高原反应、药物过敏这些情况排除在保障外,这些都要在免责条款里一条一条看,别想当然。
之前有个读者跟我说,他骑摩托车上班被别人撞了,申请理赔被拒,原因是他的摩托车没上牌,自己也没有对应的摩托车驾驶证。他翻回合同一看,免责条款里明明白白写着这类情况不赔。他拍着大腿说,当初买的时候根本没人提醒他。
第二个坑:只看保额数字大,不看责任细节。
比如有的意外险宣传“100万保额”,看起来很唬人,但细看意外医疗责任,可能是1万免赔额、只报社保内费用、报销比例80%;有的可能基础保额是50万,但意外医疗是0免赔、社保外费用也能按100%报销,日常小磕小碰去医院的时候,后者反而更实用。当然,这里不是说哪个好哪个坏,只是提醒你,不要被大数字牵着走,要结合自己的日常使用场景看条款细节。
第三个坑:把疾病导致的意外,算到意外险头上。
比如你因为自身脑供血不足,走路的时候突然头晕摔倒,这个情况的根源是自身疾病,不属于意外险的保障范围。之前有个用户说自己急性阑尾炎住院,花了小一万,想走意外险报销,翻完条款才反应过来,阑尾炎是疾病,根本不在意外险的赔付范围内。
最后再啰嗦几句实在话:
1. 所有涉及保障范围、免责条款、理赔要求、核保规则的内容,全部要以保险合同的正式文本、以及保险公司官方渠道的最新说明为准,任何非官方的口头承诺都不具备效力。
2. 这篇内容只是做通用的保险知识科普,不构成任何投保建议、核保结论或者理赔承诺,也不对任何具体的保险产品做推荐或者优劣评价。
3. 如果碰到具体的条款看不懂、理赔流程有疑问的情况,直接联系保险公司的官方客服渠道咨询,不要轻信第三方渠道的不实宣传。
作者|dananjin
排版|dananjin
审核|安然