先搞懂:所谓“全险”根本不是啥都保
好多人一提自己的车险就拍胸脯,我买的全险,啥情况都能赔。 拉倒吧。 哪有什么全险?你交的保费拆解开,就是几个独立险种拼出来的组合包,每个险种保什么、不保什么,条款里写得明明白白,根本不存在覆盖所有场景的万能套餐。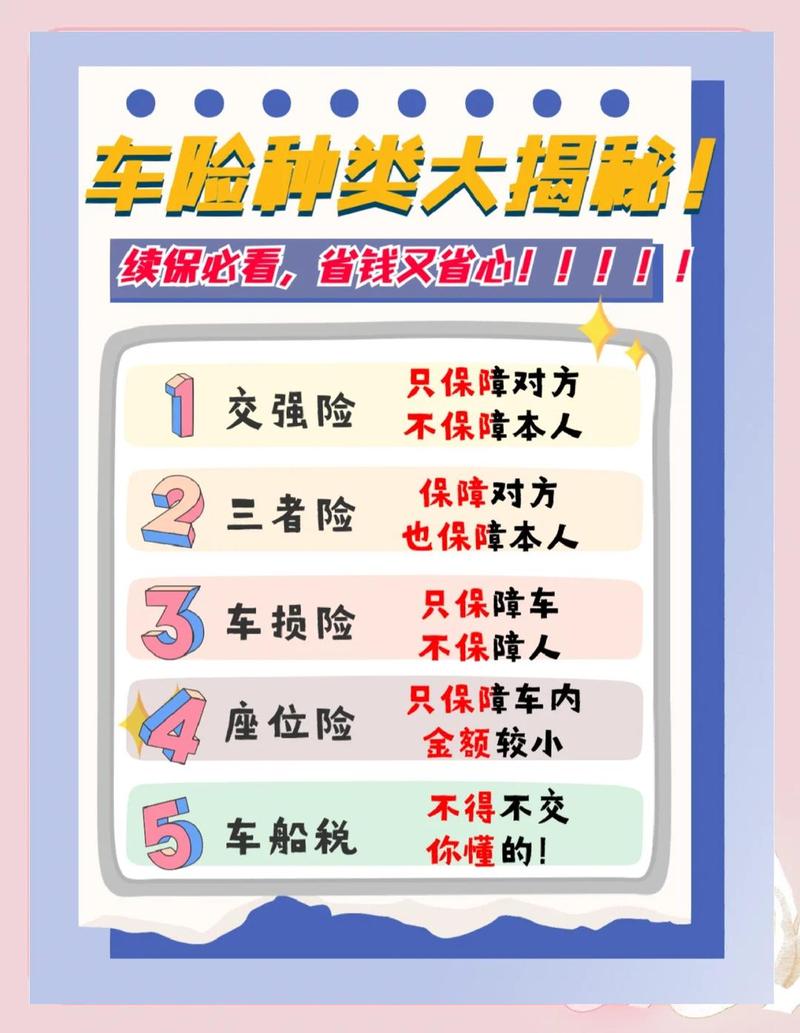
理赔时最容易卡壳的3个细节
好多人觉得买了保险就万事大吉,真到理赔环节才发现,流程里藏着好多容易踩的小坑。 第一,报案时间别硬拖。 不少车主碰到小剐蹭,觉得伤不重不影响开,想着攒个两三处一起报保险,能省点麻烦。 真的不行。 大部分车险条款里,都要求事故发生后及时报案,通常参考时限是48小时。你隔了一周才去报备自己的车在哪被蹭的,根本没法还原完整的事故现场,保险公司没法核实事故事实、定责定损,很容易产生理赔纠纷。当然也不是说超过时限就一定不赔,只是你得拿出足够的证据证明事故事实,来回扯皮的时间和精力成本,最后全是你自己承担。 第二,别为了省事儿随便认全责。 尤其是碰到人伤的事故,好多车主想着反正有保险兜底,交警问什么都应下,直接认全责,觉得省得来回掰扯责任。 等真到理赔环节才发现,有些医疗费用不在医保报销目录范围内,这部分支出最后可能要由你自己承担。责任划分是有明确标准的,认责之前先把逻辑搞清楚,别为了图一时省事随便签字。 第三,代位求偿不是万能解法。 不少人听过代位求偿的规则:碰到对方全责但耍赖不赔钱的情况,可以让自己的保险公司先把赔款打给你,再由保险公司去找肇事方追责。 但很少有人说,走代位求偿流程,是会算一次正式出险记录的。第二年保费上涨的幅度,可能比你自己掏腰包修个小剐蹭花的钱还多。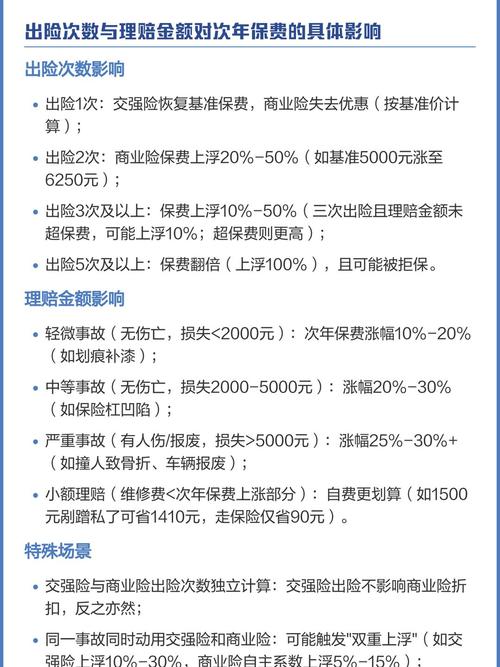
关于车险的几个常见误会
这些年跟不少车主聊车险,发现好多人对车险的认知,还停留在好几年前的旧规则里。 第一个误会:去年没出险,保费就一定能拿到最低折扣。 不是的。 车险的保费浮动,是跟你连续好几年的出险记录挂钩的,不是单看某一年的状态。如果你前一年出过一次险,哪怕第二年全年没碰没蹭,保费折扣也回不到最低档。 第二个误会:买了座位险,车上坐的人不管啥情况受伤都能赔。 不对。 如果是因为司机酒驾、无证驾驶、车辆非法营运(没有取得对应资质就收费拉客)导致的车上人员受伤,座位险是不承担赔付责任的。 第三个误会:买了交强险就足够应付所有事故。 交强险的赔付额度是有明确上限的,碰到稍微严重点的人伤或者车损事故,那点额度根本不够覆盖损失。更何况,交强险是只赔事故中对方的损失,不管你自己的车损、自己车上的人员受伤,好多人搞混这点,出了事故才反应过来自己的损失不在交强险的保障范围内。 最后得把提醒放前面。 上面说的所有内容,都是通用的车险常识整理,具体到你自己持有的保单,每一项保障责任、免责情形、理赔流程要求,全部以你和保险公司签署的正式保险合同,以及保险公司的官方公示规则为准。 别信网上那些所谓的“内部省钱攻略”,也别信任何“包赔”“百分百理赔”的夸大宣传。有拿不准的问题,直接打保险公司的官方客服电话咨询,比你刷十个短视频攻略都靠谱。作者|dananjin
排版|dananjin
审核|见微