别再觉得”家财险是保地震塌房的”了
之前对家财险的最大误解,就是觉得这东西是保那种天塌下来的大灾——比如地震把楼震裂了,洪水把房子冲跑了,这种离普通人十万八千里的事。 实际上呢?它兜的全是你过日子时容易遇上的、金额不算特别大但特别闹心的小事故。比如你加班忘了关厨房水龙头,回来发现地板泡得翘起来;楼上邻居家的热水器漏了,殃及你家的墙纸和家具;出差半个月回家,发现家里进贼,把你放在玄关抽屉里的零钱、常用的电脑偷了;甚至你家遛狗的时候没牵稳,狗把路过的小朋友吓哭了要赔的医药费,只要选了对应的责任,都在保障范围内。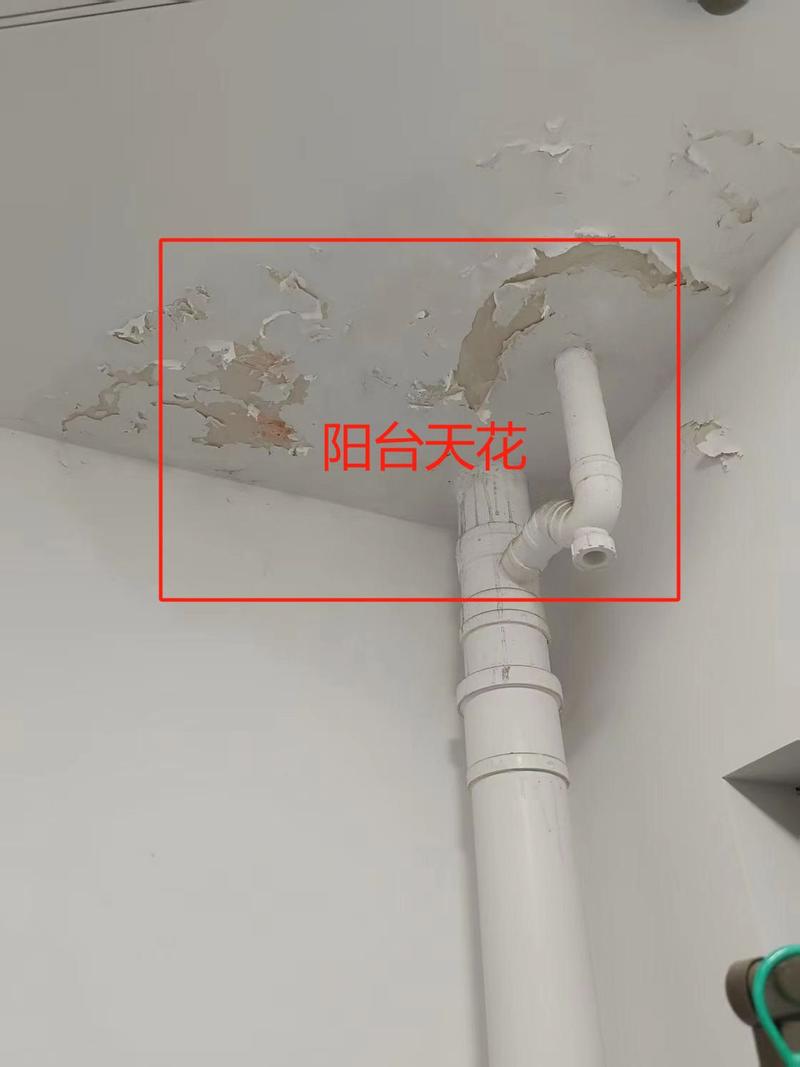
那些买了也报不了的坑,我上次差点踩中
很多人买家财险的时候,总觉得保额买得越高越好,把家里所有值钱的东西都往上面堆——比如妈妈传下来的翡翠镯子、去年抢的限量款大牌包、藏在柜子里的几万块现金,觉得反正保额高了赔得多。 实际上,家财险对室内财产的保障是有明确边界的,不是你觉得值多少就能赔多少的。 比如第一类,现金、珠宝、有价证券这类没有固定价值、容易转移的财产,绝大多数普通版本的家财险都会设置赔付限额,不是你说丢了多少就赔多少;第二类,本身就存在安全隐患的财产损失,比如你明知道家里的老水管已经裂了个缝,一直拖着不修,等水管爆了泡了地板再找保险公司,这种大概率是报不了的;第三类,你自己故意造成的损失,比如跟对象吵架摔了电视,跟邻居闹矛盾砸了对方的玻璃,这种肯定也不在保障范围内。 哦对,还有个我之前差点闹笑话的事:当时填投保信息的时候,我把自己租的房子当成买的房子填了,后来特意打客服电话问才知道,租的房子能不能保、保哪些部分,是要分情况的——比如你自己买的家电、装的窗帘,属于你个人的财产,是可以保的,但房东原本配的家具要是被你弄坏了,就得看具体条款有没有覆盖对应责任。
买之前别着急付款,先捋清楚这几件事
我现在刷手机的时候,经常能刷到那种”9块9买百万家财险”的广告,说实话,我第一反应不是心动,是犯嘀咕——你家要是真的住个几百平的大house,9块9的保额够干啥的?反过来讲,要是你家就是普通的刚需两居室,一年花个几百块买个几百万的保额,其实也是没必要的。 买之前先坐下来算两笔账:第一笔,你家要是真遇上点糟心事,最多能花多少钱?比如重新铺个地板要多少,修个吊顶要多少,真要是有个闯祸的事,最多能赔出去多少,对着这个数选保额就行,别硬凑那些根本用不上的高保障;第二笔,你家平时有什么容易出风险的场景?比如你家住高层,风大的时候阳台的花盆容易被吹下去;比如你平时经常出差,总怕忘了关水龙头;比如你家养了只中大型犬,遛弯的时候总怕它吓着路人,这些场景对应的责任,你选的时候对着勾就行,不用为了凑套餐买一堆你根本用不上的东西。 上次跟楼下阿姨聊天,她说她之前选家财险的时候,专门勾了”高空坠物责任”,我当时还笑她太谨慎,直到上个月楼上住户的晾衣架被风吹掉,砸坏了楼下停的两辆车,车主找上去赔了快三千,我才反应过来——这些看着离你很远的事,说不定哪天就轮到你。 真不是咒谁。 就是过日子嘛,谁也不想平白无故掏冤枉钱。 最后得说句实在话,上面聊的全是我自己这几年攒的生活经验,纯做科普分享,不推荐任何具体的保险公司,也不构成任何投保建议。所有保障范围、免责条款、理赔要求,全要以你投保时拿到的正式保险合同,还有对应保险公司的官方说明为准。毕竟每个产品的条款都不一样,真要了解的时候,一定要仔细看合同原文,别光听销售的口头介绍。适合自己家情况的,才是靠谱的。作者|dananjin
排版|dananjin
审核|小北