上周六傍晚我在小区楼下便利店买冰棒,碰到住3号楼的张姐。
她蹲在便利店门口的台阶上,拆刚取的体检报告,风把她的碎发吹得贴在脸上,她也没顾得上撩。
冷柜的压缩机嗡嗡响。旁边的小孩举着棒棒糖吵着要吃。
她看见我,招招手让我过去,递过来半瓶冰红茶,开口第一句就是:”你上次说的那个重疾险,到底靠不靠谱?”
原来她同部门的同事,前阵子体检查出来甲状腺乳头状癌,手术做完在家休了四个月。医保报销完,自己掏了快七万的医药费,加上四个月没上班,绩效、年终奖全扣,算下来小十万的缺口,直接把夫妻俩攒了两年准备换车的钱全掏空了。
张姐说她之前总觉得,癌症、重病这些事,都是新闻里才有的。直到同事躺在病床上给她发消息,说连给娃交幼儿园费的钱都要找老人借,她瞬间就慌了。
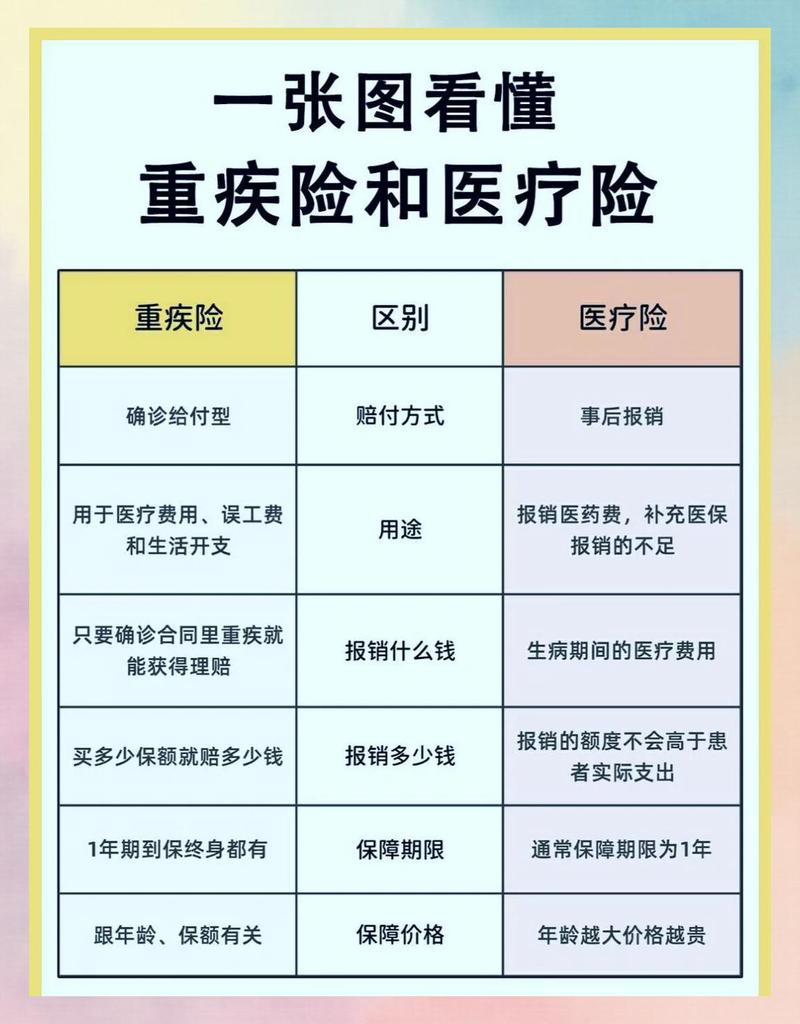
重疾险到底是个啥?真不是给你报销医药费的
很多人第一次听重疾险,都以为是跟医保、百万医疗险一样,拿发票去报销医药费的。
真不是。
重疾险是给付型保险。只要你确诊的疾病、做的手术或者达到的身体状态,完全符合合同里写的理赔条件,保险公司会直接把约定的保额打给你。
这笔钱没有使用限制。
你可以用来付医药费,可以用来请护工,可以用来还房贷、交孩子学费,甚至拿来补你生病期间没发的工资——随便你怎么花,没人管。
这也是为什么很多人说,重疾险是”收入损失险”。毕竟真得了重病,哪可能只掏医药费?你至少要在家休养一两年,这期间工资少了,日常的开销可不会停。医保能帮你报一部分医药费,但它不会管你休病假扣了多少工资,也不会帮你还房贷。
我见过太多人,买的时候稀里糊涂,等到要理赔了才发现,原来不是”确诊重病就直接赔钱”。
理赔的前提是达到合同约定的疾病状态、实施了约定的手术或者达到了约定的伤残程度。
比如常见的急性心肌梗死,不是你胸口疼去医院,医生说怀疑心梗,就给你赔钱的。得等病情稳定了,满足合同里列的几个指标——比如心肌酶升高的程度、心电图的变化、是不是做了支架或者搭桥之类的手术,达到要求了才会启动理赔流程。
大家最容易踩的3个坑,我见一个拦一个
说实话,做了这么久社区科普,我碰到最多的,就是大家买重疾险的时候踩的坑。
第一个坑:觉得有医保就万事大吉。
医保是好东西,是国家给的基础保障,但它真的不是万能的。很多进口的靶向药、特殊的治疗手段,都是在医保报销目录外的,得自己掏钱。更别说刚才说的,生病期间的收入损失、护工费、营养费,这些医保根本不覆盖。别等真出事了才反应过来,医保管的是”治病的基本开销”,管不了你整个家的生活。
第二个坑:听销售说”啥病都赔”,就啥条款都不看直接签。
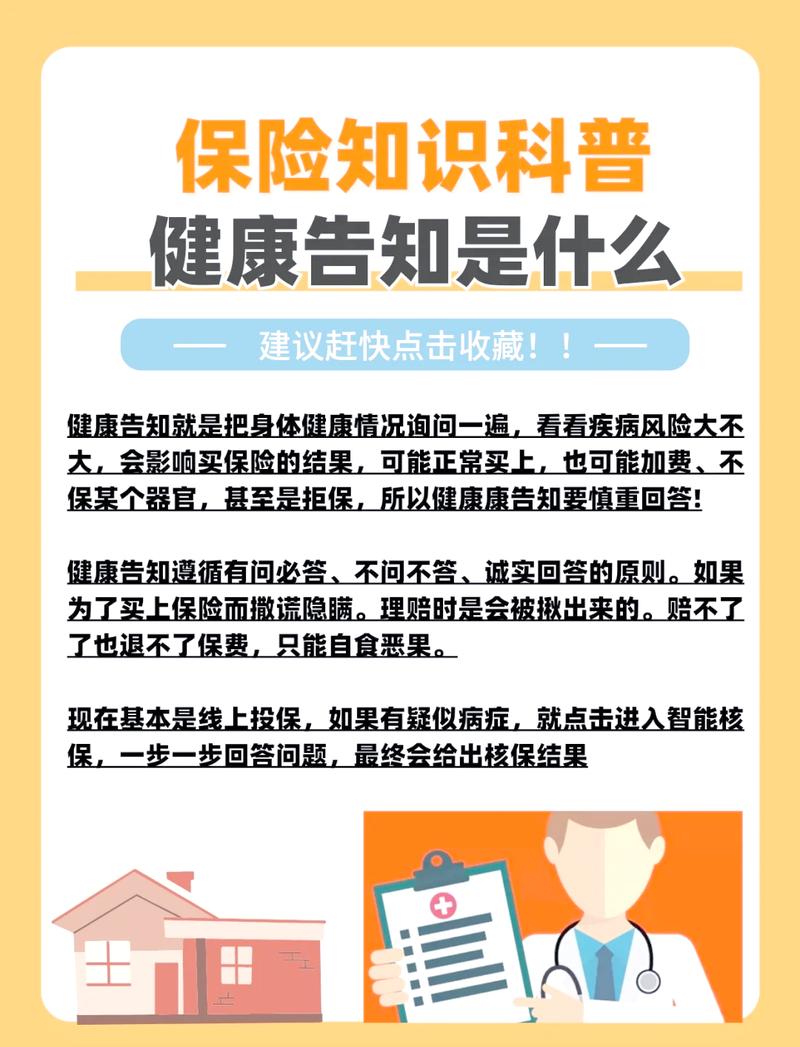
我去年碰到个小伙子,32岁的程序员,之前买重疾险的时候,销售问他有没有甲状腺结节,他说有,但是销售拍着胸脯说”没事,你直接填无就行,理赔的时候我们帮你搞定”。他信了。结果第二年查出来甲状腺癌,申请理赔的时候,保险公司直接调取了他两年前的体检记录,发现他确实有结节没有如实告知,最后理赔没通过。他交了两年快两万的保费,最后退回来的钱连三分之一都不到,坐在我家客厅唉声叹气了一下午。
这里必须提醒一句:健康告知一定要如实填写。你有什么病史、做过什么手术、体检有什么异常,都要按实际情况填,别听任何人忽悠说”随便填不影响”,最后理赔出了问题,拍胸脯的人是不会帮你承担损失的。所有的规则,都以保险合同的白纸黑字为准。
第三个坑:为了凑保额,把家里的生活费都搭进去。
我见过有人,年收入才10万,非要买每年交2万的重疾险,交30年。每个月扣完保费,连出去吃顿火锅都要纠结半天。真的完全没必要。
年交的总保费,尽量控制在家庭年收入的10%以内就好。毕竟保险是为了让生活更踏实,不是为了买个保单把日子过紧巴了。要是为了交保费,连应急的存款都没有,那真的本末倒置了。
什么人真的可以考虑配重疾险?别被人牵着鼻子走
我从来不会劝所有人都买重疾险。
真的。
如果你家有个几百万存款,就算家里顶梁柱生个大病,三五年不上班,也完全不影响日常的生活质量,孩子的学费、老人的赡养费、家里的房贷都能稳稳覆盖,那确实没必要花这个钱。
但如果你是家里主要挣钱的那个人——每个月的房贷、孩子的奶粉钱、老人的医药费都指着你的工资,那真的可以好好考虑下重疾险。毕竟你要是倒下了,整个家的收入来源就断了,重疾险赔的那笔钱,就是帮你把这段最难的过渡期撑过去。
那小孩需要买吗?
其实优先级可以往后放放。小孩子没有收入压力,也不需要承担家庭的经济责任,先把国家的居民医保配上,再配点意外险和医疗险,把看病的报销问题解决了,重疾险等以后有预算了再考虑也不迟。
还有年纪大的老人,比如五六十岁的长辈,买重疾险很容易出现”保费倒挂”的情况——就是你交的总保费,比最后能赔的保额还高。这种时候真的没必要硬买,把医保用好,配点能报销医药费的医疗险,比硬买个倒挂的重疾险实在多了。
对了,还有保额的问题。
重疾险的保额,建议至少覆盖3-5年的家庭日常支出。比如你家每个月固定开销是1万,那保额尽量做到30-50万,不然真生病了,赔个10万,连一年的房贷都覆盖不住,那买了也起不到兜底的作用。
其实啊,保险从来不是什么能让你发财的东西。
它就是个放在家里的灭火器。
你买了放角落,一辈子用不上最好。真要是碰到突发情况,它能帮你把要砸锅卖铁的窟窿,填上那么一点。
别被人吹得神乎其神。
也别一棒子打死说它是骗人的。
搞清楚规则,结合自己的家庭情况选,就不会走太多弯路。
* 以上内容仅为保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺。所有保险产品的保障范围、免责条款、等待期、健康告知要求、理赔规则等内容,均以正式签署的保险合同及保险公司官方公开说明为准。本文不推荐、不代理任何保险产品,不评价任何保险公司及具体产品的优劣。
作者|dananjin
排版|dananjin
审核|满满