上周在小区快递站取包裹,碰见同楼的张姐蹲在台阶上抹眼泪。问了半天才搞清楚,去年开春她给老公买了份一年期的百万医疗险,当时算下来一年才三百多块,保额两百万,她觉得捡了大便宜,连条款都没翻全就付了钱。去年冬天她老公体检查出甲状腺结节,做了个小手术,住院报了快八千块,张姐还逢人就说这保险买得值。结果今年到了续保时间,她点开缴费链接才发现,系统直接跳出来提示——因为上一年度的健康异常,不符合续保要求,没法继续买了。张姐说,当初销售明明说这个保险”可以一直买,不会不让续”,怎么转头就不算数了?
你以为的”自动续保”,根本不是你想的那回事
好多人买短期健康险的时候,看到页面上跳出来的”支持自动续保”四个字,就直接打勾了,觉得反正钱会自动扣,后续啥都不用管。大错特错。
说实话,现在市面上绝大多数带”自动续保”功能的一年期产品,本质上只是帮你省去了每年手动填资料、输密码的麻烦——保险公司该有的审核权限一点没少。只要它觉得你上一年出过险、身体状况不如以前了,甚至产品本身卖得不好要停售了,哪怕你开了自动扣费,人家照样能在系统里把你的续保资格卡掉,钱都扣不出去。更有意思的是,有些产品把”可自动续保”几个字印得比产品名都大,等你翻到合同的续保章节,才看见后面跟着一行小字:保险人保留根据被保险人健康状况、理赔情况调整续保条件,甚至终止续保的权利。这种”自动”,说白了就是个缴费提醒功能,跟你能不能一直买半毛钱关系没有。
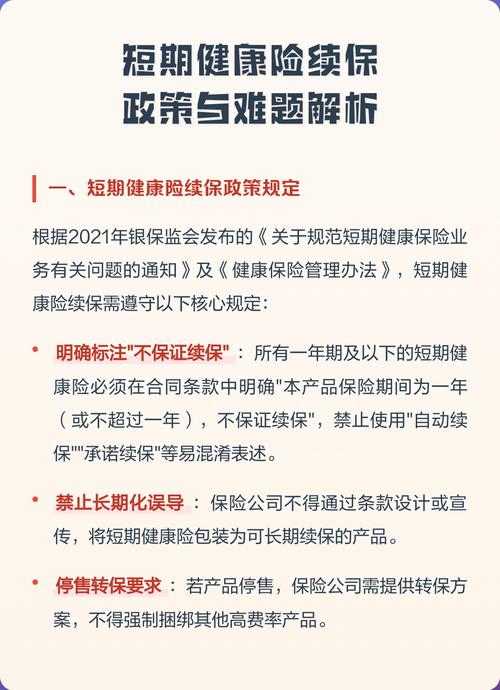
续保条件里的门槛,比你想的藏得深
很多人翻合同找续保条件,翻来翻去只看到一句”本产品为一年期短期健康险,续保需经保险公司审核同意”,就觉得完了,这产品肯定不能买。其实也不一定,真要仔细抠,续保条件的核心从来不是”需不需要审核”,而是审核的时候,到底会不会区别对待。
第一种,也是大家普遍担心的情况:会不会因为你上一年出过险,就直接不让你续?比如你去年因为急性肠胃炎住了一次院,今年保险公司就说你身体不好,拒保,这种情况就属于没有明确把”不因历史理赔拒保”写进条款里。
第二种:会不会因为你这一年里新查出来的慢性病、结节、指标异常,就不让你续?比如你之前身体倍儿棒,今年体检查出高血压,要是条款里没说健康状况变化不影响续保,那你大概率续不上了。
第三种:产品停售了,你怎么办?毕竟没有哪个产品能卖一辈子,要是你买的产品停售了,就算你身体再好、没出过险,也没地方交钱去。有些续保条件里会写,产品停售后,符合条件的老客户可以免健康告知转投同公司其他同类型产品,这也算给老客户留了个兜底的通道。
普通人看续保,根本不用啃完几十页合同
我知道大家看合同都头大,密密麻麻的小字,专业术语一堆,看半小时都找不着重点。其实真不用把整本合同都背下来,你找续保那几页,就抓三个核心点就行,省时间还不容易踩坑。
第一,找有没有明确写不会因为被保险人的健康状况变化或者历史理赔情况而拒绝被保险人续保的表述。注意,必须是白纸黑字写在合同里的,销售口头说的、页面宣传页印的,都不算数——毕竟真到了拒保的时候,谁还记得当初跟你说过啥。
第二,看清楚保证续保的具体期限。别信那种”可长期续保”的模糊宣传,要找明确写了”保证续保X年”的内容,X是数字,比如6年、15年,都可以。要知道,保证续保期内,保险公司是不能随便拒保、也不能单独给你涨保费的,但这不是说一辈子都能买,等保证续保期到了,还是要重新审核健康状况的,这点别搞混。
第三,留意产品停售之后的衔接规则。毕竟谁也没法预测一个产品能卖多久,要是停售了能有个免健告的转投通道,就不至于等老产品没了,你又因为身体原因买不上新的,卡在半路上。
之前碰到个小伙子,跟我犟,说他每年都按时交钱,保险公司凭啥不让他续。哎,其实道理很简单,一年期的健康险本质上就是一年一签的临时合同,跟你租房子住一样,没有提前签长期租约的话,房东每年都有权利决定租不租给你,对吧?要是你当初签的合同里写了”未来6年房东不能随便不租给你,也不能随便涨房租”,那才叫真的有保障。不然的话,你就算住了三五年,房东说不租就不租,你一点办法没有。
我也见过太多人,买的时候只比谁的保费便宜,谁的保额高,根本不把续保当回事,等真的体检查出点小问题、出过一次理赔,想续的时候才发现大门已经关上了,那时候再想找其他产品,健康告知根本过不了,急得团团转,有啥用啊。
最后得说句实在的,保险本来就是个趁健康的时候提前准备的东西,从来不是等出事了再临时抱佛脚就能有用的。以上所有内容都只是科普分享,不构成任何投保建议,也不对任何保险产品做评价,所有的保险责任、续保规则、理赔要求,都要以保险公司官方出具的正式合同条款为准,大家投保前一定要仔细读完整本条款,结合自己的实际需求做决定,别光听别人说两句就冲动付款。
作者|dananjin
排版|dananjin
审核|白杨