不是晚了就算,先搞懂赔付的门槛
很多人的第一反应都是:我航班晚了,凭什么不赔?说实话,大部分航班延误保障,都不是晚一分钟就给你赔钱的。
最常见的要求就是延误时长达标。有的要求起飞延误满2小时,有的要求到达延误满2小时,还有少数要求满4小时才触发赔付,不同的规则差很多,别拿别家的要求套自己的。
其次就是赔付原因有限制。不是什么情况的延误都赔。比如因为天气原因、航空管制、机械故障这些常见情况,一般都在保障范围内。但如果是罢工、恐怖活动、或者你自己记错时间没赶上登机,这些大部分都在免责条款里。
哦对了,还要提醒大家,别看到“机票含航空保险”就默认一定有延误责任。很多机票里自带的二十块航空意外险,只保飞机出意外身故伤残,根本不带延误责任,别搞混了。
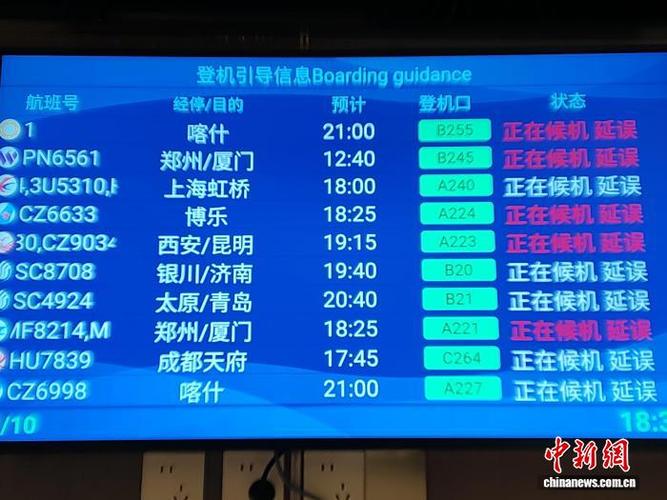
我们能碰到的航班延误保障,分这几种
其实我们平时碰到的航班延误相关保障,不止一种,很多人都搞混了。
第一种,就是你买机票的时候,平台弹窗问你“加5元/10元购延误险”,这种是单独的航班延误保险,责任很简单,就是延误到点赔钱。
第二种,是航空公司自己给出的延误补偿,这个不是保险,是航司自己的服务承诺,比如航司自身原因导致延误超过4小时,给你安排食宿或者给点现金补偿,这个和保险不冲突,该拿拿,该赔赔。
第三种,是包含在旅行意外险里的附加责任,你买去国外或者国内长途游的旅行险,大多会带一块航班延误的保障,旅程越长,保额可能越高。
第四种,就是不少信用卡自带的出行权益,你用这张信用卡付机票钱,自动就享受延误赔付权益,很多人办了卡根本忘了有这回事,白白错过了。
不过话说回来,不管哪一种,规则都不一样。有的是定额赔,延误到点直接给两三百,有的是报销型,赔你因为延误产生的食宿、交通费用,不会超过你实际花的钱。
这些常见误区,踩了就拿不到赔付
我听过太多人吐槽,我明明延误了,为什么保险公司不赔?大多都是踩了常见的误区,自己没搞清楚规则。
第一个误区:多买几份就能多赔钱。这话不全对。如果是定额给付型的延误险,就是到点直接给现钱的那种,不少是支持多买多赔的。但如果是报销型的,比如赔你因为延误产生的食宿费用,那只能报销你实际花的钱,买多少份都没用,不可能让你赚差价。
第二个误区:不用留凭证,反正保险公司能查到。现在确实很多保险公司和航旅系统联网了,能自动获取延误信息,不用你自己开证明,直接自动打钱,挺方便的。但不是所有都这样!尤其是一些旅行险或者信用卡权益,还是需要你自己提供航司开具的延误证明,还有登机牌、购票记录啥的。别都过完旅程到家了,才想起要开证明,再回头找航司要,真的挺折腾的。
第三个误区:航司已经给我补偿了,保险就不能赔了。不对不对,这个要看责任类型。如果你的保险是定额赔付,就是只要延误达标就给钱,那不管航司有没有给你安排食宿、给你补偿,这个钱你该拿还是能拿,两者不冲突。
还有人问,我转机,前一段航班延误了,没赶上后一段,能不能赔?大部分符合条件的都可以,但具体还是要看合同里的约定。
这里必须提醒大家,所有的赔付规则、免责内容,都要以你手里的保险合同,还有保险公司的官方说明为准,没有统一的标准答案。
其实说白了,航班延误保障,就是给你闹心的旅程一点点小补偿,买个安心而已。真遇上延误,该休息休息,该改行程改行程,别为了等赔付把自己弄得更累。
本文内容仅做保险基础知识科普,仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,具体条款、理赔规则请以保险合同和保险公司官方说明为准,本文不推销任何具体保险产品。
作者|dananjin
排版|dananjin
审核|知知