前几天下楼倒垃圾,碰到楼下张姐坐在小区石凳上叹气。问了才知道,上周买菜摔了一跤,骨折住院住了一周,总共花了一万八,社保只报了不到八千,剩下一万多全得自己掏。她念叨说,早知道之前多了解下住院医疗了,原来真能帮着扛点钱。我听完没说别的,就想着把大家常问的关于住院医疗的事儿,掰碎了说说。
先搞懂:住院医疗险到底帮你扛什么风险
很多人刚接触保险,第一反应是,我有社保啊,还要这个干嘛?
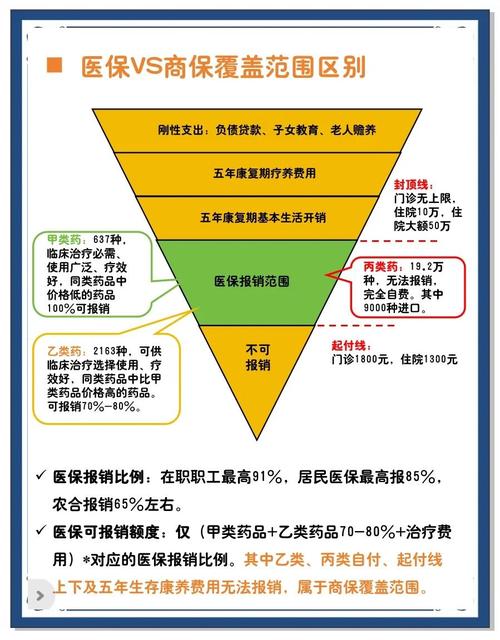
说实话,社保是基础,实打实的好东西,但它的报销范围真的有限。起付线以下得自己出,封顶线以上自己出,还有一大堆自费药、进口耗材、特殊治疗项目,社保都报不了。
住院医疗险的作用,就是补这个窟窿啊。简单说,只要你因为生病或者意外住院了,产生的符合合同约定的医疗费用,它就能给你报销。小到几千块的肺炎住院,大到十几万的手术费,都在它的覆盖范围内。它就是帮你把自己要掏的那部分钱给报掉,不用你一下子把攒了好久的积蓄都掏出来看病。
这些常见误区,好多人都踩过坑
第一个误区:我有社保就不需要住院医疗了。
刚才张姐那个例子不就是嘛?要是她有份符合要求的住院医疗,那一万多的自费部分,大部分都能报掉,自己可能只花几百块。很多人觉得自己身体好,不会住大病院,那万一摔个跤、切个阑尾,万八千的自费部分,说多不多,但掏出来也心疼对吧?
第二个误区:只要住了院,就一定能报销。
哪有这么好的事儿哦。举个例子,你去做医美整形,住院了,不报。你因为本身就有的旧疾,买保险的时候没如实说,后来住院了,也不符合赔付要求。还有比如普通生育住院,很多普通住院医疗也不报,酒驾违法导致的受伤,更不可能报。所有不能报的情况,都写在合同的免责条款里,买之前一定要翻一翻。
第三个误区:保额买得越高越好,一定要买上千万。
其实对于大部分普通人来说,日常住院根本花不到上千万的医疗费,真到了那个程度,也不是多几百万额度能解决的了。花冤枉钱买远超需求的保额,没必要。不过话说回来,保额太低也不行,够覆盖常见大病的自费部分就好。
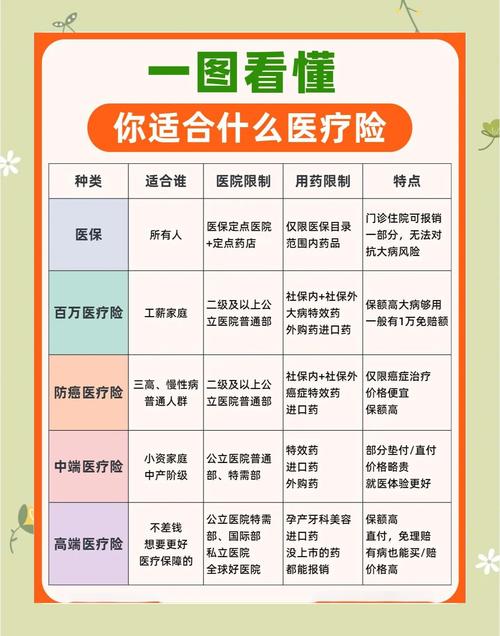
签合同前,这几件事一定要盯紧
第一件,等待期。大部分住院医疗险都有等待期,一般是三十天或者九十天,意思就是买完保险之后,过了等待期才开始赔付,等待期内住院,大多是不赔的,具体规则一定要看合同。
第二件,健康告知。买之前问你啥,你就如实说啥,别嫌麻烦隐瞒病史。别听什么不用告知也能赔,真到理赔的时候,查出来你隐瞒,那吃亏的还是自己,所有规则都以保险公司官方要求为准。
第三件,续保问题。不同的产品,续保规则不一样,有的保证续保多少年,有的每年一核保,这个一定要看清楚合同上写的内容,别只听口头介绍。
第四件,记住,住院医疗险是补偿型保险,什么意思?就是你花了多少钱,最多给你报完你自己掏的部分,不可能你花一万,给你报两万让你赚钱。你已经走社保报了一部分,剩下没报的才给你报,已经在别的保险报过的部分,也不会重复给你报,这个规则要先搞懂。
其实说白了,住院医疗就是个兜底的小棉袄,天凉的时候能给你挡风,不用它的时候放着也不占地方,不用把它吹得多么神,也没必要一棒子打死说没用。自己根据自己的情况来就好。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有保单权益、责任范围、理赔规则均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰