上周三傍晚我拎着刚买的手搓冰粉,在小区长椅上刚坐下,对门张阿姨攥着蒲扇凑过来,一屁股挨着我就开始吐槽儿子。
说上周家庭聚餐,儿子夹了块排骨给她,顺嘴提了句“妈,我最近在研究寿险的事,等发了奖金给你和我爸配上”,张阿姨当时筷子都差点掉桌上,说“你这孩子会不会说话?好好的提那死了才赔的晦气东西?我和你爸身子骨硬朗得很,用不着”。
我咬了一口冰粉里的山楂,没急着劝她。毕竟我刚接触这行的时候,也觉得寿险是离普通人很远的、带着点沉重感的东西。
你怕的“晦气”,其实是很实在的兜底
真的不晦气。
你换个角度想。
你现在每个月给家里赚的钱,其实就是给家人的“隐形寿险”——只要你在,房租不愁,孩子的兴趣班学费有着落,老人换季的医药费不用拆东墙补西墙。那万一哪天你突然断了这个收入来源呢?
寿险的赔款,本质上就是把你没赚完的那部分钱,提前替你给家人补上。
我之前在社区碰到过刚满30岁的小周,他是做室内设计的,每个月到手的钱刚够覆盖家里的开支:8千的房贷,刚上幼儿园的女儿每个月3千的托费,老家爸妈每个月要给2千的生活费,算下来剩不下什么余钱。他第一次听人提寿险的时候,跟张阿姨反应一模一样,说“我好好的买那玩意干嘛”。直到去年他同事突发心梗走了,留下刚结婚半年的老婆和还没还完的房贷,之前买的寿险赔款刚好把剩余的房贷一次性结清,他才回过神——原来那笔钱不是给走的人花的,是让留下来的人,不用在最难过的时候,还要为钱发愁。
很多人对寿险的误解,就是把它和“死亡”绑得太死了。其实它兜的从来不是死亡本身,是死亡带来的、会把一家人压得喘不过气的经济缺口。
别听人瞎忽悠,寿险根本不是人人都要冲
说实话,我见过太多被营销号带节奏的人。
刚毕业的大学生,没房没贷,爸妈有稳定的退休金和医保,平时根本不需要他拿钱养家,刚发第一笔工资就被忽悠着买了大几千的寿险,连每个月的房租都要靠花呗凑,这不是本末倒置吗?
你得先搞清楚自己是不是真的需要。
如果现在你是家里的主要经济来源,身上背着几十年的房贷,有还没成年的孩子要养,有没有稳定收入的老人要照顾,万一你不在了,家人的生活水平会直接掉好几个台阶——那你才是真的需要考虑寿险的人群。
很多人还会把寿险和重疾险、意外险搞混,其实三者的边界特别清楚:重疾险是你得了合同约定的重病,赔的钱给你自己,用来付医药费、补你生病期间没法上班的收入;意外险是因为意外导致受伤、残疾甚至身故,赔的钱给你和家人;寿险更简单,不管你是因为什么原因离开(除了合同里明确列的免责情况),只要达到赔付条件,就会给你指定的受益人一笔约定的钱。
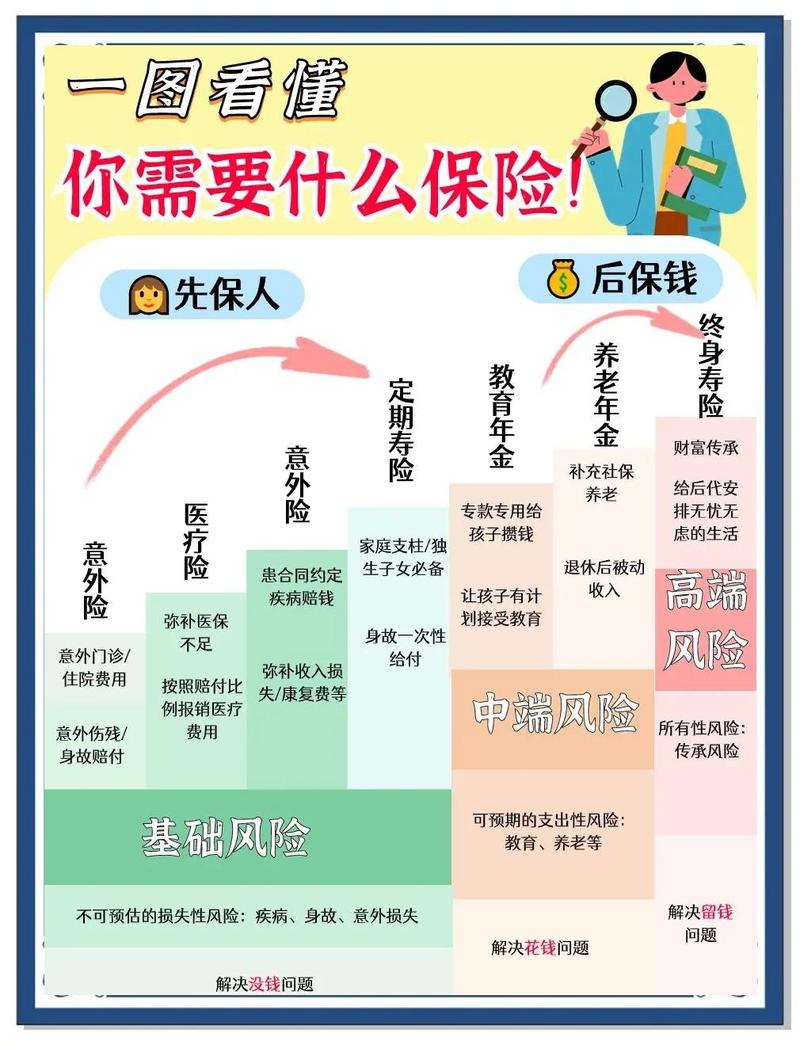
我也碰到过不少人,买寿险的时候总被销售引导去看那些带储蓄功能的产品,说“这个好啊,老了还能把钱取出来当养老金用”。我从来不会说这类产品不好,只是每次都会提醒一句:你当初想买寿险的初衷是什么?是想给家人留一笔兜底的钱。如果把大半的保费都拿去做储蓄,真到需要理赔的时候,剩下的保额够不够覆盖你家的负债?别到时候花了两份钱,该兜的底没兜住,理财的收益还跑不赢通胀,两头空。
买之前容易踩的三个坑,我替你捋明白
第一个坑,总觉得“我身体有点小毛病,肯定买不了寿险”。
其实和重疾险、医疗险比起来,寿险的健康告知要宽松很多,很多常见的小问题,比如轻度的甲状腺结节、稳定的高血压,只要没有达到合同里列明的不能投保的情况,都有机会参与投保。但一定要记住:健康告知要如实填写,别听身边人说“你就跟保险公司说你啥毛病没有,反正最后都赔”,真到理赔环节,因为没有如实告知产生纠纷,最后吃亏的还是自己。所有涉及健康告知、免责条款、等待期、理赔流程的内容,全部要以保险合同和保险公司的官方说明为准。
第二个坑,觉得“保额买得越高越好”。
我上次碰到个小伙子,刚工作3年,听朋友说保额高才踏实,一上来就给自己买了保额500万的寿险,每年交的保费快占他年收入的三分之一,连平时和朋友出去聚餐都要掂量着花钱。其实保额是要算的:你家每年的固定开销有多少,剩下的房贷有多少,孩子到独立生活还有多少年,把这些数加起来,选一个自己每年交保费不心疼、真出事又够覆盖缺口的数就行,没必要硬撑着买远超自己能力的保额。
第三个坑,觉得“定期寿险没用,必须买终身的才划算”。
其实两种形态的适配人群本来就不一样。定期寿险就是保某一段时间,比如保到60岁,刚好是你退休、孩子长大、房贷还完的年纪,这个阶段是你家庭责任最重的时候,保费也相对便宜;终身寿险是保一辈子,肯定会触发理赔,但保费会贵很多,本来就是给有不同需求的人设计的,没有谁好谁坏,更不存在“买定期的就是亏了”这种说法。
最后碎碎念两句。
所有内容都是我在社区做保障科普这么久攒的常识,不构成任何投保建议,也不推荐任何具体的保险产品,内容仅供学习参考,不构成核保结论或理赔承诺。真的,买保险从来不是赶潮流,也没有什么必须抄的作业,你得先把自己家的账算明白,知道自己最怕什么风险,再去匹配对应的保障,别被人三言两语忽悠得,交了好几年保费,连自己买的是什么都没搞清楚。
哦对,上次张阿姨听完我讲的,回家跟儿子说,“我和你爸有退休金,有医保,平时也不用你贴补,你把你自己的保障配够就行,我们俩就不用花这个钱了”。
你看,其实道理讲透了,哪有那么多晦气不晦气的。
它不是什么催着人走的沉重东西。
它是你作为家里的一份子,哪怕哪天不在了,也能给你爱的人,留一份踏踏实实的底气。
作者|dananjin
排版|dananjin
审核|知知