真不是保险公司故意卡人。
大部分人买医疗险的时候,只看宣传页上的”几百万保额”,翻都没翻过合同里那几十页小字,真到要掏钱的时候才发现,当初想当然的认知,全是偏差。
先搞懂:医疗险本质上是个”实报实销”的费用补偿工具
很多人把医疗险和重疾险搞混,以为只要确诊大病就会直接打一笔钱到卡上。根本不是。
医疗险的核心逻辑是”损失补偿”——你因为生病或者意外住院,实际掏出去的、符合合同约定的医疗费用,保险公司按规则给你报销,不会让你通过看病获得额外收益。
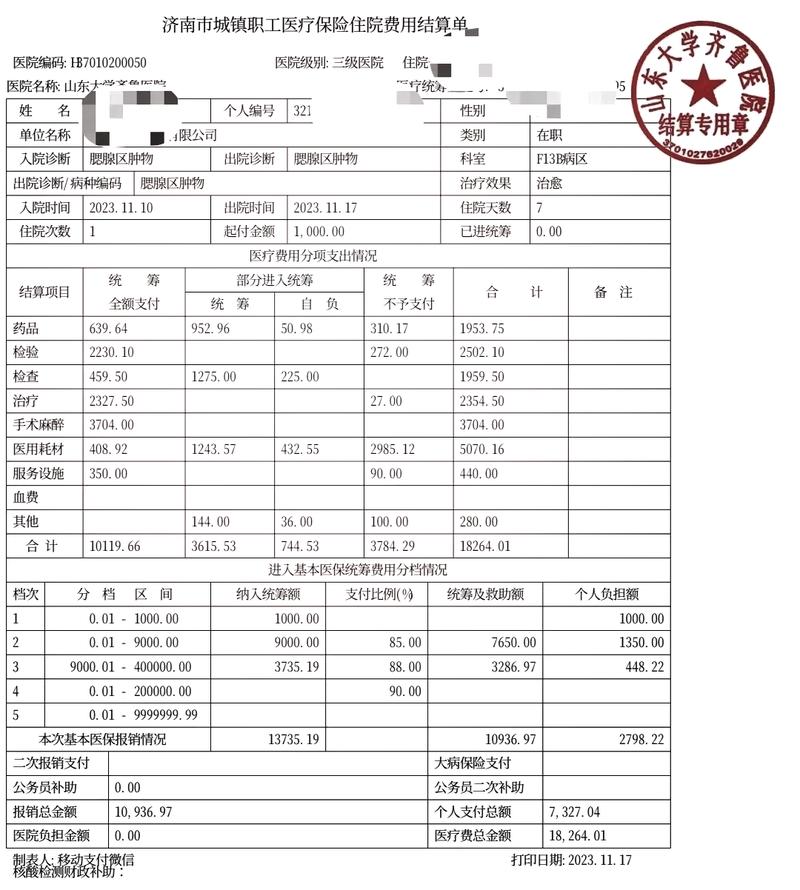
举个简单的例子:你住院总共花了12万,医保统筹报销了5万,剩下7万是你自己付的。如果这份医疗险的年度免赔额是1万,且所有自费费用都在合同报销范围内,那保险公司最多给你报6万,不会因为你买了两份医疗险,就给你报12万。
这几个条款读不懂,买了也很难顺利理赔
别觉得看合同麻烦,真到理赔的时候,这些条款就是决定你能不能拿到钱的关键。1. 免赔额
很多人以为免赔额是每次住院扣一次,其实绝大多数医疗险的免赔额是年度累计计算的。比如你今年第一次住院,自费花了8000,离1万的免赔额还差2000,这次住院报不了;第二次住院又自费花了3000,累计下来超过免赔额的部分,就可以按规则申请报销。
当然,不同产品的免赔额累计规则不一样,有的是社保报销的部分也算进免赔额,有的不算,具体要以合同约定为准。
2. 报销范围
别默认只要是住院花的钱都能报。
医保目录外的自费药、进口骨科耗材、特需病房的房费、院外指定药店买的靶向药——这些费用能不能报,全看合同里的明确约定。比如你主动选择住了国际部的单人病房,一天房费2000,如果合同里没有覆盖特需医疗的责任,这部分费用是需要自己承担的。
3. 等待期
买完医疗险不是马上就生效的。
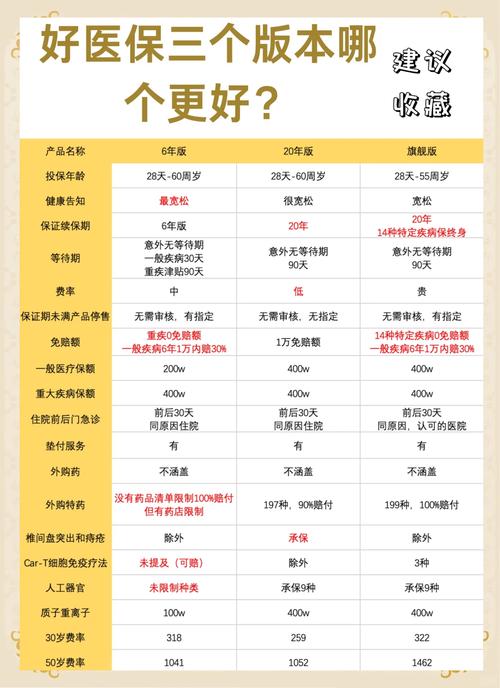
通常合同会约定30天或者90天的等待期,等待期内因非意外原因生病住院,保险公司是不承担理赔责任的。别踩这个坑。当然,意外导致的受伤住院,一般没有等待期限制,具体规则也要看合同。
4. 续保规则
这是大家误会比较多的部分。
很多人看到宣传页上写”保证续保”,就以为这份保险能管一辈子。其实不是。保证续保的期限是明确写在合同里的,常见的是6年、15年、20年,不是终身。保证续保期间内,哪怕产品停售、哪怕你之前理赔过,保险公司都不能拒绝你续保,也不能单独调整你的保费;但保证续保期结束后,能不能继续买,就要看当时的产品在售情况、保险公司的审核规则了。
常见的认知偏差,提前捋清楚能少走很多弯路
不是。医保是国家给的基础保障,有报销目录、有年度上限,遇到重大疾病的时候,很多自费药、特殊治疗项目是不在医保报销范围内的,医疗险的作用就是补这部分的缺口。
2. 只要住院,就一定能拿到理赔款?
不一定。
如果是投保前已经存在的疾病(也就是常说的既往症),投保时没有按要求如实告知,后续因为这个疾病产生的住院费用,保险公司是可以按合同约定拒赔的。这里要特别提醒:健康告知是投保医疗险的核心环节,做到”有问必答、不问不答”就好,不要刻意隐瞒病史,也不要自己主观判断某个小毛病”不重要就不用说”,所有的核保结论,都要以保险公司的官方审核结果为准。
3. 医疗险买的保额越高越好?
真没必要。
毕竟是实报实销,你实际能产生的自费医疗费用是有上限的,买远超实际需求的高保额,只会多交保费,不会多报钱。
平时要注意保管好自己的医保卡,不要随便借给别人买降压药、降糖药这类慢性病的药物,不然医保系统里留下的购药记录,后续投保时可能会被认定为你的既往病史,影响核保结果。
真到要申请理赔的时候,记得留好所有的材料:门诊病历、住院病历、费用总清单、医疗发票、出院小结,缺任何一样,都可能延长理赔的审核时间。
最后必须说清楚:
以上内容都是通用的医疗险科普知识,不构成任何投保建议,不推荐、不代理任何具体保险产品,也不对任何保险公司的服务、产品优劣做评价。
所有涉及到免赔额、报销范围、等待期、续保规则、健康告知的要求,都请以具体的保险合同条款、保险公司的官方公开说明为准。
如果对核保结论、理赔结果有疑问,请直接通过保险公司的官方客服渠道咨询,不要轻信第三方销售人员的口头承诺。
作者|dananjin
排版|dananjin
审核|小准