很多人第一次听定期寿险,第一反应是“这不就是人没了才赔钱的保险?我好好的买这个干嘛,晦气”。
真不是。
说实话,我之前也觉得这类保险离自己很远,直到身边一个朋友的事给我敲了警钟:32岁,互联网公司上班,房贷还有200万没还,孩子刚满3岁,去年突发心梗走了,留下老婆一个人带着孩子,每个月要还八千多的房贷,连给孩子报兴趣班的钱都要算着花。要是他之前买了足额的定期寿险,至少这笔房贷的窟窿,能靠理赔金填上,他老婆也不至于要把市区的房子卖了换郊区的老破小。
不过话说回来,定期寿险也不是所有人都适合买的。你要是一个人吃饱全家不饿,无牵无挂,没有负债也没有需要赡养的亲属,那确实没必要在这上面花预算。
先把核心逻辑掰碎了说
定期寿险的保障责任非常简单,没有花里胡哨的附加责任:在保险合同约定的保障期限内,被保人身故或者达到合同约定的全残状态,保险公司就按照合同载明的保额,一次性给受益人一笔约定的保险金。
没有轻症赔付,没有中症赔付,没有分红,也不会到期返本——你交的每一笔保费,本质上都是买这一段时间的风险兜底,保障期结束了,被保人还好好的,交的保费也不会退回来。
很多人看到“不返本”三个字就皱眉头,觉得亏。真没必要。
你买的是杠杆。
算笔账就懂了:30岁的健康成年人,选保到60岁的定期寿险,100万保额,每年交的保费可能也就一千多块。这点钱,你就算存30年,连本带利也就五万多,真遇到风险的时候,根本顶不上多大用。你要是想要“没出事也能把钱拿回来”的储蓄属性,那是储蓄型保险的逻辑,和定期寿险根本不是一类产品。
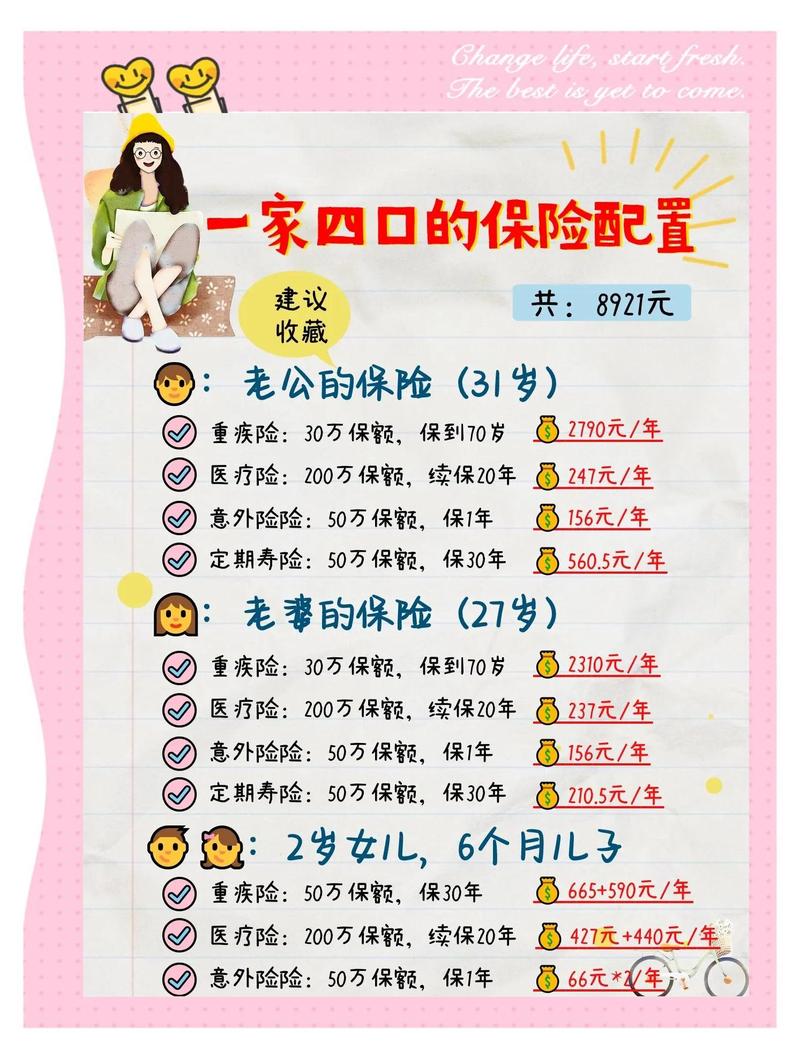
这笔理赔金拿到手之后,想怎么花完全是受益人的自由——可以用来还剩下的房贷,可以用来付孩子的学费,可以用来给老人当养老钱,没有任何使用限制。
关于定期寿险的几个常见认知误区
接触下来,我发现大家对这类保险的误解真的挺多,挑几个常碰到的说说:
第一个误区:年轻身体好,根本用不上这类保险。
风险从来不会按年龄、按健康状况挑人。你要是身上没有任何需要承担的责任,那确实无所谓。但只要你背上了经济责任——房贷、车贷、要养的娃、要赡养的老人,甚至是每个月等着你的生活费过日子的远在老家的父母,你就得算一笔账:万一你哪天不在了,这些责任谁来接?
第二个误区:保额买得越高越好。
错。保额不是越高越划算,是要和你需要承担的经济责任匹配。一般的参考思路是:总保额大致覆盖你剩余的所有负债、未来5到10年家庭的日常刚性开销、孩子到独立生活阶段的教育费用、老人的赡养备用金就够了。别为了撑面子买远超自己缴费能力的保额,交两年交不上断保了,反而白折腾。
第三个误区:只要买了就一定能赔。
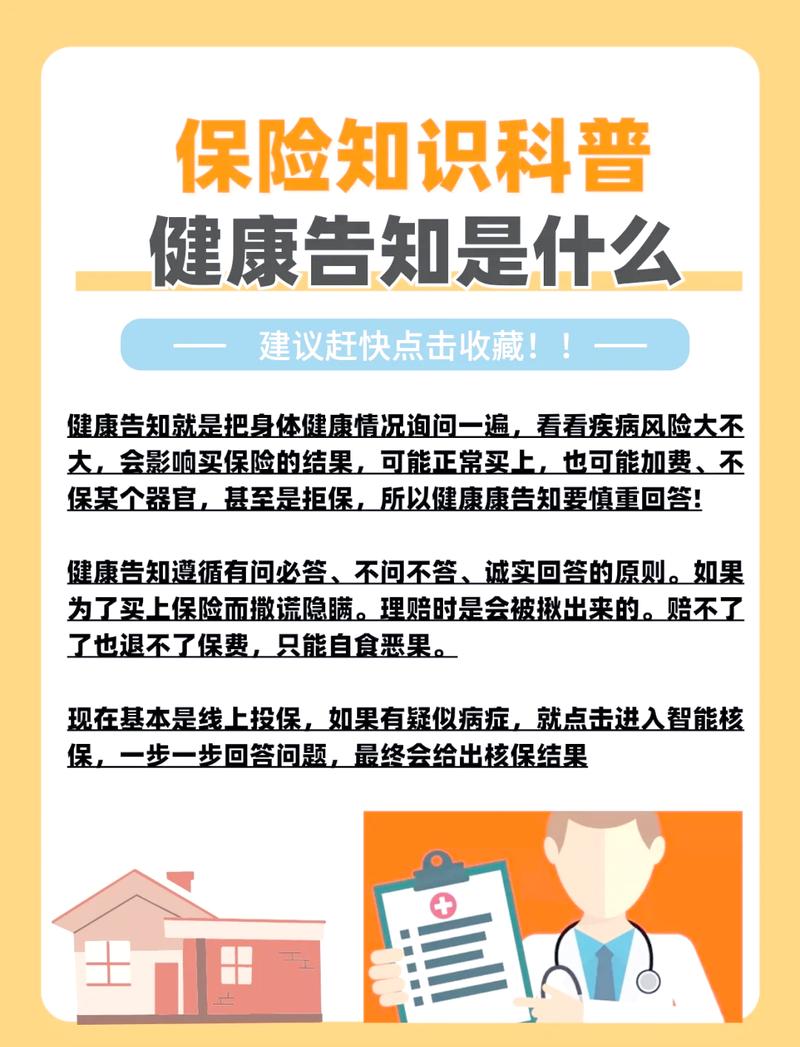
真不是。所有的理赔都需要严格按照保险合同的约定执行,涉及健康告知、免责条款、等待期的相关规则,一定要以保险公司的官方合同说明为准。比如投保前已经存在的严重既往症,没有在投保时如实告知,真出险的时候保险公司是有权按照合同约定拒赔的。还有常规设置的等待期,一般买完之后不是立刻生效,会有3到6个月的等待期,这段时间里非意外原因导致的身故,也是不在保障范围内的。
配置前一定要捋清楚的几个关键细节
如果你真的有配置定期寿险的需求,别上来就乱找产品,先把这几个细节想明白:
第一,保障期限选多久?别一上来就选保终身的。终身寿险的保费比定期寿险高很多,普通家庭的预算很难扛。一般选到你自身经济责任卸完的年纪就够了——比如房贷还完的年纪,孩子大学毕业能独立的年纪,大多集中在60岁上下,这个阶段选定期寿险,保费压力小,保障杠杆也足够高。
第二,缴费期限选多长?能选拉满的缴费期限就选拉满。比如你选保到60岁,缴费期也选到60岁,那每年的缴费压力会小很多,万一缴费期内真的出险,后面剩下的保费也不用再交,合同约定的理赔金还是会正常给付。
第三,健康告知怎么填?别乱填,也别故意隐瞒。问到的内容就如实回答,没问到的内容不需要主动告知。要是你拿不准自己的身体情况符不符合投保要求,直接找保险公司的官方客服咨询,别听网上的非官方支招——毕竟最后理赔的时候,是保险公司按合同约定来,不是网友给你赔钱。
合规提醒
以上内容均为通用的保险知识科普,不构成任何投保建议,不推荐任何具体的保险产品,不评价任何保险公司的服务优劣。所有涉及核保规则、理赔标准、条款解释的内容,都请以你持有的正式保险合同、保险公司官方渠道的说明为准。如果有具体的投保疑问,建议直接联系保险公司的官方客服咨询,不要轻信非官方渠道的不实宣传。
作者|dananjin
排版|dananjin
审核|乐乐