别再被“100%赔付”忽悠了:拆解你没搞懂的保险赔付比例
2026-10-21 13:16:07
很多人买医疗险的时候,第一眼就盯着宣传页上印的“最高赔付100%”的粗体大字看,自动默认只要自己住院花了钱,最后就能从保险公司那里拿回和花费等额的报销款。
错。
真的。
我见过太多朋友拿着理赔到账的短信皱着眉找过来,明明宣传的时候说的是100%赔付,怎么最后到账的钱连自己总花费的三分之一都不到?
问题根本不是保险公司故意卡理赔。是你从一开始就没搞懂,赔付比例从来不是一个印在宣传页上的固定数字,它是套了三四层计算逻辑的最终乘数,前面差一个环节,结果可能差出去好几倍。
你看到的“赔付比例”,根本不是最终到手的比例
很多人对赔付比例的误解,根源是搞混了“计算基数”和“比例”的关系。
你在宣传页上看到的那个百分比,本质上是可纳入赔付的合理医疗费用的报销比例——注意,这个基数,绝对不是你住院的总花费。
要算出这个基数,得先从总医疗费用里扣掉三部分钱:
第一部分,已经从社保、其他商业保险报销过的费用,这部分不能重复赔。
第二部分,保险合同约定的免赔额,也就是需要你自己承担的、低于这个金额的部分。
第三部分,不在合同保障范围内的费用,比如自费药、自费耗材、特需服务、非定点医院产生的费用等等。
扣完这三部分剩下的钱,才是要用来乘赔付比例的基数。
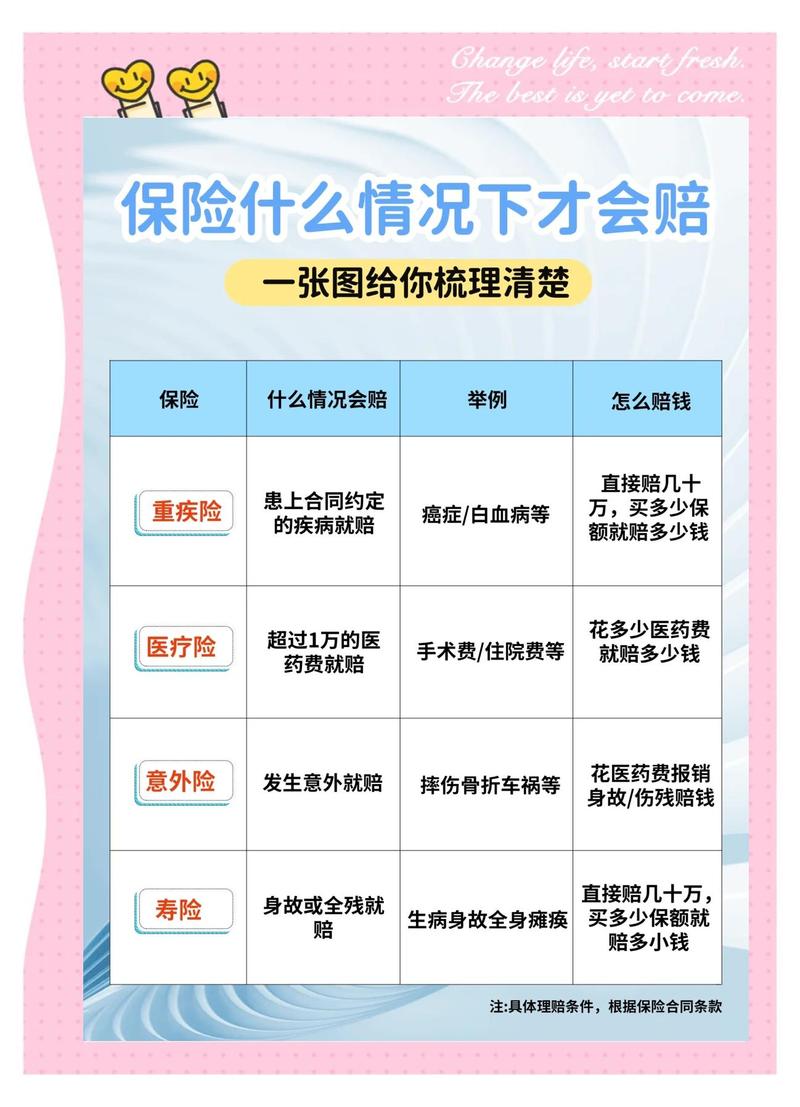 商业医疗险赔付比例计算流程示意图
举个最常见的例子:
你因为急性肺炎住院,前后总花费10万元。
社保统筹报销了4万元。剩下6万自付的部分里,有2万是用了不在保障范围内的进口自费抗生素,还有1万是这款产品约定的年度免赔额。
那最终的计算基数是多少?10万总花费 – 4万社保报销 – 2万自费不赔 -1万免赔额 =3万元。
这时候如果你是按社保身份就医、正常走了社保结算,合同上写的“经社保后100%赔付”,那这3万就可以全额报销。
但如果你当时图省事,出院的时候没走社保直接全自费结算,那合同里可能明确约定,这种情况的赔付比例直接降到60%,那3万的基数乘60%,最终只能拿到1.8万。
差出来的1.2万,根本不是保险公司故意扣钱,是从你结算方式选错的那一刻,结果就已经定了。
那些藏在条款里、影响赔付比例的隐形规则
别以为只要基数算对了,比例就是固定不变的。我翻了几十份不同的保险条款,发现至少有三个隐形规则,会直接把你以为的100%比例打个对折。
第一个,有没有通过社保完成结算,是影响比例的核心变量。
几乎所有的住院类医疗险,都会在条款里明确标注两档赔付比例:经社保结算的,按约定比例赔付;未经过社保结算的,赔付比例直接打6折。
我去年有个朋友,出去爬山摔成骨裂,在外地急诊的时候嫌走社保备案麻烦,直接全自费结的账。回来理赔的时候本来能报2万多,最后因为没走社保直接按6折算,少拿了小八千,悔得拍大腿。当时他还跟我吐槽,说早知道就多等半小时走社保备案了,少拿的那八千块,够他补三个月的房贷了。对吧,换谁遇到这种事都得闹心。
第二个,不同的就医场景,比例可能天差地别。
比如同一份保险,普通住院的赔付比例可能是100%,但特殊门诊、门诊手术的比例可能是90%,去了特需部、国际部就医的话,比例可能直接降到50%,甚至完全不在保障范围内。
第三个,要区分开两类完全不同的“赔付比例”。
很多人会把医疗险的报销比例,和重疾险的保额给付比例搞混。
前者是报销型的规则:你实际花了多少可报的费用,就按比例给你报钱,花得多报得多,花得少报得少。
后者是给付型的规则:只要你达到了合同约定的疾病状态,就按基本保额的固定比例直接打钱——比如轻症按30%基本保额赔,中症按60%赔,重症按100%赔,这个钱和你实际花了多少医疗费没有任何关系。
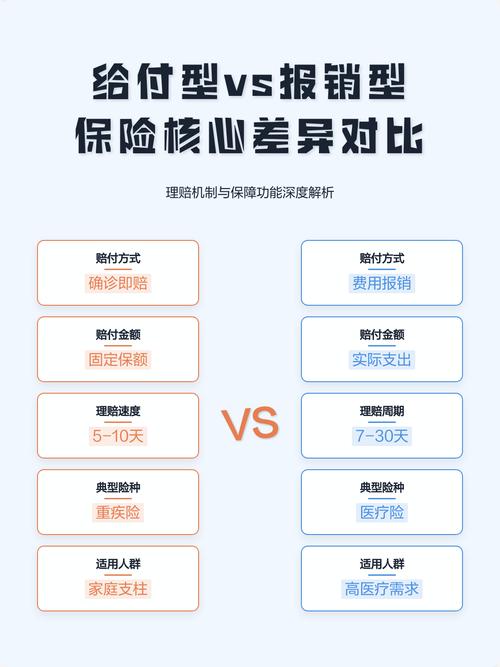 报销型与给付型保险赔付比例差异对比图
关于赔付比例的几个经常踩中的认知坑
 关于赔付比例的几个经常踩中的认知坑
踩坑的人多了,很多关于赔付比例的谣言也就传得开了。
第一个坑:赔付比例越高的产品越好。
真不是。比例只是整个计算链条里的最后一个乘数,前面的基数大小、免赔额高低、保障范围宽窄,才是决定最终理赔金额的核心。
比如有的产品宣传“100%赔付”,但它的免赔额是2万,社保外的费用只报50%。算下来实际能拿到的钱,可能比那些写着“90%赔付”、免赔额1万、社保外费用全报的产品还少。
第二个坑:只要花了钱,就一定能按合同比例报。
真不是。如果产生的费用本身就在免责条款里——比如美容整形、矫形、保健性质的体检、等待期内出险产生的费用,不管合同上写的比例是100%还是200%,这部分钱都不在赔付范围内。
第三个坑:同一份保险,所有情况的赔付比例都一样。
刚才前面说的结算方式、就医地点、就医场景,只要有一个条件变了,比例就可能变。别拿着宣传页上印的那个最高比例,套所有的就医场景。
最后要特别说明:
以上所有关于赔付比例的规则,都是基于通用保险条款的逻辑整理的科普内容,具体的赔付比例计算方式、免赔额规则、保障范围、免责条款,全部以你所持有的保险合同原文、以及保险公司官方的理赔说明为准。
我们不推荐任何具体的保险产品,不评价任何保险公司的服务优劣,不承诺任何理赔结果。如果你对自己手里保单的赔付规则有疑问,直接翻合同里的“保险责任”“理赔申请”章节,或者联系保险公司的官方客服渠道咨询,别把销售口头说的“全报”“100%赔”当成理赔依据——那些口头承诺没有任何合同效力。
说实话,做了这么久的保险科普,最烦的就是销售拿着“100%赔付”当唯一的宣传噱头,连最基本的计算逻辑都不跟客户讲清楚。最后客户理赔的时候发现实际到账的钱和预期差太多,反过来觉得保险都是骗人的。
其实哪有那么多骗人的事。大部分的误会,都是从最开始没把一个简单的比例算明白开始的。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别再被“100%赔付”忽悠了:拆解你没搞懂的保险赔付比例
文章链接:https://www.xinminbao.com/a/2092.html