上个月下楼扔垃圾,碰到楼下张阿姨的儿子蹲在花坛边抽烟,眉头皱得能夹碎硬币。去年张阿姨脑溢血抢救过来,落了个半失能,左边身子动不了,吃饭穿衣洗澡全要人帮。请住家护工,一个月要六千多,就算子女轮流请假搭把手,单位这边也扛不住,工资扣得心疼,还差点丢了主管的位置。
后来社区的志愿者上门提醒,你妈交了几十年医保,是不是可以申请长护险?跑了两趟手续,评上了半失能,每个月直接报销两千多的护理费,还是对接护理机构上门服务,一下子就松了口气。你看,这就是长护险最实在的用处。
长护险到底保的是什么?
很多人看到名字就懵,不都是保险吗?和医保有啥区别?
说实话,区别大了去了。我们常说的长护险,主要分两类:一类是社保层面的普惠型长护险,一类是商业保险公司推出的商业长护险,两者定位完全不同。
先讲大部分人都能接触到的社保长护险。现在全国很多城市都在试点,本质就是大家凑一点钱,帮失能的人扛住长期护理的大额开销。你翻自己的社保缴费记录,大概率能看到这个扣费项目,一个月也就几块十几块,多的也就几十,大多从医保个人账户里直接扣,不用你额外掏多少钱,大部分人交了好几年都没注意到。
它保的不是你生病去医院治病的钱——那个是医保报销的范围。长护险保的,是你因为年老、重病、伤残失去生活自理能力之后,长期需要专人照顾的这笔护理费。
这笔钱有多吓人?对普通家庭来说,真的能拖垮一个中产。请护工、做日常护理,一个月大几千,一年就是小十万,长期下来,多少年的积蓄都造得光。医保报不了多少,就是长护险补上这个缺口。
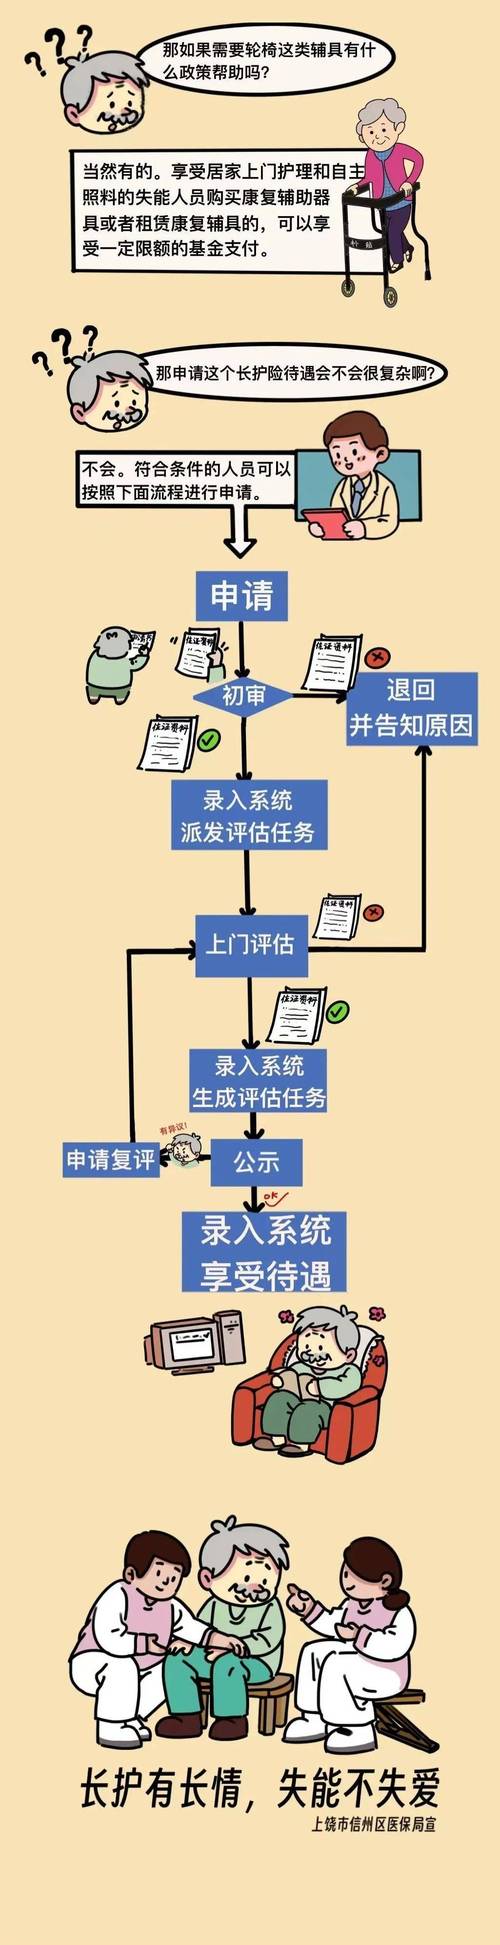
到底什么样的人能申请长护险?
别以为只有七八十岁的失能老人才能申请。真不是。
只要你因为任何原因,生活不能自理超过6个月,都可以去申请。年轻人出了车祸瘫痪,或者得了渐冻症这类慢性病,没办法自己完成吃饭、穿衣、洗澡、上厕所这些日常动作,都符合最基础的申请要求。
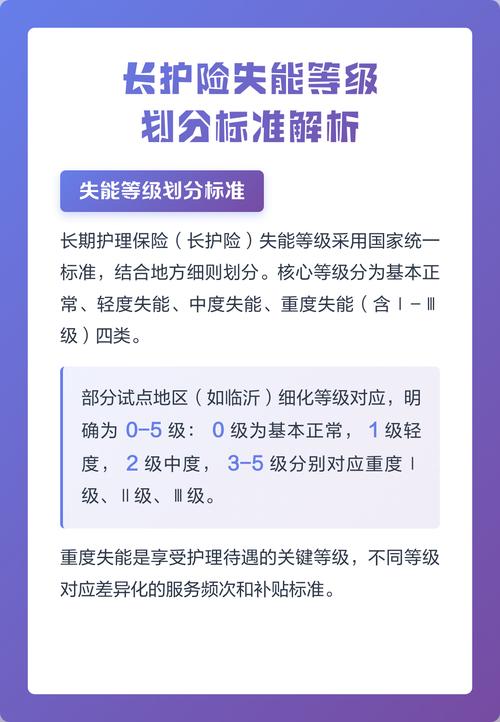
提交申请之后,当地会有专业的评定人员上门给你做失能等级鉴定,一般分为轻度、中度、重度失能,不同等级能享受的待遇不一样。
待遇也分两种形式:一种是直接发现金补贴,打你银行卡里;一种是服务报销,你找合规的护理机构,不管是上门服务还是入住机构,费用按比例报销。就像开头说的张阿姨,就是每个月报销两千多的上门护理费,护理员每周过来三次给擦身、按摩、换褥疮贴,这些钱直接走长护险结算,不用自己先垫钱再报,真的省心。
这些误区,九成的人都搞错了
第一个误区:我有医保,就不需要长护险了。
真的不对。医保管的是治病,你住院、做手术、开药,这些可以报。但你长期卧床需要请护工照顾,这些日常护理费用,医保要么不报,要么报销比例非常低。一个月六千的护工费,报几百和报两千,差别真的太大了,对普通家庭来说,每个月多出来的这几千,真的能解决天大的问题。
第二个误区:长护险只能去养老院用。
其实完全不是。现在大部分试点地区,都支持居家护理申请,你住在自己家,不习惯去养老院,护理员上门给你做服务,费用一样可以按比例报,很多老人都中意这种方式。
第三个误区:我年轻,交这个完全没用。
说实话,意外和疾病哪会挑年纪?我们当然希望一辈子都用不上这个东西,但社保长护险个人扣的那点钱,真的就是一杯奶茶钱,就当给未来存个兜底的保障,没什么不好。你想想,现在平均寿命越来越长,我们这一代人,大概率都会活到八十多九十,真到了生活不能自理的那天,谁也不想拖垮孩子,也不想自己过得没有尊严。
不过话说回来,长护险也不是万能的对吧?它只能帮你分担一部分护理费用,不可能给你全报,它也治不好病,就是帮你减轻点经济压力,让失能的人能得到更体面的照顾,让子女不用那么累而已。
之前帮一个粉丝跑过咨询,她说她爷爷卧床三年,花了十几万护理费,一直不知道有长护险这个东西,后来知道了申请上,虽然之前的钱退不回来,但现在每个月能省两千多,对他们家来说已经是很大的帮助了。真的,很多福利就是这样,你不知道,就白白错过了。
温馨提醒
各地长护险的政策差异很大,不管是缴费标准、申请条件还是待遇规则,都以当地社保部门的官方公示为准。商业长护险的相关规则,也以具体保险合同和保险公司官方说明为准。
本文内容仅做科普知识分享,不构成任何投保建议,仅供参考。
作者|dananjin
排版|dananjin
审核|满满