先搞懂:个人养老金的基本逻辑
它不是某一款保险,也不是某一款理财。它是国家推出的第三支柱养老账户,给普通人做养老补充用的。 第一支柱是咱们上班族交的职工社保养老,城乡居民养老,这是兜底的。第二支柱是单位给交的企业年金、职业年金,大部分普通打工人没这个福利。第三支柱就是这个个人养老金。 最大的不同,就是给税收优惠。你每年往这个账户存的钱,最多12000,可以抵扣当年的个税应纳税额。放账户里的钱,你自己选买什么,可以买公募基金、银行理财、储蓄存款,也可以买备案过的个人养老金保险产品。钱进去了,没到领的时候拿不出来。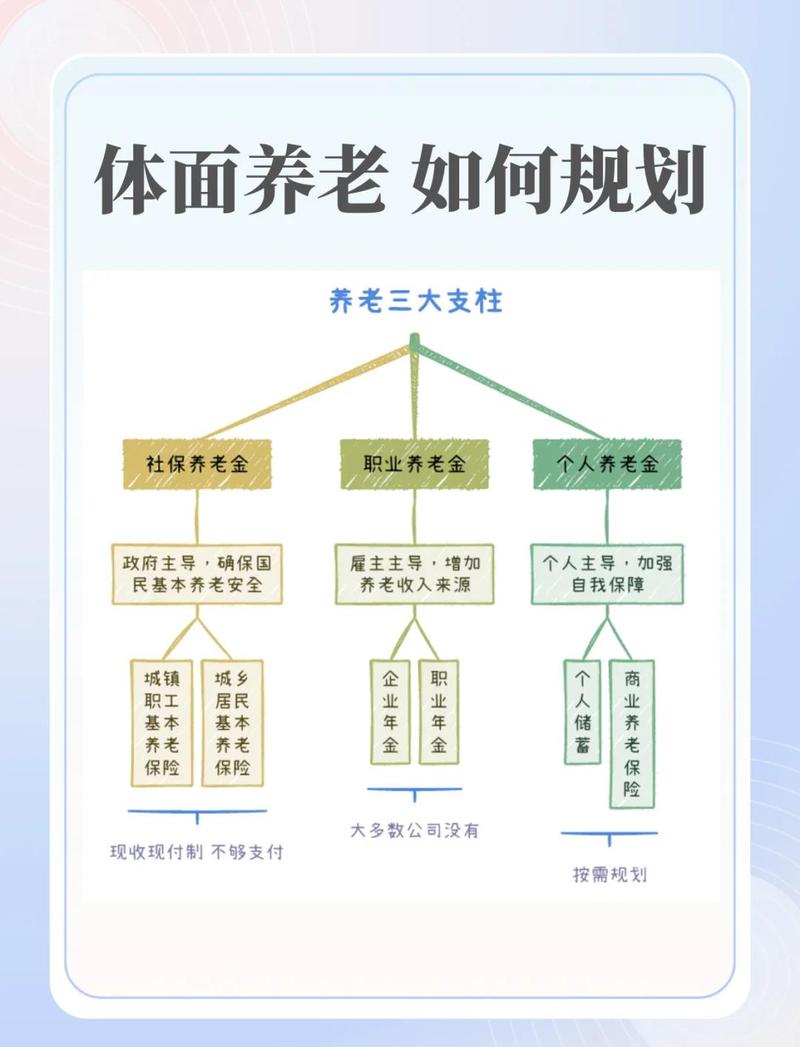
个人养老金里的保险,和普通商业养老险有啥区别
很多人点开个人养老金账户的产品列表,一眼看到保险,第一反应就是:我自己买商业养老险不也一样吗?其实核心差在这几点:第一,税收优惠不一样。你存在个人养老金账户里买保险的钱,享受个税抵扣政策,后期领取的时候只收3%的税。你自己在外面买的普通商业养老险,没有这个税收优惠。
第二,领取规则不一样。个人养老金账户里的所有产品,包括保险,都必须符合个人养老金的领取要求,只有满足法定退休年龄、完全丧失劳动能力、出国(境)定居等规定情形,才能领取,不能随便提前支取。普通商业养老险的领取规则,按你签的保险合同来,部分产品支持保单贷款,也有一些可以提前退保拿现金价值,灵活性不一样。
第三,准入要求不一样。能放进个人养老金名单的保险产品,都是经过监管部门备案纳入统一目录的,不是哪款产品都能进。所有合规的产品都可以在国家社会保险公共服务平台查到。
最容易弄错的几个常见问题
完全不会。社保养老金是第一支柱,该领多少还是领多少,个人养老金是你自己给自己存的补充,相当于多攒了一笔养老钱,二者不冲突。
2. 我不用交个税,存个人养老金划算吗?
税收优惠是个人养老金最核心的福利,如果你的年收入还没到个税起征点,本来就不用交税,存进去不仅享不到优惠,钱还会被锁定不能随便用,这点要自己考虑清楚。
3. 个人养老金里的保险都是零风险吗?
不对。个人养老金只是账户,里面不同的保险产品有不同的类型,风险属性也不一样,具体要看产品条款,一切以保险合同和保险公司官方说明为准。
4. 开户之后必须每年存12000吗?
当然不用。开户是免费的,你想开了放着不存也没人管你,存多少完全看你自己的意愿,每年最多12000,没有最低要求。
合规提醒
1. 本文仅做保险知识科普,不销售、不推荐、不代理任何个人养老金产品,不评价任何产品的优劣。
2. 涉及具体保险产品的条款、收益、领取规则、免责内容等,均以正式保险合同和保险公司官方说明为准。
3. 本文不构成任何投保建议,是否开通个人养老金账户、是否购买相关产品,请结合自身实际情况自主判断。
养老本来就是一辈子的事,多了解规则总没错,搞清楚再动手,比啥都强。
作者|dananjin
排版|dananjin
审核|小准